- TVA taxi 2026 : taux, calculs et erreurs à éviter
- La règle de la TVA taxi en une phrase
- Qui est concerné par la TVA taxi
- Taxi ou VTC : même taux, pas même métier
- Le tableau récapitulatif des taux
- Comment calculer la TVA taxi sans se tromper
- Exemples chiffrés de courses classiques
- La franchise en base de TVA pour les petits chauffeurs
- Les régimes réels, simplifié et normal
- La récupération de TVA : le grand malentendu
- Plateformes, commissions et autoliquidation
- Facturation et note de taxi : ce qui est obligatoire
- Cas particuliers : sanitaire, bagages, attente et international
- Les pourboires : volontaire ou intégré, tout change
- Les erreurs coûteuses à éviter
- Que faire concrètement, dès demain
- FAQ sur la TVA taxi
- Quel est le taux de TVA pour une course de taxi en 2026 ?
- La TVA taxi est-elle la même pour un VTC ?
- Comment calculer la TVA sur une course à 55 € TTC ?
- Comment calculer le TTC depuis un prix HT de 80 € ?
- Un chauffeur en franchise facture-t-il la TVA taxi ?
- Quels sont les seuils de franchise pour un chauffeur en 2026 ?
- Une entreprise peut-elle récupérer la TVA sur une course de taxi ?
- Un chauffeur peut-il récupérer la TVA sur son véhicule ?
- La TVA sur le carburant est-elle récupérable pour un taxi ?
- Que change la commission Uber ou Bolt pour la TVA ?
- Une course pour la CPAM est-elle exonérée de TVA ?
- Le pourboire est-il soumis à la TVA taxi ?
- Faut-il une facture pour une course de moins de 25 € ?
- La mise à disposition avec chauffeur est-elle à 10 % ou 20 % ?
- Conclusion : les points clés de la TVA taxi
Il est 23 h 40 à la gare de Lyon-Part-Dieu, et le dernier train vient de partir sans Léa.
Son téléphone affiche 4 % de batterie, et la file des taxis avance lentement sous la pluie.
Quand son tour arrive enfin, elle souffle de soulagement, puis elle regarde le compteur avec méfiance.
Le prix affiché lui semble élevé, et elle se demande ce qui, dans ce montant, revient vraiment au chauffeur.
Derrière ce prix, il y a une taxe discrète, mais bien réelle, et elle change la lecture de la course.
Cette taxe, c’est la TVA taxi, et elle mérite mieux qu’un chiffre deviné à la hâte.
Dans cet article, vous allez comprendre le taux exact, le calcul juste et les pièges fréquents.
Vous verrez aussi la différence entre un taxi, un VTC et une simple mise à disposition avec chauffeur.
Que vous soyez passager, chauffeur ou chef d’entreprise, les règles expliquées ici vous concernent directement.
Et si vous devez vérifier un montant, le calculateur de TVA en ligne vous aidera à passer du HT au TTC sans erreur.
Pour un calcul rapide, vous pouvez utiliser le calculateur de TVA en ligne avec le taux de 10 %.
Gardez ce réflexe simple, car une petite erreur de taux peut fausser toute une facture.
La règle de la TVA taxi en une phrase
En France, une course de taxi ou de VTC est un transport de voyageurs.
Ce transport relève en 2026 du taux réduit de TVA de 10 %.
La référence principale est l’article 279 du Code général des impôts, qui vise les transports de voyageurs.
Le Bulletin officiel des finances publiques précise ce taux dans sa doctrine sur la liquidation de la TVA.
Concrètement, le prix annoncé au passager est presque toujours un prix toutes taxes comprises.
Le montant hors taxes se cache donc à l’intérieur du prix affiché, et il faut le retrouver par division.
Cette nuance change tout, car beaucoup de personnes appliquent le taux dans le mauvais sens.
Ajouter 10 % à un prix TTC revient à compter la TVA deux fois, ce qui gonfle le résultat.
La bonne méthode consiste à extraire la TVA du prix TTC, ou à la construire depuis le prix HT.
Pour une course classique, le taux de 10 % s’applique au trajet lui-même et à ses accessoires directs.
Les suppléments pour bagages, lorsqu’ils se rattachent au transport, suivent en principe le même taux.
Les commissions versées aux entreprises de transport de personnes peuvent aussi relever de ce taux réduit.
En revanche, une prestation qui n’est plus un vrai transport peut basculer vers un autre taux.
C’est le cas de la mise à disposition à l’heure, sans distance ni destination définie, qui relève de 20 %.
Retenez donc ce contraste simple, car il évite la confusion la plus coûteuse du sujet.
Un transport avec destination coûte 10 % de TVA, tandis qu’une location de temps avec chauffeur coûte 20 %.
Formule de base : TVA = HT × taux ; TTC = HT × (1 + taux).
À 10 % : TVA = HT × 0,10 ; TTC = HT × 1,10.
Depuis un prix TTC : HT = TTC ÷ 1,10 ; TVA = TTC − HT.
 Une course de nuit reste un transport de voyageurs à 10 % de TVA en 2026.
Qui est concerné par la TVA taxi
Le passager occasionnel est concerné d’abord, même s’il ne déclare jamais de TVA lui-même.
Il paie un prix TTC, et la TVA est déjà incluse dans ce prix, sans ligne séparée sur le ticket.
Le chauffeur de taxi est concerné ensuite, car il doit savoir s’il facture ou non la TVA.
Le chauffeur VTC est dans la même situation, avec des règles de taux largement identiques.
L’entreprise cliente est concernée aussi, mais pour une raison différente et souvent décevante.
Elle paie la TVA sur la course, sans pouvoir en général la récupérer, comme nous le verrons plus loin.
Le loueur de véhicule avec chauffeur doit vérifier la nature exacte de sa prestation avant de choisir un taux.
Un hôtel qui commande un transfert pour un client doit aussi distinguer le transport du simple service d’accueil.
Une collectivité ou une association qui organise un déplacement doit poser la même question de qualification.
Dans tous les cas, la première étape consiste à identifier la prestation réelle, et non son étiquette commerciale.
Une application peut appeler la prestation « premium », mais le fisc regarde le contenu du service rendu.
Si le client paie pour aller d’un point A à un point B, la logique du transport domine.
Si le client paie pour disposer d’une voiture et d’un chauffeur pendant trois heures, la logique change.
Cette distinction protège le chauffeur, le client et l’entreprise qui comptabilise la dépense ensuite.
Taxi ou VTC : même taux, pas même métier
Sur le plan de la TVA, un taxi et un VTC se ressemblent beaucoup plus qu’on ne l’imagine.
Les deux assurent un transport de voyageurs, et les deux relèvent en principe du taux de 10 %.
La différence ne porte donc pas sur le taux de la course classique, mais sur le statut et l’organisation.
Le taxi peut être hélé dans la rue, prendre un client à une station ou répondre à une réservation.
Le VTC travaille uniquement sur réservation préalable, et il ne peut pas marauder comme un taxi.
Ces règles relèvent des transports publics particuliers de personnes, souvent appelés T3P.
Ce cadre regroupe les taxis, les VTC et certains véhicules motorisés à deux ou trois roues.
Pour la TVA, l’essentiel reste la nature du trajet, et non la couleur du véhicule ou l’application utilisée.
Un trajet Uber, Bolt ou réservé par téléphone reste un transport de voyageurs s’il relie deux lieux précis.
En revanche, une journée « à disposition » pour un mariage ou un événement peut sortir du taux réduit.
Dans ce cas, le prix dépend du temps passé, et non de la distance parcourue ou de la destination.
L’administration peut alors requalifier la prestation en mise à disposition, taxée à 20 %.
Le chauffeur doit donc décrire précisément la prestation sur son devis, avant même de parler de TVA.
Un devis clair évite un redressement, une facture contestée et un client déçu par un prix modifié après coup.
Pour comparer une location de voiture sans chauffeur, lisez aussi l’article sur la TVA location de voiture 2026.
La comparaison aide à comprendre pourquoi la présence du chauffeur change la qualification fiscale.
Le tableau récapitulatif des taux
Ce tableau résume les situations les plus courantes, sans remplacer une analyse au cas par cas.
Il permet de vérifier en un coup d’œil le taux à appliquer à chaque type de prestation.
| Prestation | Taux de TVA en 2026 | Remarque |
|---|---|---|
| Course de taxi classique | 10 % | Transport de voyageurs, article 279 du CGI |
| Course VTC avec destination définie | 10 % | Prix lié à la distance ou au trajet convenu |
| Transfert gare, hôtel ou aéroport | 10 % | Destination connue à l’avance |
| Supplément bagages lié au transport | 10 % | Accessoire du transport de voyageurs |
| Taxi conventionné, course pour la CPAM | 10 % | Le payeur ne change pas la nature du transport |
| Mise à disposition à l’heure, sans distance définie | 20 % | Prestation de mise à disposition, non un transport |
| Transport sanitaire en ambulance spécialement aménagée | Exonéré | Article 261 du CGI, conditions strictes |
| Transport de marchandises seul | 20 % | Pas un transport de voyageurs |
Ce tableau montre bien que le taux de 10 % est la règle, et que le taux de 20 % est l’exception.
Il montre aussi que l’exonération reste rare, et qu’elle ne concerne pas le taxi ordinaire.
Ne généralisez jamais une exonération sanitaire à une course classique, même si le passager est malade.
La nature du véhicule et l’agrément de l’opérateur comptent autant que l’état du passager transporté.
Comment calculer la TVA taxi sans se tromper
Le calcul devient simple dès que vous savez si votre point de départ est un prix HT ou un prix TTC.
Un prix HT est un prix sans taxe, et un prix TTC est un prix avec la taxe déjà incluse.
Le passager voit presque toujours un prix TTC, car le compteur affiche le montant à payer.
Le chauffeur assujetti doit retrouver le HT pour sa comptabilité, puis isoler la TVA collectée.
La formule depuis le HT est la plus intuitive, car elle construit le prix dans le bon ordre.
Vous multipliez le HT par 0,10 pour obtenir la TVA, puis vous ajoutez ce montant au HT.
La formule depuis le TTC demande plus d’attention, car elle exige une division, et non une soustraction simple.
Vous divisez le TTC par 1,10 pour retrouver le HT, puis vous soustrayez le HT du TTC.
Si vous soustrayez 10 % du TTC, vous obtenez un HT trop faible, et une TVA trop élevée.
Cette erreur est fréquente, et elle fausse les marges, les déclarations et les devis des chauffeurs.
Pour éviter ce piège, vérifiez chaque calcul avec le calculateur de TVA en ligne avant d’envoyer une facture.
Un contrôle de dix secondes peut éviter une correction pénible plusieurs mois plus tard.
Gardez aussi une trace écrite de vos hypothèses, surtout pour les prestations mixtes ou à l’heure.
Une note claire dans le dossier protège le chauffeur en cas de question de l’administration.
Exemples chiffrés de courses classiques
Prenons une course courte, affichée à 22 € TTC, un soir de semaine en ville.
Le HT se calcule ainsi : 22 ÷ 1,10 = 20 €, et la TVA vaut donc 2 €.
Le chauffeur assujetti déclare 20 € de base HT et 2 € de TVA collectée pour cette course.
Prenons ensuite une course à 33 € TTC, entre le centre-ville et un quartier résidentiel.
Le HT vaut 30 €, car 33 ÷ 1,10 = 30, et la TVA s’élève à 3 €.
Une course d’aéroport à 55 € TTC donne un HT de 50 € et une TVA de 5 €.
Ce découpage simple aide le passager à comprendre que le chauffeur ne garde pas tout le prix.
Une course plus longue, à 110 € TTC, se décompose en 100 € HT et 10 € de TVA.
Ces chiffres ronds montrent la logique du taux de 10 %, sans calcul compliqué.
Dans la vie réelle, les montants sont rarement ronds, et l’arrondi mérite une attention particulière.
Arrondissez toujours à deux décimales, et conservez la même méthode pour toutes vos courses.
Un arrondi incohérent peut créer de petits écarts, qui s’accumulent sur des centaines de courses.
Pour un devis, partez plutôt du HT, car il exprime le vrai prix du service avant taxe.
Un devis à 80 € HT donne une TVA de 8 €, et un prix TTC de 88 €.
Un devis à 120 € HT donne une TVA de 12 €, et un prix TTC de 132 €.
Un devis à 45 € HT donne une TVA de 4,50 €, et un prix TTC de 49,50 €.
Ces exemples montrent que le calcul reste stable, quel que soit le montant de départ.
| Course | Prix TTC | Prix HT | TVA à 10 % |
|---|---|---|---|
| Course courte en ville | 22,00 € | 20,00 € | 2,00 € |
| Trajet centre-ville vers un quartier | 33,00 € | 30,00 € | 3,00 € |
| Transfert aéroport | 55,00 € | 50,00 € | 5,00 € |
| Course longue distance | 110,00 € | 100,00 € | 10,00 € |
| Course à 27,50 € TTC | 27,50 € | 25,00 € | 2,50 € |
Ce tableau sert de référence rapide pour les courses les plus fréquentes.
Il ne remplace pas le compteur, mais il aide à vérifier un montant affiché.
Un exemple complet, du compteur à la déclaration
Imaginez Karim, chauffeur de taxi à Marseille, un vendredi soir pluvieux.
Il prend en charge un couple à la gare Saint-Charles, avec deux valises et un parapluie oublié.
Le compteur affiche 44 € TTC à l’arrivée, après un trajet ralenti par les embouteillages.
Karim, assujetti à la TVA, doit décomposer ce prix pour sa comptabilité du jour.
Il calcule 44 ÷ 1,10 = 40 € HT, puis 44 − 40 = 4 € de TVA.
Il enregistre donc 40 € de recette HT et 4 € de TVA collectée pour cette course.
Le soir même, il répète la même opération pour chaque course, sans improviser le taux.
Cette rigueur quotidienne rend sa déclaration mensuelle beaucoup plus simple à préparer.
Elle évite aussi les écarts entre le chiffre d’affaires TTC encaissé et le chiffre HT déclaré.
Karim conserve ses tickets, ses relevés et ses notes, classés par date, pour justifier chaque montant.
Ce réflexe paraît fastidieux, mais il protège son activité en cas de contrôle fiscal.
Quand le prix part du HT
Certains clients professionnels demandent un devis HT, pour comparer plusieurs prestataires.
Dans ce cas, le chauffeur construit le TTC à partir du HT, avec la même formule simple.
Un trajet facturé 60 € HT donne une TVA de 6 €, et un TTC de 66 €.
Un trajet facturé 90 € HT donne une TVA de 9 €, et un TTC de 99 €.
Un trajet facturé 150 € HT donne une TVA de 15 €, et un TTC de 165 €.
Si le client demande un prix TTC plafond, le chauffeur doit travailler à rebours avec prudence.
Un plafond de 99 € TTC correspond à 90 € HT, et non à 89,10 € HT après une fausse soustraction.
Cette vérification protège la marge, car une erreur de 90 centimes par course pèse vite lourd.
Sur cent courses, une petite erreur systématique peut représenter près de cent euros de marge perdue.
Le calculateur en ligne permet de tester plusieurs hypothèses avant de signer un devis ferme.
Utilisez-le pour comparer un prix HT, un prix TTC et une variante avec supplément bagages.
| Devis HT | TVA à 10 % | Prix TTC |
|---|---|---|
| 40,00 € | 4,00 € | 44,00 € |
| 60,00 € | 6,00 € | 66,00 € |
| 85,00 € | 8,50 € | 93,50 € |
| 120,00 € | 12,00 € | 132,00 € |
| 200,00 € | 20,00 € | 220,00 € |
Ce second tableau aide à préparer un devis professionnel clair et vérifiable.
Il montre aussi que la TVA reste proportionnelle, sans seuil ni tranche cachée.
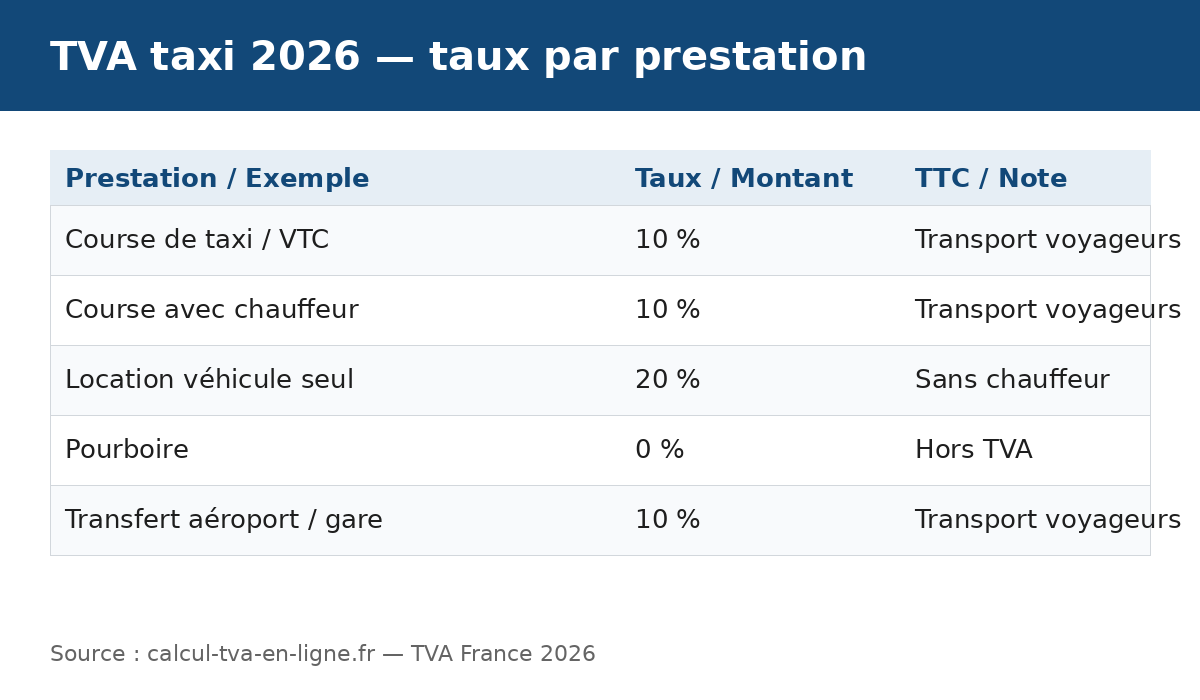 Taux de TVA taxi 2026 par prestation.
La franchise en base de TVA pour les petits chauffeurs
Beaucoup de chauffeurs débutent avec un chiffre d’affaires modeste, et la franchise en base les concerne.
Ce régime, prévu par l’article 293 B du Code général des impôts, dispense de facturer la TVA.
Pour les prestations de services, le seuil ordinaire s’élève à 37 500 € de chiffre d’affaires annuel.
Le seuil majoré, qui joue un rôle de tolérance, s’élève à 41 250 € pour ces mêmes prestations.
En dessous de ces seuils, le chauffeur facture ses courses sans TVA, avec une mention obligatoire.
La mention à porter est « TVA non applicable, article 293 B du CGI », sur chaque facture concernée.
Cette mention protège le client, qui comprend pourquoi aucune TVA n’apparaît sur le document.
En contrepartie, le chauffeur en franchise ne peut pas récupérer la TVA sur ses achats professionnels.
Ce point est souvent oublié, et il change le calcul économique du véhicule et du carburant.
Un chauffeur en franchise paie donc ses dépenses TTC, sans déduction possible, même pour un gros achat.
Le dépassement du seuil ordinaire n’entraîne pas toujours une sortie immédiate du régime.
Si le chiffre d’affaires dépasse 37 500 € sans dépasser 41 250 €, la sortie peut intervenir l’année suivante.
En revanche, un dépassement du seuil majoré en cours d’année entraîne en principe un assujettissement immédiat.
Dans ce cas, le chauffeur doit facturer la TVA dès le dépassement, et adapter ses prix sans délai.
Un suivi mensuel du chiffre d’affaires évite une mauvaise surprise en fin d’année.
Un simple tableau de bord, mis à jour chaque semaine, suffit souvent à anticiper le basculement.
Le statut de micro-entrepreneur ne change pas cette logique, car la franchise reste un régime de TVA distinct.
Un chauffeur peut donc rester micro-entrepreneur tout en devenant redevable de la TVA.
Les deux régimes obéissent à des seuils différents, et il faut les suivre séparément.
Pour un chauffeur à temps plein, le seuil de TVA peut être atteint bien avant le plafond micro.
À 4 000 € de recettes mensuelles, le total annualisé atteint déjà 48 000 €, au-delà du seuil majoré.
Cette réalité explique pourquoi la TVA devient vite un sujet concret, et non théorique.
Les régimes réels, simplifié et normal
Au-delà de la franchise, le chauffeur assujetti relève d’un régime réel de TVA.
Le régime réel simplifié convient à de nombreuses petites structures, avec une déclaration annuelle.
Le régime réel normal concerne les structures plus importantes, ou les chauffeurs qui l’ont choisi.
Dans ce régime, les déclarations sont mensuelles ou trimestrielles, selon la situation de l’entreprise.
La TVA due se calcule toujours de la même façon, quel que soit le régime réel choisi.
Elle vaut la TVA collectée sur les courses, moins la TVA déductible sur les achats professionnels.
La différence entre les régimes porte donc sur la fréquence déclarative, et non sur le taux.
Un chauffeur peut opter pour le régime réel normal, même avec un chiffre d’affaires modeste.
Ce choix peut être pertinent s’il achète un véhicule coûteux et veut récupérer la TVA rapidement.
Il exige en revanche une comptabilité plus suivie, et des déclarations plus fréquentes.
Avant d’opter, comparez le gain de déduction avec le coût de gestion supplémentaire.
Un expert-comptable peut simuler les deux régimes sur votre chiffre d’affaires prévisionnel.
Cette simulation évite un choix fondé sur une intuition, qui coûterait cher toute l’année.
La récupération de TVA : le grand malentendu
La récupération de TVA crée deux situations opposées, qu’il faut absolument distinguer.
Le client qui paie une course ne récupère en général pas la TVA, même pour un déplacement professionnel.
Le chauffeur assujetti, lui, peut récupérer la TVA sur certains achats liés à son activité.
Cette asymétrie surprend, mais elle découle de règles distinctes du Code général des impôts.
Pour le client, l’article 206 de l’annexe II du CGI exclut la TVA sur le transport de personnes.
Cette exclusion vise les billets de train, d’avion, de bus, mais aussi les courses de taxi et de VTC.
L’entreprise cliente comptabilise donc la course en charges TTC, sans déduction de TVA.
Elle peut en revanche traiter la dépense comme un frais professionnel déductible de son résultat.
La nuance est importante, car une charge déductible n’est pas une TVA récupérable.
Pour le chauffeur, la règle du véhicule de tourisme connaît une exception favorable.
En principe, la TVA sur l’achat d’un véhicule de tourisme n’est pas déductible pour une entreprise ordinaire.
Le taxi et le VTC, dont le véhicule est l’outil de travail, bénéficient d’un traitement différent.
Un chauffeur assujetti peut récupérer intégralement la TVA sur l’achat de son véhicule de taxi.
Cette récupération suppose un usage professionnel exclusif ou prépondérant, bien documenté.
Un usage privé important impose un prorata, et complique fortement la déduction.
La même logique s’applique aux frais d’entretien et de réparation du véhicule professionnel.
Les péages et les frais de stationnement professionnels ouvrent en principe droit à déduction.
Ils doivent être justifiés par une facture, et non par un simple ticket difficilement lisible.
La location du véhicule professionnel peut aussi ouvrir droit à déduction, selon le contrat choisi.
En revanche, un chauffeur en franchise ne récupère rien, même sur un véhicule neuf coûteux.
Ce contraste explique pourquoi certains chauffeurs choisissent de sortir de la franchise volontairement.
Le gain sur le véhicule peut dépasser le coût de la TVA facturée aux clients.
Chaque situation mérite un calcul personnalisé, car le kilométrage et le prix du véhicule varient.
Le carburant, un cas à part
Le carburant obéit à des règles de déduction propres, fixées notamment par l’article 298 du CGI.
Pour un véhicule de tourisme ordinaire, la TVA sur l’essence et le gazole est déductible à 80 %.
Pour un véhicule utilitaire, la déduction peut atteindre 100 %, selon le carburant utilisé.
Les carburants alternatifs, comme le GPL, le GNV ou l’électricité, sont souvent déductibles à 100 %.
Pour un taxi ou un VTC assujetti, la part déductible dépend donc du véhicule et de l’énergie choisie.
Un véhicule électrique rechargeable peut offrir un avantage net, grâce à une déduction complète de l’électricité.
Conservez toutes les factures de carburant, avec la date, le véhicule et le montant de TVA.
Un relevé de carte carburant, bien détaillé, facilite grandement la déclaration de TVA.
Un usage mixte, professionnel et privé, impose un prorata justifié par un carnet de bord.
Sans justificatif sérieux, l’administration peut remettre en cause tout ou partie de la déduction.
Ne mélangez jamais les pleins privés et professionnels sur une même facture sans ventilation claire.
| Dépense du chauffeur assujetti | TVA déductible en principe | Condition principale |
|---|---|---|
| Achat du véhicule de taxi ou VTC | 100 % | Usage professionnel, chauffeur assujetti à la TVA |
| Entretien et réparation du véhicule professionnel | 100 % | Facture au nom de l’entreprise |
| Carburant essence ou gazole, véhicule de tourisme | 80 % | Justificatif et usage professionnel |
| Électricité de recharge, GPL ou GNV | 100 % en principe | Selon le véhicule et le justificatif |
| Péages et stationnement professionnels | 100 % en principe | Facture, et non simple ticket |
| Course payée par un client entreprise | 0 % pour le client | Exclusion du transport de personnes |
Ce tableau résume l’essentiel, mais chaque dépense doit être vérifiée avec son justificatif.
Un taux de déduction ne vaut que si la facture, le paiement et l’usage sont cohérents.
Plateformes, commissions et autoliquidation
Les plateformes ont changé le quotidien des VTC, mais elles n’ont pas supprimé les obligations du chauffeur.
Uber, Bolt ou une autre plateforme reste un intermédiaire technologique, et non l’employeur du chauffeur.
Le chauffeur demeure une entreprise à part entière, responsable de ses recettes et de sa TVA.
La plateforme encaisse souvent le prix payé par le passager, puis reverse une part au chauffeur.
Cette organisation ne dispense pas le chauffeur de déclarer la totalité de ses courses.
Il doit déclarer le prix complet de la course, et non seulement la somme reversée après commission.
Cette erreur est fréquente, et elle sous-estime le chiffre d’affaires, parfois de 20 % ou 25 %.
La commission de la plateforme fait ensuite l’objet d’un traitement TVA distinct.
Les grandes plateformes facturent souvent leur commission depuis un autre pays européen.
Uber facture par exemple depuis les Pays-Bas, et Bolt depuis l’Estonie, selon leurs organisations connues.
Leur facture de commission arrive donc souvent hors taxes françaises, sans TVA française apparente.
Le chauffeur assujetti doit alors appliquer le mécanisme de l’autoliquidation sur cette commission.
Concrètement, il déclare lui-même la TVA française sur la commission, puis il la déduit si les conditions sont réunies.
L’opération peut être neutre en trésorerie, mais elle doit apparaître dans la déclaration.
Un chauffeur en franchise ne pratique pas cette autoliquidation de la même façon.
Il doit vérifier sa situation avec son comptable, car les règles dépendent de son régime exact.
Dans tous les cas, conservez chaque relevé de plateforme, chaque facture de commission et chaque versement.
Un relevé incomplet rend impossible la réconciliation entre les courses, les commissions et les encaissements.
Pour une course à 40 € TTC, avec une commission de 25 %, la plateforme retient 10 €.
Le chauffeur reçoit 30 €, mais son chiffre d’affaires TTC reste de 40 € pour cette course.
Sa TVA collectée, s’il est assujetti, se calcule sur la base HT de 40 € TTC, soit environ 3,64 €.
Ce calcul montre pourquoi la commission ne réduit pas la TVA due sur la course elle-même.
Elle constitue une charge distincte, avec sa propre facture et son propre traitement fiscal.
Un chauffeur qui confond recette nette et chiffre d’affaires fausse ses seuils de franchise.
Il risque alors de rester en franchise alors qu’il aurait dû devenir assujetti.
Le suivi mensuel des montants bruts, avant commission, évite cette erreur coûteuse.
Facturation et note de taxi : ce qui est obligatoire
La facture de taxi obéit à des mentions précises, qui protègent le passager et l’entreprise cliente.
Pour une course d’au moins 25 € TTC, le chauffeur doit en principe remettre une note au client.
En dessous de ce montant, la note est remise sur demande du client, ce qui reste fréquent.
Cette note doit indiquer la date de la course, le nom du prestataire et l’immatriculation du véhicule.
Elle doit aussi mentionner les heures de début et de fin de course, pour situer la prestation.
Le prix TTC sans suppléments doit être distingué du prix TTC total, avec suppléments.
Chaque supplément facturé doit apparaître séparément, pour éviter toute contestation ultérieure.
Le nom du client, ainsi que les lieux de départ et d’arrivée, figurent sur la note si le client le demande.
Une adresse pour les réclamations doit également être indiquée, pour un recours effectif.
Pour un chauffeur assujetti, la facture doit en outre mentionner le taux de TVA applicable.
Elle doit indiquer le montant HT, le montant de TVA et le montant TTC, de façon lisible.
Pour un chauffeur en franchise, la mention « TVA non applicable, article 293 B du CGI » remplace ces lignes.
Une facture sans taux, sans HT ou sans mention de franchise crée un doute inutile.
L’entreprise cliente peut alors refuser la note de frais, même si la course a bien eu lieu.
Conservez une copie de chaque facture, classée par ordre chronologique, pendant la durée légale.
La durée de conservation peut atteindre dix ans pour les documents comptables, selon leur nature.
Un classement numérique, avec des fichiers nommés par date, simplifie un contrôle ultérieur.
La facturation électronique entre entreprises se généralise progressivement en France.
Les grandes entreprises sont concernées dès septembre 2026, et les petites structures suivront ensuite.
Un chauffeur qui facture des entreprises doit donc anticiper ce passage, sans attendre le dernier moment.
Un logiciel de facturation adapté au transport évite les mentions oubliées et les calculs approximatifs.
Il automatise le taux, la numérotation et l’archivage, ce qui réduit les erreurs humaines.
Cas particuliers : sanitaire, bagages, attente et international
Le transport sanitaire mérite une attention particulière, car il ne suit pas une règle unique.
Un taxi conventionné qui transporte un patient reste en principe un transport de voyageurs à 10 %.
Le fait que la CPAM paie la course, à la place du patient, ne change pas ce taux.
Le chauffeur transmet alors sa facture selon les flux convenus avec l’assurance maladie.
La prise en charge par la CPAM obéit à des tarifs conventionnels, distincts du compteur classique.
Le patient ne choisit pas librement le mode de transport, car le médecin prescrit le mode adapté.
Un taxi non conventionné, choisi par confort, peut ne pas ouvrir droit à remboursement.
Cette règle de remboursement ne doit pas être confondue avec la règle de TVA elle-même.
En revanche, le transport de malades en ambulance spécialement aménagée peut être exonéré de TVA.
Cette exonération figure à l’article 261 du Code général des impôts, dans des conditions strictes.
Elle exige un véhicule spécialement aménagé, et un opérateur agréé pour le transport sanitaire.
Les véhicules sanitaires légers, peu aménagés, ne remplissent pas cette condition d’aménagement.
Leurs transports restent donc imposables, même s’ils transportent des personnes malades.
Un taxi ordinaire, même utilisé pour aller à l’hôpital, ne devient pas une ambulance exonérée.
Les bagages, eux, suivent en principe le sort du transport, lorsqu’ils accompagnent le voyageur.
Un supplément pour une valise volumineuse, facturé avec la course, relève donc du taux de 10 %.
Un transport de colis seul, sans voyageur, relève en revanche du transport de marchandises à 20 %.
Cette distinction protège le chauffeur qui transporte parfois un colis pour un client régulier.
Le temps d’attente, facturé avec une course, se rattache en principe au transport lui-même.
Une attente longue, facturée seule comme une mise à disposition, peut en revanche basculer à 20 %.
La rédaction du devis doit donc préciser si l’attente fait partie du trajet ou d’une prestation distincte.
Pour un trajet international, la territorialité de la TVA dépend du parcours et du lieu de départ.
Un trajet entièrement réalisé en France reste en principe soumis à la TVA française.
Un trajet transfrontalier exige une analyse plus fine, avec la part parcourue dans chaque pays.
Dans ce cas, demandez un avis comptable avant de facturer, car l’erreur peut porter sur le taux.
Un trajet vers un aéroport français, même pour un vol international, reste un transport intérieur.
Le vol lui-même obéit à d’autres règles, qui ne concernent pas le taxi qui conduit à l’aéroport.
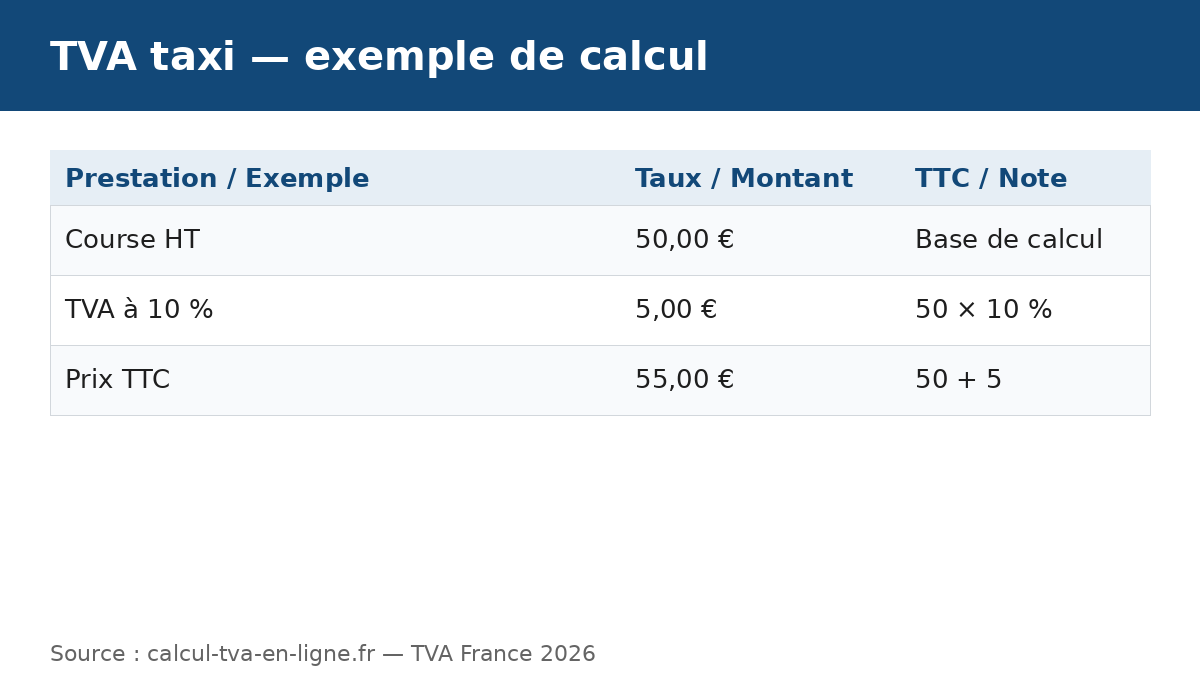 Exemple de calcul TVA taxi : 50 € HT, 5 € de TVA, 55 € TTC.
Les pourboires : volontaire ou intégré, tout change
Le pourboire n’est pas une simple politesse, car son traitement fiscal dépend de sa nature.
Un pourboire volontaire, laissé librement par le client, n’est pas un prix imposé par le chauffeur.
Il ne s’ajoute pas en principe à la base de TVA, lorsqu’il reste une gratification spontanée.
Le client décide du montant, du moment et même de l’existence de ce geste.
Le chauffeur ne peut pas l’exiger, ni l’inscrire comme un supplément obligatoire sur la note.
En revanche, un montant intégré à la facture, sous forme de service imposé, entre dans le prix.
Ce montant suit alors le régime de la prestation, et il est soumis à la TVA applicable.
La distinction repose donc sur la liberté du client, et non sur le nom donné à la somme.
Un « pourboire » obligatoire, inscrit sur la facture, n’est plus un vrai pourboire volontaire.
Pour un chauffeur indépendant, le pourboire volontaire rejoint en pratique sa rémunération personnelle.
Pour un chauffeur salarié, le pourboire appartient en principe au personnel de service concerné.
Les règles sociales et fiscales des pourboires ont évolué ces dernières années, avec des exonérations temporaires.
Ne fondez pas une décision durable sur un dispositif temporaire, sans vérifier son état en 2026.
En cas de doute, séparez clairement le prix de la course et le geste volontaire du client.
Cette séparation évite de gonfler artificiellement la base de TVA, ou de minorer un prix obligatoire.
Sur une application, un pourboire proposé après la course reste en principe un geste volontaire.
Il doit rester facultatif, modifiable et distinct du prix du trajet affiché avant la course.
Les erreurs coûteuses à éviter
La première erreur consiste à appliquer 20 % à une course classique, par réflexe du taux normal.
Ce réflexe surtaxe le client, fausse le devis et crée un écart avec les concurrents.
La deuxième erreur consiste à soustraire 10 % du TTC, au lieu de diviser par 1,10.
Cette méthode donne un HT trop bas, et une TVA trop haute, sur chaque course.
La troisième erreur consiste à déclarer la recette nette après commission, au lieu du prix brut.
Cette erreur sous-estime le chiffre d’affaires, et retarde la sortie de franchise.
La quatrième erreur consiste à oublier l’autoliquidation sur la commission de plateforme.
Cette omission laisse une déclaration incomplète, même si l’effet en trésorerie reste neutre.
La cinquième erreur consiste à récupérer la TVA d’une course en tant que client entreprise.
Cette TVA n’est pas déductible, et sa déduction expose l’entreprise à un redressement.
La sixième erreur consiste à facturer à 10 % une mise à disposition à l’heure sans destination.
Cette qualification erronée sous-taxe une prestation qui relève en principe de 20 %.
La septième erreur consiste à confondre franchise de TVA et absence totale d’obligations.
Un chauffeur en franchise doit toujours émettre des factures, suivre son chiffre d’affaires et conserver ses justificatifs.
La huitième erreur consiste à mélanger les dépenses privées et professionnelles sans prorata.
Ce mélange fragilise la déduction du carburant, du véhicule et des frais d’entretien.
La neuvième erreur consiste à émettre une facture sans mention de TVA ou sans mention de franchise.
Cette omission peut faire rejeter une note de frais, même pour une course réelle et justifiée.
La dixième erreur consiste à généraliser une exonération sanitaire à toutes les courses médicales.
Seule l’ambulance spécialement aménagée, avec un opérateur agréé, peut bénéficier de l’exonération.
La onzième erreur consiste à ne pas suivre les seuils de franchise mois après mois.
Un dépassement découvert en décembre coûte plus cher qu’un basculement anticipé en septembre.
La douzième erreur consiste à arrondir chaque course différemment, sans méthode stable.
Des arrondis incohérents créent des écarts visibles, qui attirent l’attention lors d’un contrôle.
Chacune de ces erreurs paraît petite isolément, mais leur cumul peut représenter des milliers d’euros.
Un contrôle régulier, même rapide, reste le meilleur investissement pour un chauffeur indépendant.
Que faire concrètement, dès demain
Commencez par vérifier votre régime de TVA actuel, franchise ou régime réel, sans supposer.
Notez votre chiffre d’affaires des douze derniers mois, en montants bruts avant commission.
Comparez ce total aux seuils de 37 500 € et de 41 250 €, pour situer votre position.
Vérifiez ensuite que vos devis distinguent bien le transport de la mise à disposition.
Corrigez les modèles de facture qui oublient le taux, le HT ou la mention de franchise.
Testez trois courses réelles avec le calculateur de TVA en ligne, en partant du TTC.
Refaites le même test en partant du HT, pour vérifier la cohérence des deux méthodes.
Classez vos factures de véhicule, de carburant, de péage et de stationnement par mois.
Notez la part professionnelle de chaque dépense mixte, avec un justificatif simple.
Réconciliez chaque mois les relevés de plateforme avec vos encaissements bancaires réels.
Signalez à votre comptable tout dépassement de seuil, toute commission étrangère et tout trajet atypique.
Prévoyez une marge pour la TVA collectée, et ne dépensez jamais le prix TTC comme un revenu net.
Un compte séparé, même simple, aide à mettre de côté la TVA due chaque mois.
Enfin, relisez vos conditions commerciales, pour que le client comprenne le prix avant la course.
La transparence sur le prix protège la relation commerciale, autant que la conformité fiscale.
FAQ sur la TVA taxi
Quel est le taux de TVA pour une course de taxi en 2026 ?
Le taux applicable à une course de taxi classique est de 10 % en France en 2026.
Ce taux réduit vise le transport de voyageurs, en application de l’article 279 du Code général des impôts.
Le prix affiché au passager est en principe un prix TTC, qui inclut déjà cette TVA de 10 %.
La TVA taxi est-elle la même pour un VTC ?
Oui, une course VTC classique relève en principe du même taux de 10 % qu’une course de taxi.
La condition reste la même, à savoir un vrai transport avec une destination définie.
Une mise à disposition à l’heure, sans distance définie, peut en revanche relever de 20 %.
Comment calculer la TVA sur une course à 55 € TTC ?
Divisez le prix TTC par 1,10 pour retrouver le HT, soit 50 € dans cet exemple.
La TVA vaut ensuite 55 € moins 50 €, soit 5 € pour cette course.
Ne soustrayez pas 10 % de 55 €, car vous obtiendriez un HT faux de 49,50 €.
Comment calculer le TTC depuis un prix HT de 80 € ?
Multipliez le HT par 0,10 pour obtenir une TVA de 8 €.
Ajoutez ensuite cette TVA au HT, ce qui donne un prix TTC de 88 €.
La formule courte est donc 80 × 1,10 = 88 € TTC.
Un chauffeur en franchise facture-t-il la TVA taxi ?
Non, un chauffeur en franchise en base ne facture pas de TVA à ses clients.
Il doit porter la mention « TVA non applicable, article 293 B du CGI » sur ses factures.
En contrepartie, il ne peut pas récupérer la TVA sur ses achats professionnels.
Quels sont les seuils de franchise pour un chauffeur en 2026 ?
Le seuil ordinaire pour les prestations de services s’élève à 37 500 € de chiffre d’affaires annuel.
Le seuil majoré s’élève à 41 250 €, et son dépassement entraîne en principe un assujettissement immédiat.
Suivez vos recettes brutes, avant commission de plateforme, pour appliquer ces seuils correctement.
Une entreprise peut-elle récupérer la TVA sur une course de taxi ?
Non, en règle générale, la TVA sur un transport de personnes n’est pas déductible pour le client.
Cette exclusion figure à l’article 206 de l’annexe II du Code général des impôts.
L’entreprise comptabilise donc la course en charges TTC, sans récupération de TVA.
Un chauffeur peut-il récupérer la TVA sur son véhicule ?
Oui, un chauffeur assujetti peut en principe récupérer intégralement la TVA sur son véhicule de taxi.
Cette exception favorable ne s’applique pas à une entreprise ordinaire qui achète un véhicule de tourisme.
La récupération suppose un usage professionnel bien établi, et un chauffeur en franchise ne récupère rien.
La TVA sur le carburant est-elle récupérable pour un taxi ?
La déduction du carburant dépend du véhicule, de l’énergie et des justificatifs conservés.
Pour un véhicule de tourisme, l’essence et le gazole ouvrent en principe droit à une déduction de 80 %.
L’électricité de recharge, le GPL et le GNV peuvent ouvrir droit à une déduction de 100 %.
Que change la commission Uber ou Bolt pour la TVA ?
La commission ne réduit pas la TVA due sur la course, qui se calcule sur le prix brut.
Le chauffeur déclare le prix complet de la course, et non la somme nette reversée.
La commission facturée depuis l’étranger peut en outre exiger une autoliquidation, à vérifier avec un comptable.
Une course pour la CPAM est-elle exonérée de TVA ?
Non, une course de taxi conventionné reste en principe taxée à 10 %, même si la CPAM paie.
Le payeur ne change pas la nature du transport de voyageurs réalisé par le taxi.
Seul le transport en ambulance spécialement aménagée, par un opérateur agréé, peut être exonéré.
Le pourboire est-il soumis à la TVA taxi ?
Un pourboire volontaire, laissé librement par le client, n’entre pas en principe dans la base de TVA.
Un montant imposé et intégré à la facture suit en revanche le régime du prix de la prestation.
Séparez donc toujours le prix obligatoire de la course et le geste volontaire du client.
Faut-il une facture pour une course de moins de 25 € ?
En dessous de 25 € TTC, la note de taxi est remise sur demande du client.
À partir de 25 € TTC, sa remise devient en principe obligatoire, avec les mentions prévues.
Pour une note de frais professionnelle, demandez toujours une facture complète et lisible.
La mise à disposition avec chauffeur est-elle à 10 % ou 20 % ?
Une mise à disposition facturée à l’heure, sans distance ni destination définie, relève en principe de 20 %.
Elle n’est plus analysée comme un transport, mais comme une mise à disposition de véhicule avec chauffeur.
Précisez toujours la prestation sur le devis, pour éviter une requalification coûteuse.
Conclusion : les points clés de la TVA taxi
La TVA taxi se résume à une règle simple, mais à des détails qui coûtent cher.
Une course classique de taxi ou de VTC relève du taux réduit de 10 % en 2026.
Le prix affiché est un prix TTC, et le HT se retrouve en divisant par 1,10.
La formule à retenir est courte : TVA = HT × taux, et TTC = HT × (1 + taux).
La franchise en base protège les petits chiffres d’affaires, mais elle bloque toute récupération.
Le chauffeur assujetti peut récupérer la TVA sur son véhicule, son entretien et une part du carburant.
Le client entreprise, lui, ne récupère pas la TVA de la course, même pour un trajet professionnel.
Les plateformes ne suppriment pas les obligations du chauffeur, ni la TVA sur le prix brut.
La mise à disposition à l’heure reste l’exception à surveiller, avec son taux de 20 %.
Le transport sanitaire en ambulance spécialement aménagée reste une exonération étroite.
Une facture claire, un suivi mensuel et un calcul vérifié suffisent à éviter la plupart des erreurs.
Pour vérifier un montant avant de facturer, utilisez le calculateur de TVA en ligne avec le taux de 10 %.
Ce réflexe simple transforme une règle fiscale abstraite en un prix juste, pour le chauffeur comme pour le client.