- TVA plombier 2026 : taux, calculs et erreurs à éviter
- Une fuite un dimanche soir, et une facture à trois taux possibles
- La règle simple de la TVA plombier en 2026
- Les taux de TVA plombier en un coup d’œil
- Exemples chiffrés : d’une réparation simple à une rénovation complète
- TVA plombier à 10 % : la rénovation classique expliquée simplement
- TVA plombier à 5,5 % : la rénovation énergétique et ses critères
- TVA plombier à 20 % : quand le taux normal s’impose
- La certification sur le devis ou la facture depuis 2025
- Les cas particuliers : copropriété, location et urgence
- Franchise en base, récupération de TVA et facturation
- Les erreurs coûteuses à éviter absolument
- Les prochaines étapes pratiques avant de signer
- Questions fréquentes sur la TVA plombier
- Quel est le taux de TVA pour un plombier en France en 2026 ?
- Une réparation de fuite est-elle taxée à 10 % ?
- Comment calculer la TVA d’une rénovation de salle de bains à 4 000 euros HT ?
- Quels travaux de plomberie sont à 5,5 % en 2026 ?
- Pourquoi une chaudière gaz neuve est-elle à 20 % en 2026 ?
- Les matériaux achetés par le client sont-ils à 10 % ?
- Que faut-il certifier sur le devis pour bénéficier d’un taux réduit ?
- Un plombier en franchise en base facture-t-il de la TVA ?
- Un chantier mixte peut-il avoir plusieurs taux de TVA ?
- Comment retrouver le prix HT depuis un prix TTC à 10 % ?
- Une urgence change-t-elle le taux de TVA du plombier ?
- Où vérifier un calcul de TVA plombier avant de signer ?
- Conclusion : trois taux, une seule méthode pour ne pas se tromper
Une fuite un dimanche soir, et une facture à trois taux possibles
Imaginez Karim, qui découvre une fuite sous son évier un dimanche soir. L’eau goutte lentement, le meuble commence à gonfler, et il appelle un plombier en urgence.
Le plombier répare la fuite le lundi matin, puis propose deux autres travaux. Il suggère de remplacer un robinet fatigué et d’installer un chauffe-eau plus économe.
À la réception du devis, Karim découvre trois taux différents sur trois lignes. La réparation est à 10 %, le chauffe-eau économe à 5,5 %, et un autre poste à 20 %.
Karim se demande si le plombier s’est trompé, ou si la facture cache une erreur. En réalité, ces trois taux peuvent être corrects, pour trois natures de travaux différentes.
Ce guide sur la TVA plombier explique la règle simplement, avec des chiffres vérifiables. Il s’adresse aux particuliers, aux propriétaires bailleurs et aux plombiers qui chiffrent leurs interventions.
La règle simple de la TVA plombier en 2026
En France, les travaux de plomberie ne suivent pas un seul taux. Le taux dépend de la nature des travaux, de l’âge du logement et de l’usage du local.
Le taux normal est de 20 %, prévu par l’article 278 du Code général des impôts. Il s’applique par défaut, quand aucun taux réduit n’est prévu pour les travaux concernés.
Le taux intermédiaire de 10 % s’applique aux travaux d’amélioration, de transformation, d’aménagement et d’entretien. Ce taux est prévu par l’article 279-0 bis du Code général des impôts.
Le taux réduit de 5,5 % s’applique aux travaux d’amélioration de la qualité énergétique. Ce taux est prévu par l’article 278-0 bis A du Code général des impôts.
Les deux taux réduits supposent deux conditions communes, qui doivent être remplies ensemble. Le local doit être affecté à l’usage d’habitation, et il doit être achevé depuis plus de deux ans.
Un logement achevé depuis moins de deux ans ne peut pas bénéficier de ces taux réduits. Les travaux y sont en principe taxés à 20 %, même s’ils ressemblent à une rénovation classique.
Un local à usage professionnel, comme un bureau ou un commerce, ne remplit pas non plus la condition d’habitation. Les travaux de plomberie y sont en principe taxés à 20 %.
La formule de base reste toujours la même, et elle mérite d’être écrite en clair. La formule est la suivante : TVA = HT × taux, puis TTC = HT + TVA.
Pour un taux de 10 %, le calcul se simplifie avec un multiplicateur de 1,10. La formule devient alors la suivante : TTC = HT × 1,10.
Pour un taux de 5,5 %, le multiplicateur est de 1,055. La formule devient alors la suivante : TTC = HT × 1,055.
Pour un taux de 20 %, le multiplicateur est de 1,20. La formule devient alors la suivante : TTC = HT × 1,20.
Quand le prix connu est le TTC, le raisonnement s’inverse. Le prix HT s’obtient en divisant le TTC par le même multiplicateur, selon le taux concerné.
Pour vérifier un devis avant de le signer, un outil simple suffit. Vous pouvez tester vos montants sur le calculateur de TVA en ligne, en indiquant le prix et le taux concerné.
Les taux de TVA plombier en un coup d’œil
Le tableau suivant résume les taux de TVA plombier les plus fréquents en plomberie. Il donne un repère fiable, mais il ne remplace pas la lecture attentive du devis.
| Travaux de plomberie | Taux de TVA en métropole | Condition principale |
|---|---|---|
| Réparation d’une fuite, remplacement d’un robinet | 10 % | Logement d’habitation achevé depuis plus de 2 ans |
| Rénovation de salle de bains, remplacement de sanitaires | 10 % | Amélioration ou entretien, logement de plus de 2 ans |
| Chauffe-eau thermodynamique, pompe à chaleur éligible | 5,5 % | Rénovation énergétique, critères de performance respectés |
| Pompe à chaleur air/air éligible | 5,5 % | Depuis le 18 juillet 2026, si les critères sont remplis |
| Chaudière gaz ou fioul neuve | 20 % | Depuis le 1er mars 2025, taux réduit supprimé pour le neuf |
| Travaux dans un logement neuf ou de moins de 2 ans | 20 % | Condition d’ancienneté non remplie |
| Travaux dans un local professionnel | 20 % | Local non affecté à l’habitation |
| Matériaux achetés seuls par le client, sans pose | 20 % | Achat de matériaux seul, sans prestation de travaux |
| Surélévation ou remise à neuf de l’immeuble | 20 % | Travaux assimilés à du neuf, hors taux réduits |
Ce tableau montre une idée centrale, facile à retenir. Le même plombier peut facturer trois taux différents, selon la nature des travaux et l’âge du logement.
En Corse et dans les départements d’outre-mer, des taux spécifiques peuvent s’appliquer à certains travaux. Il faut vérifier la grille locale avant d’appliquer automatiquement les taux métropolitains.
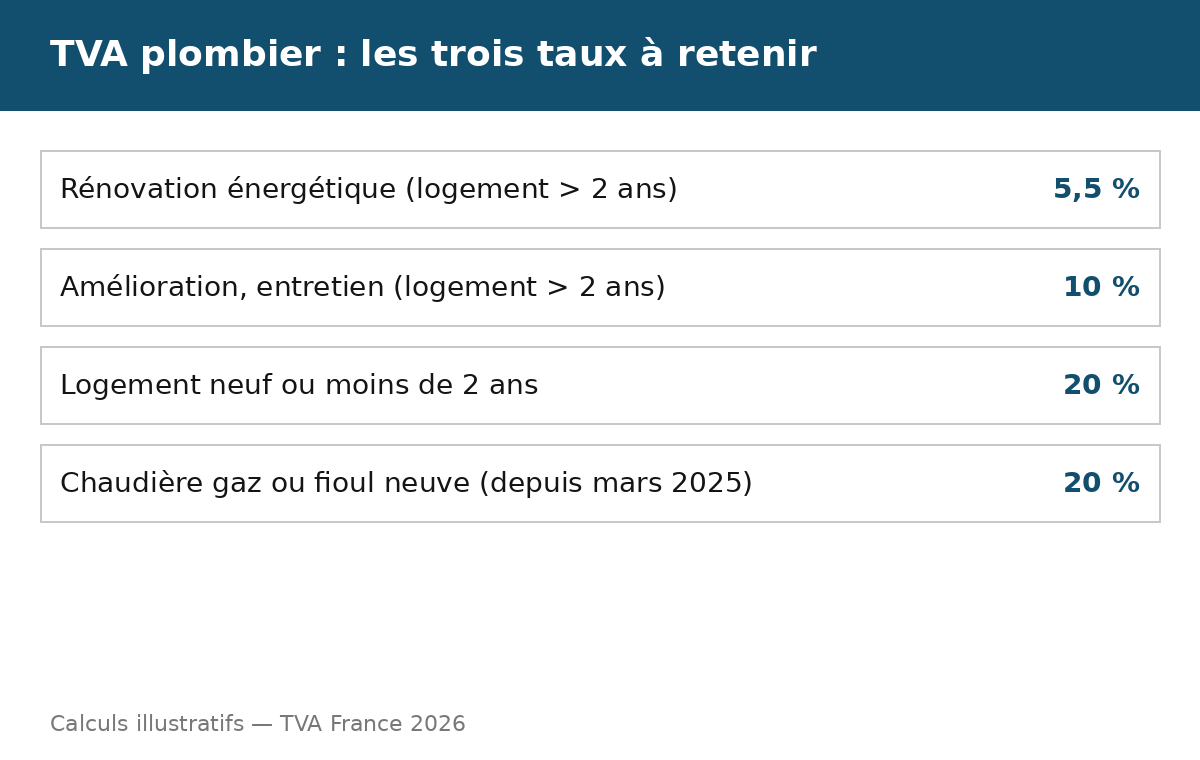 Les trois taux de TVA plombier dépendent de la nature des travaux et de l’âge du logement.
Exemples chiffrés : d’une réparation simple à une rénovation complète
Commençons par le cas le plus simple, celui d’une réparation de fuite. Un devis à 300 euros HT, taxé à 10 %, porte une TVA de 30 euros.
Le client paie donc 330 euros TTC pour cette réparation. Le calcul est direct : 300 × 0,10 = 30, puis 300 + 30 = 330.
Prenons ensuite une rénovation de salle de bains, à 4 000 euros HT et à 10 %. La TVA s’élève à 400 euros, car 4 000 × 0,10 = 400.
Le total TTC est donc de 4 400 euros, soit 4 000 + 400. Ce montant correspond à des travaux d’amélioration dans un logement de plus de deux ans.
Prenons maintenant un équipement énergétique, à 6 000 euros HT et à 5,5 %. La TVA s’élève à 330 euros, car 6 000 × 0,055 = 330.
Le total TTC est donc de 6 330 euros, soit 6 000 + 330. La différence avec le taux de 10 % est visible, et elle justifie de bien qualifier les travaux.
Le raisonnement inverse est tout aussi utile avant de signer. Si un devis affiche 1 100 euros TTC avec un taux de 10 %, le prix HT est de 1 000 euros.
La TVA contenue dans ce prix TTC est alors de 100 euros. Le calcul complet est le suivant : 1 100 ÷ 1,10 = 1 000, puis 1 100 − 1 000 = 100.
Cette méthode évite de calculer 10 % directement sur le TTC, ce qui donnerait 110 euros. Cette erreur de 10 euros, répétée sur un chantier complet, fausse toute comparaison.
| Exemple de travaux de plomberie | Prix HT | Taux | TVA | Prix TTC |
|---|---|---|---|---|
| Réparation d’une fuite | 300,00 € | 10 % | 30,00 € | 330,00 € |
| Remplacement d’un robinet et d’un siphon | 500,00 € | 10 % | 50,00 € | 550,00 € |
| Rénovation de salle de bains | 4 000,00 € | 10 % | 400,00 € | 4 400,00 € |
| Équipement de rénovation énergétique | 6 000,00 € | 5,5 % | 330,00 € | 6 330,00 € |
| Chaudière gaz neuve, pose comprise | 3 000,00 € | 20 % | 600,00 € | 3 600,00 € |
Passons maintenant à un chantier mixte, proche de la réalité d’une rénovation. Karim fait réparer une fuite, remplacer des sanitaires et installer un équipement économe.
La réparation coûte 300 euros HT à 10 %, soit une TVA de 30 euros. Les sanitaires coûtent 1 200 euros HT à 10 %, soit une TVA de 120 euros.
L’équipement énergétique coûte 2 000 euros HT à 5,5 %, soit une TVA de 110 euros. Le total HT du chantier atteint donc 3 500 euros.
La TVA totale est de 260 euros, car 30 + 120 + 110 = 260. Le total TTC s’élève donc à 3 760 euros, soit 3 500 + 260.
Cet exemple de TVA plombier montre pourquoi un taux moyen n’a aucun sens fiscal. Appliquer 10 % à l’ensemble donnerait une TVA de 350 euros, soit 90 euros de trop.
Appliquer 5,5 % à l’ensemble donnerait, à l’inverse, une TVA de 192,50 euros. Le client paierait trop peu de TVA, et le plombier déclarerait un montant incorrect.
Pour vérifier ce type de chantier mixte, vous pouvez refaire chaque ligne sur le calculateur de TVA en ligne, en changeant le taux pour chaque poste. Cette vérification prend quelques minutes et évite une facture incohérente.
TVA plombier à 10 % : la rénovation classique expliquée simplement
Le taux de 10 % couvre les travaux d’amélioration, de transformation, d’aménagement et d’entretien. Il s’agit du taux le plus fréquent pour un plombier intervenant dans un logement ancien.
La réparation d’une fuite, le remplacement d’un robinet ou la réfection d’une évacuation relèvent en principe de ce taux. Ces interventions entretiennent ou améliorent un logement existant, sans le reconstruire.
Le remplacement de sanitaires, comme une baignoire, un lavabo ou des toilettes, relève aussi en principe du taux de 10 %. Il s’agit d’une amélioration du logement, et non d’une construction neuve.
La rénovation d’une salle de bains, avec carrelage et plomberie, suit la même logique de base. Chaque poste de plomberie reste à 10 %, quand le logement a plus de deux ans et reste affecté à l’habitation.
Deux limites doivent toutefois être gardées à l’esprit, car elles font basculer vers 20 %. Les travaux ne doivent pas rendre l’immeuble à l’état neuf, ni augmenter sa surface de plancher de plus de 10 %.
Une surélévation, par exemple, ne relève pas du taux réduit. Elle crée une surface nouvelle, et elle est traitée comme une opération assimilée à du neuf.
La condition d’habitation mérite aussi une vérification concrète. Une résidence principale comme une résidence secondaire peut en bénéficier, que le client soit propriétaire ou locataire.
Un logement vacant, destiné à l’habitation après les travaux, peut également entrer dans ce cadre. Ce qui compte, c’est l’affectation à l’habitation à l’issue des travaux, et non la seule occupation au moment du chantier.
Pour un plombier, la bonne pratique est donc de qualifier chaque poste avant de chiffrer. Un devis qui mélange les natures de travaux sans les distinguer crée une confusion inutile.
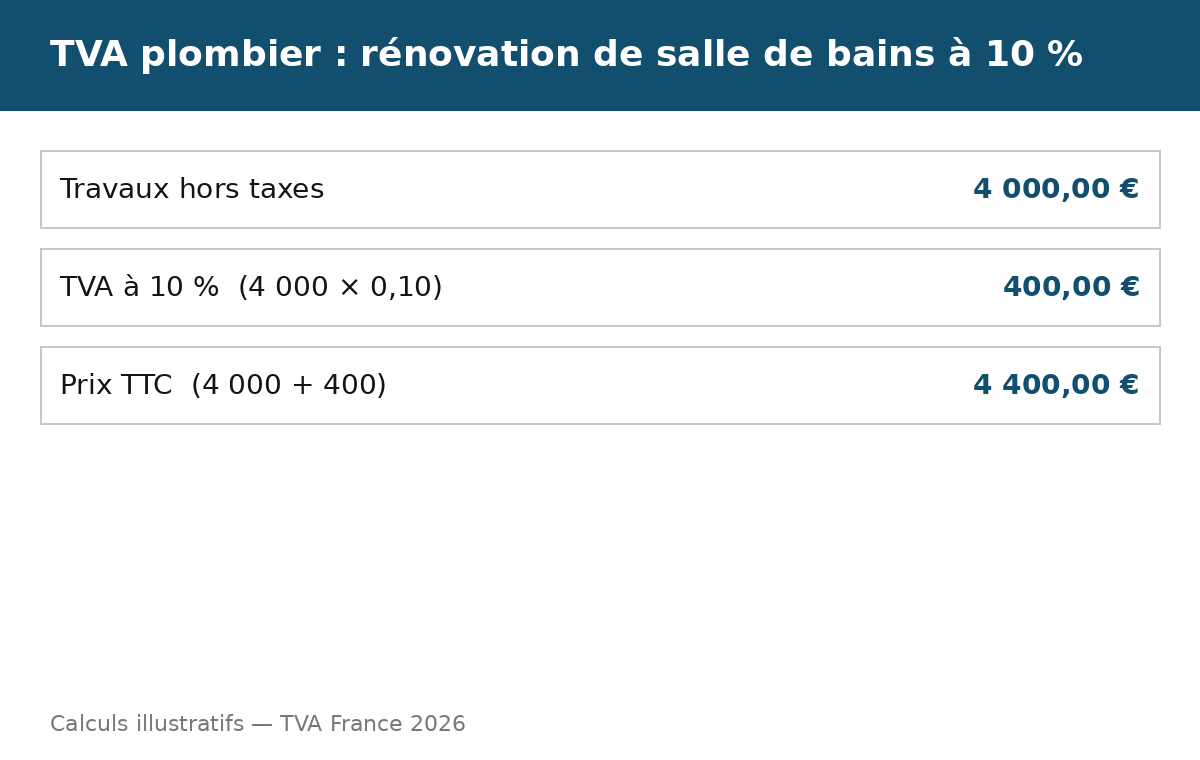 Une rénovation de salle de bains à 4 000 euros HT coûte 4 400 euros TTC à 10 %.
TVA plombier à 5,5 % : la rénovation énergétique et ses critères
Le taux de 5,5 % est réservé aux travaux d’amélioration de la qualité énergétique. Il ne s’applique pas à toute la plomberie, mais seulement aux équipements et travaux éligibles, listés par les textes.
Parmi les équipements concernés, on trouve notamment certaines pompes à chaleur, des chauffe-eau thermodynamiques et des systèmes de régulation du chauffage. Chaque équipement doit respecter des critères de performance minimaux.
Depuis le 18 juillet 2026, une pompe à chaleur air/air peut bénéficier du taux de 5,5 %, si elle remplit les nouveaux critères. Avant cette date, son traitement était différent, et cette évolution mérite d’être vérifiée sur le devis.
Depuis le 1er octobre 2025, les panneaux photovoltaïques jusqu’à 9 kWc bénéficient également du taux de 5,5 % dans certaines conditions. Ce point concerne moins la plomberie, mais il montre que les taux énergétiques évoluent régulièrement.
Les travaux induits, indissociablement liés aux travaux énergétiques, peuvent suivre le même taux de 5,5 %. Il s’agit de travaux nécessaires à la réalisation de l’équipement énergétique, et non d’une rénovation générale déguisée.
Un exemple simple aide à comprendre cette notion de travaux induits. Le déplacement d’une tuyauterie, indispensable pour installer une pompe à chaleur éligible, peut suivre le taux de l’équipement principal.
En revanche, la rénovation complète d’une salle de bains, réalisée en même temps, ne devient pas énergétique par simple concomitance. Chaque poste doit être qualifié pour lui-même, avec son propre taux.
La performance de l’équipement doit être justifiée par le professionnel, avec des caractéristiques techniques conformes. Un équipement qui ne respecte pas les seuils ne peut pas bénéficier du taux de 5,5 %, même s’il consomme moins qu’un ancien modèle.
Pour un client, la question à poser est donc très simple, mais essentielle. Il faut demander au plombier quel équipement précis est éligible, et sur quel critère de performance il se fonde.
TVA plombier à 20 % : quand le taux normal s’impose
Le taux de 20 % s’applique dès qu’une condition des taux réduits manque. Il ne s’agit pas d’une sanction, mais du retour au taux normal prévu pour la plupart des biens et services.
Le premier cas est celui d’un logement achevé depuis moins de deux ans. Un appartement neuf, livré il y a un an, ne remplit pas la condition d’ancienneté, même pour une simple réparation.
Le deuxième cas est celui d’un local à usage autre que l’habitation. Un bureau, un commerce ou un atelier relève en principe du taux normal, même pour des travaux identiques à ceux d’un logement.
Le troisième cas concerne la chaudière gaz ou fioul neuve, depuis le 1er mars 2025. Le taux réduit a été supprimé pour l’achat et la pose de ces chaudières neuves, qui relèvent désormais du taux normal.
Cette règle mérite une attention particulière, car elle a changé récemment. Un devis ancien, qui affichait 5,5 % ou 10 % pour une chaudière gaz neuve, ne peut plus être recopié tel quel en 2026.
L’entretien et la réparation d’une chaudière gaz déjà en place suivent une logique différente. Ces interventions d’entretien peuvent relever d’un taux réduit, quand les autres conditions sont remplies.
Le quatrième cas est celui des matériaux achetés seuls par le client, sans pose par un professionnel. Ces matériaux sont vendus au taux normal de 20 %, car le taux réduit suppose une prestation de travaux.
Le cinquième cas concerne les gros équipements exclus, comme certains systèmes de climatisation de confort. Ces équipements doivent être vérifiés au cas par cas, car leur traitement dépend de leur nature exacte.
Le sixième cas est celui d’une opération assimilée à du neuf, comme une remise à neuf de l’immeuble. Quand les travaux rendent l’immeuble à l’état neuf, le taux réduit ne s’applique plus.
Pour un plombier, la vigilance porte donc sur la qualification initiale du chantier. Une erreur de taux, répétée sur plusieurs chantiers, peut représenter une somme importante lors d’un contrôle.
La certification sur le devis ou la facture depuis 2025
Depuis le 16 février 2025, l’attestation simplifiée de TVA n’est plus exigée comme avant. La loi de finances pour 2025 a remplacé cette attestation par une certification du client sur le devis ou la facture.
Concrètement, le client certifie que l’immeuble est affecté à l’usage d’habitation et achevé depuis plus de deux ans. Il certifie aussi que les travaux ne conduisent pas à une surélévation, ne rendent pas l’immeuble à l’état neuf et n’augmentent pas sa surface de plus de 10 %.
Cette certification doit apparaître sur le devis ou la facture signée, et non sur un document séparé oublié dans un tiroir. Elle engage le client, qui doit conserver une copie du devis et des factures pendant plusieurs années.
Si les mentions portées sur le devis s’avèrent inexactes du fait du client, celui-ci peut être solidairement tenu au paiement du complément de taxe. Cette conséquence, prévue par les textes, montre que la certification n’est pas une simple formalité.
Pour le plombier, cette certification ne dispense pas de vérifier la cohérence du chantier. Un logement manifestement neuf, présenté comme ancien, doit alerter le professionnel avant la facturation.
La doctrine administrative, notamment le BOI-TVA-LIQ-30-20-90, précise les modalités d’application de ces taux réduits. Elle détaille la qualité du client, les travaux éligibles et les conséquences d’une certification inexacte.
Un devis bien rédigé mentionne donc le taux appliqué, le texte de référence et la certification du client. Ces trois éléments, ensemble, rendent la facture défendable en cas de question de l’administration.
Pour un client, il vaut mieux signer cette mention en connaissance de cause, après avoir vérifié l’âge du logement. Une signature rapide, sans lecture, peut coûter cher si la certification est inexacte.
Le plombier et le client ont donc un intérêt commun à une certification exacte. Elle sécurise le taux réduit, elle protège le chantier et elle évite un redressement ultérieur.
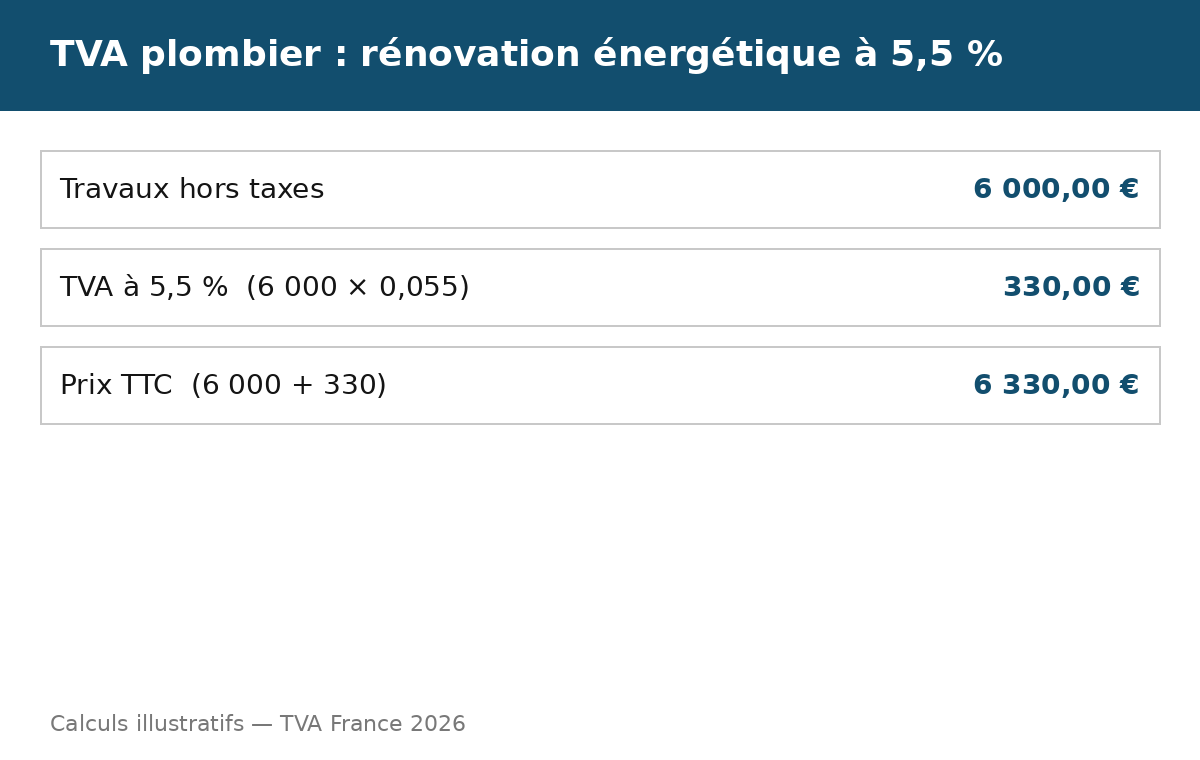 Des travaux énergétiques à 6 000 euros HT coûtent 6 330 euros TTC à 5,5 %.
Les cas particuliers : copropriété, location et urgence
En copropriété, les travaux de plomberie peuvent concerner des parties privatives ou des parties communes. Les deux peuvent relever d’un taux réduit, quand le logement est affecté à l’habitation et a plus de deux ans.
Pour des parties communes, la facturation passe souvent par le syndic, qui représente la copropriété. Le syndic doit alors certifier les conditions en qualité de représentant dûment mandaté, quand cela est prévu.
Pour un propriétaire bailleur, les travaux dans un logement loué suivent les mêmes règles de base. Le fait de louer le logement ne supprime pas le taux réduit, tant que l’affectation à l’habitation est respectée.
Le bailleur doit toutefois distinguer ses travaux d’amélioration et ses charges récupérables. La TVA du chantier ne se confond pas avec les charges locatives, qui suivent leurs propres règles.
Une intervention d’urgence, comme une fuite importante, ne change pas le taux applicable. L’urgence justifie une intervention rapide, mais elle ne crée pas un taux particulier.
En urgence, le risque principal est plutôt administratif, car le devis peut être signé après l’intervention. Il faut alors vérifier, après coup, que le taux facturé correspond bien à la nature des travaux réalisés.
Un dépannage de nuit ou un dimanche peut entraîner une majoration du prix HT. Cette majoration, quand elle rémunère la même prestation, suit en principe le même taux que la prestation principale.
Les travaux dans une résidence secondaire suivent les mêmes règles qu’une résidence principale. L’affectation à l’habitation, et non l’occupation permanente, est le critère déterminant.
Pour un logement en location saisonnière, l’analyse demande plus de prudence. Il faut vérifier l’affectation réelle du local et les services éventuellement associés, avant d’appliquer un taux réduit.
Dans tous ces cas particuliers de TVA plombier, la question reste la même, et elle doit être posée avant le chantier. Le local est-il une habitation de plus de deux ans, et les travaux sont-ils bien d’amélioration, d’entretien ou d’efficacité énergétique ?
Franchise en base, récupération de TVA et facturation
La franchise en base de TVA, prévue par l’article 293 B du Code général des impôts, dispense les très petites entreprises de facturer la TVA. Elle concerne les entreprises dont le chiffre d’affaires reste sous certains seuils.
Pour les prestations de services, le seuil de référence est de 37 500 euros, avec un seuil majoré de 41 250 euros. Un plombier qui reste sous ces seuils peut être en franchise, mais il doit le mentionner clairement.
Une entreprise en franchise ne facture pas de TVA, mais elle ne récupère pas non plus la TVA sur ses achats. Elle doit porter la mention TVA non applicable, article 293 B du Code général des impôts, sur ses factures.
Si une entreprise en franchise facture de la TVA par erreur, cette TVA devient en principe exigible. L’erreur ne peut pas être effacée simplement en expliquant qu’elle n’aurait pas dû être facturée.
Un plombier assujetti, en revanche, peut en principe récupérer la TVA sur ses achats professionnels. Cette récupération concerne l’outillage, les véhicules, les matériaux et les prestations liées à l’activité taxable.
La récupération suppose des factures régulières et une affectation à l’activité taxable. Un achat mixte, à usage à la fois privé et professionnel, doit être ventilé avec prudence.
La facturation doit mentionner, pour chaque ligne, le prix HT, le taux appliqué et le montant de TVA. Le total TTC, le numéro de TVA intracommunautaire le cas échéant et les mentions légales complètent ce cadre.
La facturation électronique entre professionnels se déploie progressivement en France. Les artisans doivent vérifier le calendrier applicable à leur taille d’entreprise et préparer leurs outils avant l’échéance qui les concerne.
Une facture de plomberie bien construite ressemble à un résumé lisible du chantier. Le client retrouve chaque poste, son taux et son total, sans avoir à deviner la nature des travaux.
Les erreurs coûteuses à éviter absolument
La première erreur consiste à appliquer 10 % à tous les travaux, y compris à une chaudière gaz neuve. Depuis mars 2025, cette chaudière neuve relève du taux normal de 20 %, et non d’un taux réduit.
La deuxième erreur est l’inverse, tout aussi dommageable. Appliquer 20 % à une rénovation classique fait payer trop au client, et fausse la compétitivité du plombier.
La troisième erreur concerne le calcul de la TVA sur un prix TTC. Calculer 10 % directement sur le TTC surestime la TVA, car le TTC contient déjà la taxe qu’on cherche à isoler.
La quatrième erreur touche les matériaux achetés par le client lui-même. Ces matériaux, achetés seuls, sont à 20 %, même si la pose par le plombier relève d’un taux réduit.
La cinquième erreur vient d’un chantier mixte facturé à un seul taux. Un chantier qui mélange rénovation classique et rénovation énergétique doit être ventilé ligne par ligne.
La sixième erreur concerne la condition des deux ans, quand elle n’est pas vérifiée. Un logement récent, présenté comme ancien, peut entraîner un complément de TVA et une responsabilité solidaire du client.
La septième erreur touche la certification, quand elle est signée sans lecture. Une mention inexacte, même signée rapidement, peut avoir des conséquences financières réelles.
La huitième erreur concerne les équipements énergétiques, quand leurs critères ne sont pas vérifiés. Un équipement qui ne respecte pas les seuils de performance ne peut pas bénéficier du taux de 5,5 %.
La neuvième erreur est de recopier un taux d’un ancien devis, sans vérifier les règles de 2026. Les taux énergétiques ont évolué en 2025 et en 2026, notamment pour les pompes à chaleur air/air.
La dixième erreur, enfin, est de laisser le logiciel de facturation décider seul, sans paramétrage vérifié. Un taux mal codé se répète sur chaque facture, jusqu’à ce qu’un contrôle le révèle.
Chacune de ces erreurs de TVA plombier peut être corrigée par un devis détaillé et une qualification relue. La correction coûte toujours moins cher quand elle intervient avant le chantier, plutôt qu’après la facturation.
Les prochaines étapes pratiques avant de signer
La première étape consiste à décrire précisément les travaux souhaités, poste par poste. Chaque poste doit avoir une nature claire, qu’il s’agisse d’une réparation, d’une rénovation ou d’un équipement énergétique.
La deuxième étape consiste à vérifier l’âge du logement et son affectation à l’habitation. Ces deux éléments conditionnent l’accès aux taux réduits, et ils doivent être vérifiés avant le devis.
La troisième étape consiste à demander un devis détaillé, avec le prix HT, le taux et le prix TTC de chaque ligne. Un devis global, sans ventilation, ne permet pas de vérifier les taux.
La quatrième étape consiste à vérifier la certification qui figurera sur le devis ou la facture. Cette mention doit être lue, comprise et signée en connaissance de cause.
La cinquième étape consiste à comparer les devis sur une base TTC, à prestations égales. Cette comparaison évite de préférer un devis HT qui paraît moins cher, mais qui coûte plus cher au final.
La sixième étape consiste à conserver une copie du devis, des factures et des caractéristiques des équipements. Ces documents doivent être gardés pendant plusieurs années, comme le prévoient les textes.
La septième étape consiste à demander un avis à son expert-comptable pour les cas limites. Un chantier mixte, une copropriété complexe ou un équipement énergétique particulier méritent une validation avant la facturation.
Pour chaque nouveau devis, vous pouvez d’abord simuler le résultat sur le calculateur de TVA en ligne, en testant le prix HT et le prix TTC pour chaque taux. Cette simulation aide à fixer un budget réaliste, sans surprise à la réception de la facture.
Pour un besoin voisin, vous pouvez aussi consulter le guide sur la TVA pour l’hôtel, qui explique un autre cas de taux multiples sur une même facture. Ce guide montre pourquoi la ventilation ligne par ligne est essentielle, dans l’hôtellerie comme en plomberie.
Questions fréquentes sur la TVA plombier
Quel est le taux de TVA pour un plombier en France en 2026 ?
Il n’existe pas un seul taux pour un plombier, car le taux dépend des travaux et du logement. En principe, la rénovation classique est à 10 %, la rénovation énergétique éligible à 5,5 %, et les autres cas à 20 %.
Les taux réduits supposent un logement d’habitation achevé depuis plus de deux ans. Sans cette condition, les travaux relèvent en principe du taux normal de 20 %.
Une réparation de fuite est-elle taxée à 10 % ?
Oui, en principe, quand elle est réalisée dans un logement d’habitation achevé depuis plus de deux ans. Il s’agit d’un travail d’entretien, qui relève du taux intermédiaire de 10 %.
Dans un logement neuf ou dans un local professionnel, la même réparation relève en principe du taux normal. L’âge du local et son usage changent donc le taux, même pour un geste identique.
Comment calculer la TVA d’une rénovation de salle de bains à 4 000 euros HT ?
Pour des travaux à 4 000 euros HT et à 10 %, la TVA s’élève à 400 euros, car 4 000 × 0,10 = 400. Le prix TTC est donc de 4 400 euros, soit 4 000 + 400.
La formule générale reste TVA = HT × taux, puis TTC = HT + TVA. Pour un taux de 10 %, on peut aussi calculer directement TTC = HT × 1,10.
Quels travaux de plomberie sont à 5,5 % en 2026 ?
Le taux de 5,5 % concerne les travaux d’amélioration de la qualité énergétique, avec des équipements éligibles et des critères de performance. On y trouve notamment certaines pompes à chaleur et certains chauffe-eau thermodynamiques.
Depuis le 18 juillet 2026, une pompe à chaleur air/air peut bénéficier de ce taux, si elle remplit les nouveaux critères. Il faut donc vérifier l’équipement précis, et non se contenter de son nom commercial.
Pourquoi une chaudière gaz neuve est-elle à 20 % en 2026 ?
Parce que le taux réduit a été supprimé pour l’achat et la pose de chaudières gaz ou fioul neuves, depuis le 1er mars 2025. Ces équipements relèvent désormais du taux normal de 20 %.
L’entretien et la réparation d’une chaudière gaz déjà en place suivent une logique différente. Ces interventions peuvent relever d’un taux réduit, quand les autres conditions sont remplies.
Les matériaux achetés par le client sont-ils à 10 % ?
Non, en principe, car des matériaux achetés seuls, sans prestation de travaux, sont vendus au taux normal de 20 %. Le taux réduit suppose une prestation de travaux réalisée par un professionnel.
Quand le plombier fournit et pose les matériaux dans le cadre de ses travaux, le taux suit la nature des travaux. Il faut donc distinguer l’achat seul et la prestation complète, avec pose.
Que faut-il certifier sur le devis pour bénéficier d’un taux réduit ?
Depuis février 2025, le client certifie sur le devis ou la facture que le local est une habitation achevée depuis plus de deux ans. Il certifie aussi que les travaux ne rendent pas l’immeuble à l’état neuf et n’augmentent pas sa surface de plus de 10 %.
Cette certification remplace l’ancienne attestation simplifiée, et elle engage le client. Une mention inexacte peut entraîner un complément de TVA, à la charge solidaire du client.
Un plombier en franchise en base facture-t-il de la TVA ?
Non, si son chiffre d’affaires reste sous les seuils prévus par l’article 293 B du Code général des impôts. Pour les services, le seuil de référence est de 37 500 euros, avec un seuil majoré de 41 250 euros.
En franchise, le plombier ne facture pas de TVA, mais il ne récupère pas non plus la TVA sur ses achats. Sa facture doit porter la mention TVA non applicable, article 293 B du Code général des impôts.
Un chantier mixte peut-il avoir plusieurs taux de TVA ?
Oui, et c’est même le cas le plus fréquent en rénovation. Un chantier peut mélanger du 10 % pour la rénovation classique et du 5,5 % pour un équipement énergétique éligible.
Chaque poste doit être ventilé avec son propre taux, et non facturé à un taux moyen. Un taux moyen n’a aucun sens fiscal, et il fausse la TVA déclarée.
Comment retrouver le prix HT depuis un prix TTC à 10 % ?
Pour un prix TTC de 1 100 euros à 10 %, il faut diviser par 1,10 pour retrouver le prix HT. Le calcul donne 1 100 ÷ 1,10 = 1 000 euros HT, puis une TVA de 100 euros.
Il ne faut pas calculer 10 % directement sur 1 100 euros, ce qui donnerait 110 euros. Cette méthode surestime la TVA, car le prix TTC contient déjà la taxe.
Une urgence change-t-elle le taux de TVA du plombier ?
Non, une urgence ne crée pas un taux particulier, même pour une fuite importante un dimanche soir. Le taux dépend de la nature des travaux et du logement, et non de l’heure de l’intervention.
Une majoration pour une intervention de nuit suit en principe le même taux que la prestation principale. Il faut toutefois vérifier, après coup, que le taux facturé correspond bien aux travaux réalisés.
Où vérifier un calcul de TVA plombier avant de signer ?
Vous pouvez vérifier chaque ligne sur le calculateur de TVA en ligne, en indiquant le prix HT ou TTC et le taux concerné. Cette vérification est rapide, et elle permet de repérer une erreur de taux ou de base.
Pour les cas complexes, comme un chantier mixte ou un équipement énergétique limite, cette simulation ne remplace pas l’avis d’un expert-comptable. Elle sert de premier contrôle, avant une validation professionnelle.
Conclusion : trois taux, une seule méthode pour ne pas se tromper
La TVA plombier repose sur une méthode simple, mais exigeante. Il faut qualifier chaque poste, vérifier l’âge du logement, puis appliquer le taux qui correspond à cette qualification.
La rénovation classique est à 10 %, la rénovation énergétique éligible à 5,5 %, et les autres cas à 20 %. Cette grille, appliquée ligne par ligne, évite la plupart des erreurs.
Les formules restent les meilleures alliées avant de signer un devis. Avec TVA = HT × taux et TTC = HT × (1 + taux), chaque ligne de facture peut être vérifiée en quelques secondes.
Un devis détaillé protège le client, rassure le plombier et facilite le travail de l’expert-comptable. Il transforme une estimation vague en un engagement clair, avec des taux justifiés.
Avant de signer, prenez le temps de vérifier l’âge du logement, la nature de chaque poste et la certification du devis. Ce réflexe simple évite la plupart des erreurs coûteuses décrites dans ce guide.
La TVA plombier ne doit pas faire peur, mais elle ne pardonne pas une qualification trop rapide. Un chantier bien chiffré commence bien, et il se termine sans redressement sur la facture.