
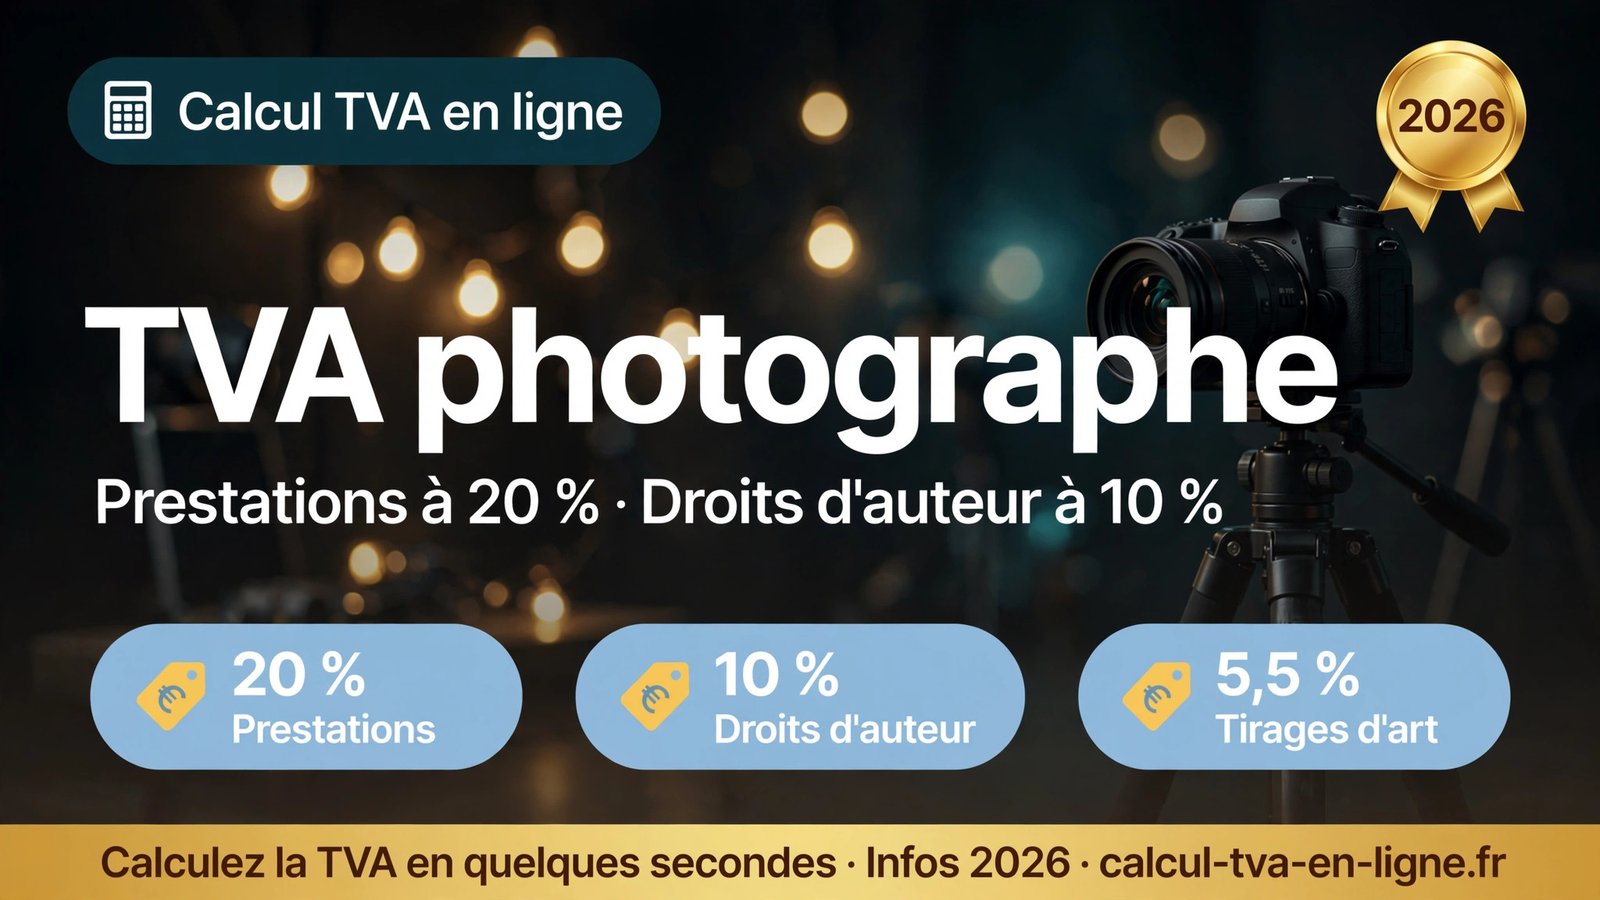
Vous êtes photographe — mariage, portrait, événementiel ou tirages d’art — et vous vous demandez quel taux de TVA appliquer sur vos factures ? La tva photographe est l’un des sujets les plus piégeux de la fiscalité des indépendants : selon la nature exacte de ce que vous vendez, le taux peut être de 20 %, de 10 % ou de 5,5 %. Se tromper de taux, c’est risquer un redressement en cas de contrôle… ou faire payer vos prestations plus cher que nécessaire à vos clients.
En 2026, les règles de la tva photographe n’ont pas changé sur les taux eux-mêmes, mais le cadre de la franchise en base de TVA a été clarifié par la loi n° 2025-1044 du 3 novembre 2025 : le projet de seuil unique à 25 000 € est définitivement abandonné, et les seuils de 37 500 € et 41 250 € pour les prestations de services sont maintenus. Ce guide fait le point taux par taux, avec des exemples chiffrés, des tableaux de conversion HT/TTC et les réponses aux questions que les photographes se posent vraiment sur les forums.
Retenez l’essentiel dès maintenant : une séance photo ou un reportage de mariage est une prestation de services taxée à 20 % ; une cession de droits d’auteur relève du taux réduit de 10 % ; la vente d’un tirage original d’art bénéficie du taux de 5,5 %. Tout l’enjeu de la tva photographe consiste à qualifier correctement chaque ligne de votre facture.
- TVA photographe : trois taux possibles en 2026
- Les prestations photographiques taxées à 20 %
- La cession de droits d’auteur à 10 %
- Les tirages d’art et photographies originales à 5,5 %
- Prestation, cession ou vente : comment bien distinguer ?
- Photographe auto-entrepreneur : la franchise en base de TVA en 2026
- Facturation : les mentions obligatoires
- Le cas particulier du photographe de presse
- FAQ : la tva photographe en 8 questions
- 1. Un photographe auto-entrepreneur doit-il facturer la TVA ?
- 2. Quel taux de TVA appliquer pour un reportage de mariage ?
- 3. Cession de droits d’auteur : 10 % ou 20 % ?
- 4. Je vends un tirage numéroté en galerie : quel taux ?
- 5. Que se passe-t-il si je dépasse les seuils de franchise en cours d’année ?
- 6. Faut-il distinguer les taux sur une même facture ?
- 7. Un photographe peut-il être artiste-auteur ?
- 8. Photos vendues à la presse : quel taux de TVA ?
- Conclusion
TVA photographe : trois taux possibles en 2026
Pourquoi trois taux pour un seul métier ? Parce que l’administration fiscale ne taxe pas le statut du photographe, mais la nature de chaque opération. Un même photographe peut donc facturer à 20 % le matin pour un shooting corporate, à 10 % l’après-midi pour une cession de droits à un magazine, et à 5,5 % le soir pour la vente d’un tirage numéroté en galerie. C’est cette logique « par opération » qui fait toute la complexité — et tout l’intérêt — de la tva photographe.
Le taux normal de 20 % s’applique par défaut à toutes les prestations de services photographiques : mariages, portraits, reportages événementiels, photos scolaires, photographie immobilière ou packshot produit. Le taux intermédiaire de 10 % est réservé aux cessions de droits d’auteur et aux honoraires de création suivis d’une cession de droits. Le taux réduit de 5,5 % concerne la vente d’œuvres photographiques originales, c’est-à-dire les tirages d’art en édition limitée et numérotée.
Notez enfin que le taux particulier de 2,1 % ne concerne pas directement la tva photographe : il s’applique à la vente des publications de presse elles-mêmes, les journaux inscrits à la commission paritaire, et non aux photographies qui y sont publiées. Nous y revenons dans la section consacrée au photographe de presse.
Les prestations photographiques taxées à 20 %
La règle de base de la tva photographe est simple : toute prestation de services photographiques relève du taux normal de 20 %. Cela couvre la quasi-totalité de l’activité courante : reportage de mariage, séance portrait en studio ou en extérieur, couverture d’événements privés ou d’entreprise, photographie scolaire, photos d’identité, reportage immobilier pour une agence, packshot pour un site e-commerce. Dès lors que le client paie pour la réalisation des images — le temps de prise de vue, le savoir-faire, la retouche — c’est une prestation de services à 20 %.
Le mariage est le cas d’école de la tva photographe : un reportage facturé 2 500 € HT supporte 500 € de TVA, soit 3 000 € TTC. Beaucoup de photographes de mariage s’interrogent sur la possibilité d’appliquer un taux réduit : sauf montage très particulier avec une véritable cession de droits d’auteur distincte et documentée, la prestation globale reste à 20 %. Les règles propres aux prestations de mariage sont détaillées dans notre dossier dédié.
Lire la suite : tva mariage : prestations et taux 2026
Même logique pour le corporate et l’événementiel : une journée de reportage pour une entreprise, une soirée de gala, un séminaire ou un shooting produit sont des prestations de services à 20 %, que le client soit un particulier ou une société. Le fait que le client soit lui-même assujetti à la TVA ne change rien au taux applicable : il récupérera simplement la TVA via sa propre déclaration.
Voici les conversions HT/TTC les plus courantes pour une prestation photographique taxée à 20 % :
| Prix HT | TVA (20 %) | Prix TTC |
|---|---|---|
| 800 € | 160 € | 960 € |
| 1 500 € | 300 € | 1 800 € |
| 2 500 € | 500 € | 3 000 € |
| 4 000 € | 800 € | 4 800 € |
Pour vérifier rapidement vos devis, le plus simple reste d’utiliser un calculateur dédié au taux normal : entrez le montant HT, le taux de 20 % est déjà sélectionné, et vous obtenez instantanément la TVA et le TTC à reporter sur votre facture.
Lire la suite : calculez la TVA à 20 % en ligne
La cession de droits d’auteur à 10 %
Voici le deuxième pilier de la tva photographe : lorsque vous cédez à un client les droits d’exploitation de vos images — droit de reproduction, droit de représentation, pour une durée, un territoire et des supports définis — l’opération relève du taux réduit de 10 %. C’est le régime des auteurs : vos photographies sont des œuvres de l’esprit protégées par le droit d’auteur dès lors qu’elles sont originales, et leur exploitation suit les règles de la propriété littéraire et artistique.
Attention à la nuance qui fait toute la différence : la cession de droits à 10 % suppose une véritable cession, formalisée par une note de cession de droits d’auteur. Si vous facturez uniquement la prise de vue sans céder de droits d’exploitation distincts, l’administration fiscale requalifiera l’opération en prestation de services à 20 %. De même, lorsque des travaux de conception ou de prise de vue sont suivis d’une cession de droits de reproduction ou de représentation, l’ensemble de l’opération — honoraires de création compris — s’analyse comme une cession de droits à 10 %.
Exemple concret : un magazine vous commande un reportage et acquiert les droits de publication des photos pour 3 000 € HT. La TVA à 10 % s’élève à 300 €, soit une facture de 3 300 € TTC. Si le même magazine vous avait simplement payé la journée de prise de vue sans cession de droits, les 3 000 € auraient supporté 20 % de TVA, soit 3 600 € TTC : 300 € d’écart sur une seule facture. D’où l’importance de bien qualifier l’opération — notre guide sur les droits d’auteur détaille les conditions du taux réduit.
Lire la suite : tva et droits d’auteur : le taux de 10 % en 2026
| Montant | Valeur | Calcul |
|---|---|---|
| Prix HT de la cession de droits | 3 000 € | — |
| TVA à 10 % | 300 € | 3 000 € × 0,10 |
| Prix TTC facturé au client | 3 300 € | 3 000 € × 1,10 |
| Acompte de 30 % à la commande | 990 € TTC | 3 300 € × 0,30 |
Le Centre national des arts plastiques, référence pour les artistes-auteurs, confirme ces règles : cessions de droits d’auteur à 10 %, ventes d’œuvres à 5,5 %, prestations de services à 20 %. Si vous cumulez les casquettes — par exemple photographe artisan pour les mariages et auteur pour vos tirages d’art — chaque activité suit son propre régime de TVA.
Visitez maintenant : https://www.cnap.fr/ressource-professionnelle/debuter-une-activite-artistique/tva
Les tirages d’art et photographies originales à 5,5 %
Troisième taux de la tva photographe : la vente de vos œuvres photographiques originales bénéficie du taux réduit de 5,5 %. Sont considérées comme œuvres originales, au sens de l’article 98 A II de l’annexe 3 du Code général des impôts, les photographies prises par l’artiste, tirées par lui ou sous son contrôle, signées et numérotées dans la limite de trente exemplaires, tous formats et supports confondus.
Concrètement, si vous vendez en galerie ou sur votre site un tirage numéroté 3/30, signé, à 2 000 € HT, la TVA à 5,5 % s’élève à 110 €, soit 2 110 € TTC. Ce taux préférentiel est une véritable reconnaissance fiscale du travail d’auteur : à prix égal, il rend l’œuvre plus accessible à l’acheteur qu’une prestation taxée à 20 %.
Mais attention au piège : dès que le tirage sort du cadre de l’œuvre originale — édition non limitée, tirage non signé ni numéroté, vente en série type carte postale ou poster — on retombe sur le taux normal de 20 %. La frontière entre tirage d’art et produit dérivé est l’un des points les plus contrôlés : documentez soigneusement le caractère limité et numéroté de vos éditions.
Prestation, cession ou vente : comment bien distinguer ?
En pratique, la difficulté de la tva photographe tient aux situations mixtes : un client vous paie à la fois pour la prise de vue et pour l’exploitation des images. La doctrine administrative tranche selon la présentation de la facture. Si votre facture globalise la cession des droits et la livraison de l’œuvre sans distinguer les prix, l’ensemble est imposé au taux de la vente d’œuvre, soit 5,5 %. Si la facture distingue le prix de la livraison de l’œuvre et celui de la cession des droits, chaque opération suit son taux propre : 5,5 % pour l’œuvre, 10 % pour les droits.
Pour les honoraires de création suivis d’une cession de droits de reproduction ou de représentation, l’ensemble s’analyse comme une cession de droits à 10 %, y compris les frais engagés pour la réalisation artistique lorsqu’ils sont refacturés au client. En revanche, une création non suivie d’une cession de droits reste une prestation de services à 20 %. Quand le doute persiste sur la qualification — c’est fréquent pour les commandes corporate mêlant shooting et licences d’exploitation — faites valider votre schéma de facturation par votre expert-comptable avant d’envoyer la première facture.
| Vous connaissez | Vous cherchez | Formule |
|---|---|---|
| Prix HT et taux de TVA | Prix TTC | TTC = HT × (1 + taux) |
| Prix HT et taux de TVA | Montant de TVA | TVA = HT × taux |
| Prix TTC et taux de TVA | Prix HT | HT = TTC ÷ (1 + taux) |
| Prix TTC et taux de TVA | TVA incluse dans le prix | TVA = TTC − HT |
Ces quatre formules couvrent tous les cas de la tva photographe, quel que soit le taux : à 20 %, multipliez ou divisez par 1,20 ; à 10 %, par 1,10 ; à 5,5 %, par 1,055. Un convertisseur HT/TTC qui gère les deux sens de calcul vous évitera les erreurs d’arrondi sur les factures multi-lignes.
Lire la suite : convertisseur HT TTC en ligne
Photographe auto-entrepreneur : la franchise en base de TVA en 2026
La plupart des photographes débutent en micro-entreprise, et la question de la tva photographe se double alors de celle de la franchise en base de TVA. Bonne nouvelle pour 2026 : la loi n° 2025-1044 du 3 novembre 2025 a mis un terme définitif au projet de seuil unique de 25 000 €. Les seuils applicables aux prestations de services restent donc fixés à 37 500 € de chiffre d’affaires l’année précédente et 41 250 € en cours d’année.
Concrètement, tant que votre chiffre d’affaires annuel de photographe ne dépasse pas 37 500 €, vous ne facturez pas de TVA : vos factures sont établies hors taxes avec la mention obligatoire « TVA non applicable, article 293 B du CGI ». Vous n’avez aucune déclaration de TVA à déposer, mais en contrepartie vous ne récupérez pas la TVA sur vos achats professionnels — boîtier, objectifs, ordinateur, logiciels.
Si vous dépassez 37 500 € sans franchir 41 250 €, vous conservez la franchise jusqu’au 31 décembre et devenez redevable au 1er janvier suivant. En revanche, dès que le chiffre d’affaires de l’année en cours dépasse 41 250 €, la franchise cesse immédiatement : vous devez facturer la TVA à 20 %, 10 % ou 5,5 % selon l’opération, à compter du jour du dépassement. Les règles officielles sont consultables sur la fiche franchise en base de TVA du service public.
Visitez maintenant : https://entreprendre.service-public.gouv.fr:443/telecharger-pdf?path=aHR0cHM6Ly9lbnRyZXByZW5kcmUuc2VydmljZS1wdWJsaWMuZ291di5mci92b3Nkcm9pdHMvRjIxNzQ2P2xhbmc9ZnI=
Notez que la franchise en base n’est pas une obligation : vous pouvez opter volontairement pour le paiement de la TVA, par exemple si vous investissez lourdement en matériel et souhaitez récupérer la TVA sur vos achats. Cette option se formalise auprès du service des impôts des entreprises.
Cas particulier : si vous relevez du régime des artistes-auteurs pour vos œuvres et cessions de droits, des seuils spécifiques s’appliquent — vous êtes assujetti à la TVA si votre chiffre d’affaires de l’année précédente dépasse 50 000 €, ou dès le premier jour du dépassement si vos recettes de l’année en cours excèdent 55 000 €. En dessous de ces montants, vous bénéficiez d’une franchise spécifique pour la vente de vos œuvres et l’exploitation de vos droits. Notre dossier sur les seuils de franchise détaille tous les cas de figure.
Lire la suite : franchise en base de TVA : seuils 2026
Reste la question du cumul : beaucoup de photographes sont à la fois artisans pour les prestations et auteurs pour les tirages d’art. C’est possible et même fréquent — la TVA s’applique en fonction de chaque opération, jamais en fonction du statut. Mais les seuils de franchise et les obligations déclaratives se gèrent globalement sur l’ensemble de l’activité.
Facturation : les mentions obligatoires
Dès que vous êtes redevable de la TVA, chaque facture de tva photographe doit comporter : votre numéro de TVA intracommunautaire, le taux de TVA appliqué pour chaque ligne — 20 %, 10 % ou 5,5 % selon l’opération — ainsi que le montant HT, le montant de TVA et le montant TTC. Si plusieurs taux coexistent sur la même facture, par exemple une prestation de mariage à 20 % et une cession de droits à 10 %, chaque ligne doit afficher son propre taux.
En franchise en base, les mentions sont plus légères : facture établie sans TVA, avec la mention « TVA non applicable, article 293 B du CGI ». Pensez aussi aux acomptes, très courants chez les photographes de mariage avec souvent 30 % versés à la réservation : ils suivent le régime de TVA de la prestation finale et doivent apparaître sur la facture d’acompte.
Dernier point de vigilance : l’exigibilité. Pour les prestations de services, la TVA devient exigible à l’encaissement, sauf option pour les débits. Concrètement, vous ne reversez la TVA sur un reportage de mariage qu’une fois le solde encaissé, et non à la date de facturation — un décalage de trésorerie à anticiper dans vos déclarations. Notre guide dédié aux auto-entrepreneurs récapitule ces règles de facturation et de déclaration.
Lire la suite : tva auto-entrepreneur : le guide 2026
Le cas particulier du photographe de presse
Le photographe de presse indépendant cumule les régimes : ses reportages facturés à un journal sont des prestations de services à 20 %, tandis que les cessions de droits de publication relèvent du taux de 10 %. Quant au taux particulier de 2,1 %, il s’applique à la vente du journal lui-même — jamais à la rémunération du photographe. Exemple : vous cédez pour 500 € HT les droits de publication d’une série à un magazine, la TVA à 10 % s’élève à 50 €, soit 550 € TTC ; le magazine, lui, vendra son numéro avec une TVA à 2,1 %.
Si vous travaillez en revanche comme journaliste pigiste avec carte de presse, votre rémunération relève du régime des salaires et non de la TVA : c’est un statut différent, à vérifier avec votre expert-comptable avant de choisir entre exercice indépendant et pige.
FAQ : la tva photographe en 8 questions
1. Un photographe auto-entrepreneur doit-il facturer la TVA ?
Non, tant qu’il reste sous les seuils de la franchise en base de TVA : 37 500 € de chiffre d’affaires l’année précédente et 41 250 € en cours d’année pour les prestations de services en 2026. Ses factures portent alors la mention « TVA non applicable, article 293 B du CGI ». Au-delà de ces seuils, il devient redevable et facture la TVA au taux applicable à chaque opération.
2. Quel taux de TVA appliquer pour un reportage de mariage ?
Le taux normal de 20 % : le reportage de mariage est une prestation de services photographiques. Seule une véritable cession de droits d’auteur — distincte, documentée et formalisée par une note de cession — pourrait relever du taux de 10 %, un montage à manier avec prudence et à faire valider par un expert-comptable.
3. Cession de droits d’auteur : 10 % ou 20 % ?
Le taux réduit de 10 %, à condition qu’il s’agisse bien d’une cession de droits d’exploitation — reproduction, représentation — formalisée par écrit. Sans cession de droits distincte, la facturation de la prise de vue reste une prestation de services à 20 %. Lorsque des honoraires de création sont suivis d’une cession de droits, l’ensemble est imposé à 10 %.
4. Je vends un tirage numéroté en galerie : quel taux ?
Le taux réduit de 5,5 %, si le tirage constitue une œuvre originale : photographie prise par vous, tirée sous votre contrôle, signée et numérotée dans la limite de trente exemplaires. Un tirage en série non limitée, type poster ou carte postale, retombe au taux normal de 20 %.
5. Que se passe-t-il si je dépasse les seuils de franchise en cours d’année ?
Si vous dépassez 37 500 € sans franchir 41 250 €, vous conservez la franchise jusqu’au 31 décembre et devenez redevable au 1er janvier suivant. Si vous dépassez 41 250 €, vous devez facturer la TVA dès le jour du dépassement, au taux propre à chaque opération : 20 %, 10 % ou 5,5 %.
6. Faut-il distinguer les taux sur une même facture ?
Oui : chaque ligne de facture doit afficher son taux de TVA. Si vous globalisez sans distinguer le prix de l’œuvre et celui des droits, l’ensemble est imposé à 5,5 % ; si vous distinguez les deux prix, chacun suit son taux propre — 5,5 % pour l’œuvre, 10 % pour les droits. La présentation de la facture détermine donc le taux applicable.
7. Un photographe peut-il être artiste-auteur ?
Oui, et c’est fréquent : on peut être à la fois artisan photographe pour les prestations à 20 % et artiste-auteur pour les cessions à 10 % et les œuvres à 5,5 %. La TVA s’applique par opération, jamais par statut. Des seuils spécifiques existent pour les artistes-auteurs : assujettissement au-delà de 50 000 € de chiffre d’affaires l’année précédente, ou dès le dépassement de 55 000 € en cours d’année.
8. Photos vendues à la presse : quel taux de TVA ?
La cession des droits de publication au journal est imposée à 10 %, et la prestation de reportage à 20 %. Le taux de 2,1 % concerne la vente du journal lui-même, pas votre rémunération de photographe. Si vous êtes pigiste avec carte de presse, vous ne facturez pas de TVA du tout — à vérifier avec votre expert-comptable selon votre situation.
Conclusion
La tva photographe repose sur une logique simple une fois qu’on l’a comprise : 20 % pour les prestations, 10 % pour les cessions de droits d’auteur, 5,5 % pour les œuvres originales en tirage limité. Qualifiez chaque ligne de facture, distinguez les taux, surveillez les seuils de franchise — 37 500 € et 41 250 € en 2026 — et vos factures seront inattaquables. En cas de montage mixte ou de doute sur la qualification d’une opération, faites valider votre schéma par votre expert-comptable : c’est le meilleur investissement pour dormir tranquille.