- TVA photographe 2026 : taux, droits d’auteur et calculs HT/TTC
- TVA photographe : la règle de base en trois taux
- TVA photographe : tableau récapitulatif des taux 2026
- TVA photographe : les formules HT et TTC à connaître
- TVA photographe : exemples chiffrés vérifiés
- TVA photographe : la facture mixte prestation et cession
- TVA photographe : mariage, portrait et photo scolaire
- TVA photographe : packshot e-commerce et photo immobilière
- TVA photographe : tirage d’art et limite de trente exemplaires
- TVA photographe : formation, studio, déplacement et retouche
- TVA photographe : droits d’utilisation, durée et territoire
- TVA photographe : franchise artiste-auteur et micro-entreprise
- TVA photographe : erreurs coûteuses à éviter
- TVA photographe : prochaines étapes pratiques
- TVA photographe : questions fréquentes
- Quel est le taux de TVA photographe pour un mariage ?
- La TVA photographe est-elle de 10 % pour une photo vendue à un magazine ?
- Quand un tirage photo bénéficie-t-il du taux de 5,5 % ?
- Un packshot pour une boutique en ligne est-il taxé à 10 % ?
- Comment facturer une prestation et une cession sur la même facture ?
- La photo d’identité et la photo scolaire relèvent-elles du même taux ?
- Que prévoit la franchise artiste-auteur pour un photographe ?
- Un photographe en micro-entreprise applique-t-il les mêmes seuils ?
- Faut-il facturer la TVA à un client hors de l’Union européenne ?
- Comment prouver qu’un tirage respecte la limite de trente exemplaires ?
- La retouche photo change-t-elle le taux de TVA applicable ?
- Que doit contenir une facture de photographe assujetti à la TVA ?
- TVA photographe : conclusion et points clés
Julie et Mehdi préparent leur mariage à Lyon et cherchent un photographe pour la journée, de la mairie au vin d’honneur. Ils découvrent vite que la TVA photographe ne se résume pas à un seul taux sur la facture.
Le devis mentionne une prestation, des fichiers numériques, puis un album imprimé, et chaque ligne peut relever d’un taux différent. Comprendre cette distinction évite une facture contestée et un redressement évitable.
Un autre client, gérant d’une boutique en ligne, commande des photos de produits pour son site. Il paie un service précis, cadré par un cahier des charges, et non une œuvre d’art libre.
Dans une galerie parisienne, un tirage signé et numéroté se vend comme une œuvre originale. Le même photographe peut donc facturer à trois taux distincts selon la nature exacte de chaque vente.
Ce guide explique la TVA photographe en langage clair, avec la règle, les formules et des calculs vérifiés. Vous verrez quand appliquer vingt pour cent, dix pour cent ou cinq virgule cinq pour cent.
Avant de signer un devis, prenez le temps de qualifier chaque ligne. La qualification décide du taux, et le taux décide du prix final affiché au client.
TVA photographe : la règle de base en trois taux
La TVA photographe repose sur une idée simple : on taxe la nature de l’opération, pas seulement le métier de celui qui facture. Un photographe vend parfois un service, parfois un droit et parfois une œuvre.
La prestation de prise de vue, le reportage et la livraison de fichiers numériques commandés relèvent du taux normal de vingt pour cent. L’article 278 du Code général des impôts fixe ce taux normal pour les prestations de services.
La cession ou la concession de droits patrimoniaux d’auteur relève du taux réduit de dix pour cent. L’article 279 g du Code général des impôts prévoit ce taux pour les droits d’auteur concernés.
La livraison d’une œuvre d’art originale par son auteur peut relever du taux de cinq virgule cinq pour cent.
Ce taux résulte de l’article 278-0 bis du Code général des impôts, dans sa version applicable depuis la réforme entrée en vigueur au premier janvier 2025.
Pour une photographie, la notion d’œuvre d’art originale est encadrée avec précision. La photographie doit être prise par l’artiste, tirée par lui ou sous son contrôle, puis signée et numérotée.
Le tirage doit aussi respecter la limite de trente exemplaires, tous formats et supports confondus. Cette limite figure à l’annexe III du Code général des impôts, à l’article 98 A.
Au-delà de trente exemplaires, ou sans signature ni numérotation, la vente ne bénéficie plus du régime de l’œuvre originale. Elle retombe alors, en principe, vers la reproduction taxée au taux normal de vingt pour cent.
La TVA photographe exige donc une lecture ligne par ligne de chaque devis. Une même journée de travail peut produire une prestation, une cession de droits et une œuvre vendue séparément.
Ne confondez jamais le statut du photographe avec le taux applicable à la vente. Un artiste-auteur peut facturer à vingt pour cent une prestation commerciale, même s’il vend aussi des œuvres à cinq virgule cinq pour cent.
Pour vérifier un calcul avant d’envoyer un devis, utilisez un calculateur de TVA en ligne fiable. Il convertit vite un montant hors taxes en montant toutes taxes comprises, selon le taux choisi.
TVA photographe : tableau récapitulatif des taux 2026
Ce tableau résume les trois situations les plus fréquentes pour un photographe en France. Il sert de repère rapide avant de détailler chaque cas dans les sections suivantes.
| Nature de l’opération | Taux de TVA | Exemple concret |
|---|---|---|
| Prestation de prise de vue ou reportage commandé | 20 % | Mariage, portrait, photo immobilière |
| Cession ou concession de droits d’auteur | 10 % | Licence pour un magazine ou une marque |
| Œuvre d’art originale livrée par son auteur | 5,5 % | Tirage signé et numéroté, limité à 30 exemplaires |
| Reproduction commerciale non qualifiée comme œuvre | 20 % | Packshot standard ou tirage en série |
La TVA photographe devient simple dès que la nature de chaque ligne est nommée clairement. Écrivez prestation, cession de droits ou œuvre originale, sans laisser le client deviner.
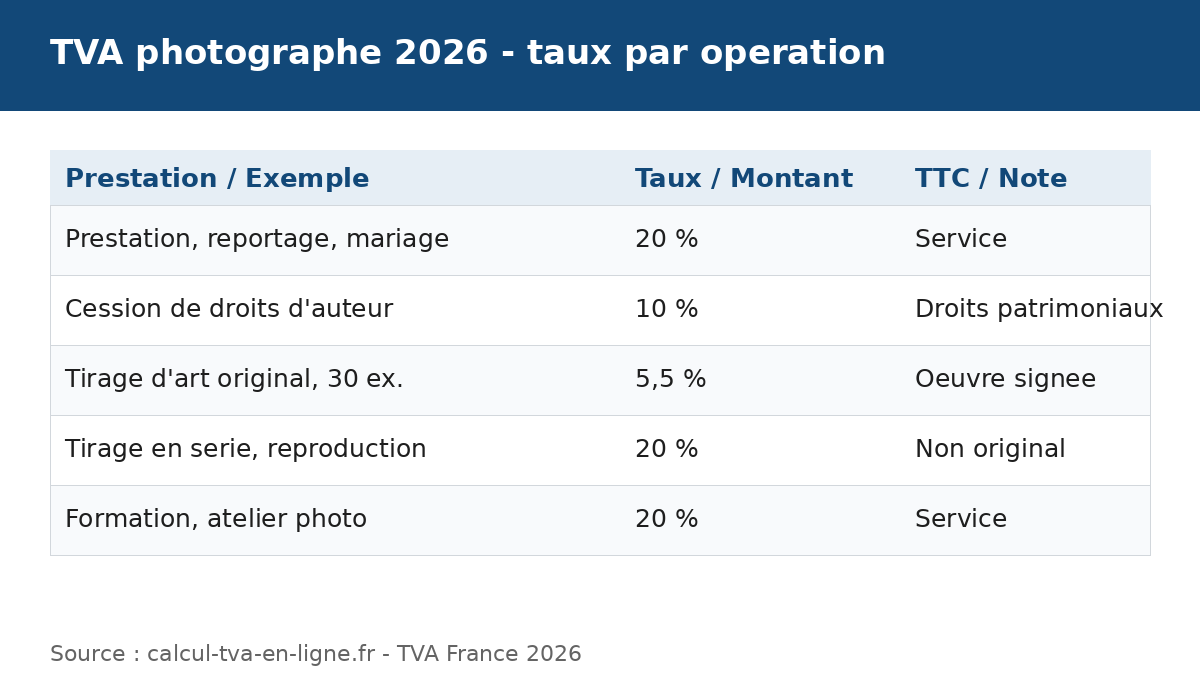 Les trois taux de la TVA photographe selon la nature de l’opération.
TVA photographe : les formules HT et TTC à connaître
La TVA photographe se calcule toujours à partir du montant hors taxes, jamais à partir du montant toutes taxes comprises. Cette règle simple évite la plupart des erreurs de devis et de facture.
La formule de base de la TVA photographe s’écrit en une ligne claire : TVA égale HT multiplié par le taux. Le montant toutes taxes comprises s’obtient ensuite en ajoutant la TVA au montant hors taxes.
Pour le taux normal, la formule devient : TTC égale HT multiplié par 1,20. Pour une cession de droits, la formule devient : TTC égale HT multiplié par 1,10.
Pour une œuvre originale, la formule devient : TTC égale HT multiplié par 1,055. Pour retrouver le hors taxes depuis un prix TTC, divisez le TTC par le même coefficient.
Un calculateur de TVA en ligne applique exactement ces formules, sans arrondi caché. Il reste utile pour vérifier un devis avant de l’envoyer au client.
TVA photographe : exemples chiffrés vérifiés
Les exemples suivants utilisent des montants ronds pour rendre chaque calcul lisible. Chaque résultat a été vérifié par la formule indiquée, sans arrondi approximatif ni taux mélangé.
Exemple du reportage de mariage : un photographe facture 1 500 euros hors taxes pour une journée complète. À vingt pour cent, la TVA s’élève à 300 euros, et le prix TTC atteint 1 800 euros.
Exemple de la séance portrait : une séance en studio facturée 250 euros hors taxes donne une TVA de 50 euros à vingt pour cent. Le client paie donc 300 euros toutes taxes comprises.
Exemple de la cession de droits à un magazine : un photographe cède des droits pour 800 euros hors taxes. À dix pour cent, la TVA s’élève à 80 euros, et le total TTC atteint 880 euros.
Exemple du tirage d’art original : un tirage signé et numéroté vendu 400 euros hors taxes relève de cinq virgule cinq pour cent. La TVA s’élève à 22 euros, et le prix TTC atteint 422 euros.
Exemple de l’album et des tirages en série : des tirages en série facturés 180 euros hors taxes relèvent de vingt pour cent. La TVA s’élève à 36 euros, et le total TTC atteint 216 euros.
Exemple de la formation en atelier : un atelier photo facturé 300 euros hors taxes donne une TVA de 60 euros à vingt pour cent. Le participant paie donc 360 euros toutes taxes comprises.
| Exemple | HT | Taux | TVA | TTC |
|---|---|---|---|---|
| Reportage mariage | 1 500 € | 20 % | 300 € | 1 800 € |
| Séance portrait | 250 € | 20 % | 50 € | 300 € |
| Cession de droits magazine | 800 € | 10 % | 80 € | 880 € |
| Tirage d’art signé et numéroté | 400 € | 5,5 % | 22 € | 422 € |
| Album et tirages en série | 180 € | 20 % | 36 € | 216 € |
| Formation en atelier | 300 € | 20 % | 60 € | 360 € |
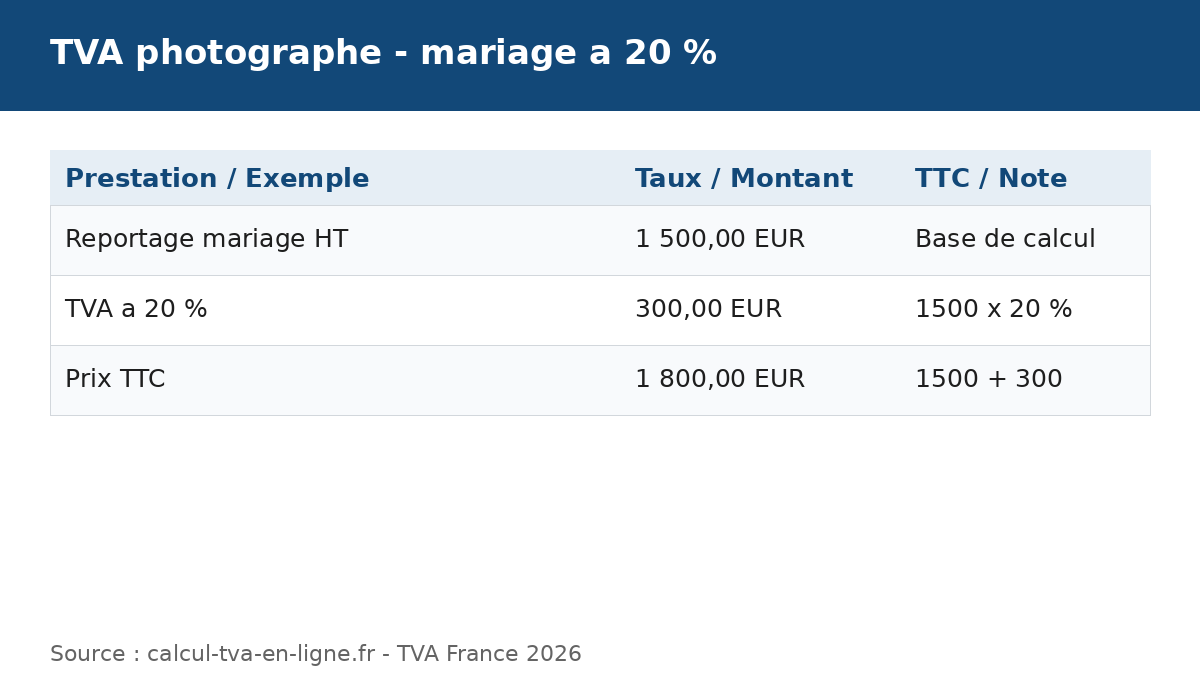 Exemple de calcul TVA photographe pour un reportage mariage.
TVA photographe : la facture mixte prestation et cession
Beaucoup de missions réelles mélangent une prestation et une cession de droits dans la même facture. Le photographe doit alors ventiler les montants, au lieu d’appliquer un taux unique à l’ensemble.
Prenons une mission complète : une prestation facturée 600 euros hors taxes à vingt pour cent, plus une cession de droits facturée 400 euros hors taxes à dix pour cent. Chaque ligne garde son propre taux.
La TVA sur la prestation s’élève à 120 euros, car 600 multiplié par vingt pour cent donne 120. La TVA sur la cession s’élève à 40 euros, car 400 multiplié par dix pour cent donne 40.
La TVA totale atteint donc 160 euros, en additionnant 120 euros et 40 euros. Le montant hors taxes total s’élève à 1 000 euros, et le montant TTC total atteint 1 160 euros.
Une facture mixte doit afficher le hors taxes, la TVA et le TTC pour chaque taux. Le client professionnel peut ainsi récupérer la TVA déductible ligne par ligne, sans reconstituer le calcul.
Ce mécanisme relève de l’article 285 bis du Code général des impôts pour les droits versés par un diffuseur. Décrivez-le sans inventer un pourcentage, et vérifiez le cas précis avec un comptable.
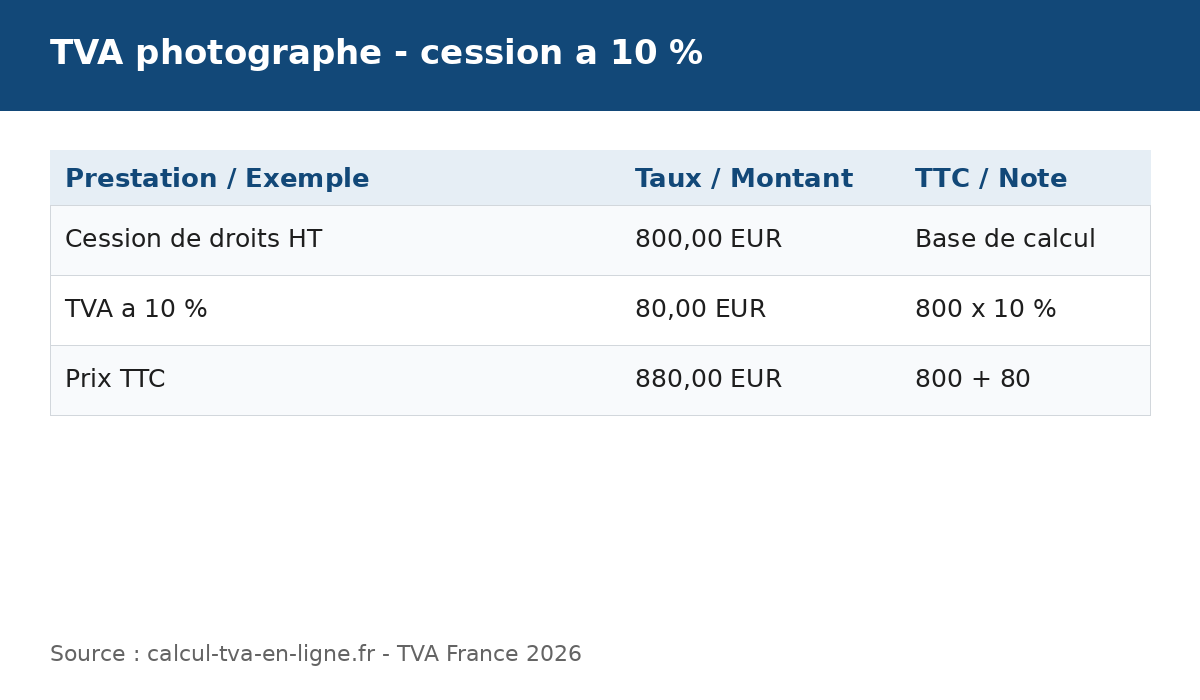 Cession de droits TVA photographe : 800 € HT à 10 %, soit 880 € TTC.
TVA photographe : mariage, portrait et photo scolaire
Le mariage reste le cas le plus parlant, car le client achète une présence, un regard et un délai de livraison.
La prestation de reportage relève du taux normal de vingt pour cent, y compris la livraison des fichiers numériques commandés.
Le portrait en studio suit la même logique, même quand la séance dure une heure seulement. Le client commande un service personnalisé, et le photographe exécute une prestation à vingt pour cent.
La photo scolaire demande une vigilance particulière, car plusieurs familles commandent des tirages après une séance collective. La séance elle-même reste une prestation, tandis que chaque tirage vendu doit être qualifié selon sa nature.
Un tirage scolaire en série, vendu sans les conditions de l’œuvre originale, relève du taux normal. Ne promettez jamais un taux réduit au seul motif que les photos concernent des enfants.
La photo d’identité, souvent facturée en petit montant, reste aussi une prestation de service. Le prix TTC paraît modeste, mais la logique reste identique : vingt pour cent sur le montant hors taxes.
TVA photographe : packshot e-commerce et photo immobilière
Le packshot pour une boutique en ligne illustre parfaitement l’importance de la qualification. Quand le client impose un cahier des charges précis, le photographe exécute une prestation commerciale à vingt pour cent.
Une décision de la cour administrative d’appel de Versailles, rendue le 4 juin 2026, a refusé le taux de dix pour cent pour des packshots e-commerce réalisés selon la charte du client.
Cette illustration montre que la qualification compte, sans créer une règle pour tous les photographes.
La photo immobilière suit une logique proche, car l’agent commande des images pour vendre un bien. La prise de vue, la retouche de base et la livraison des fichiers relèvent du taux normal de vingt pour cent.
La TVA photographe protège ici le photographe contre une fausse bonne idée. Appliquer dix pour cent à une prestation commerciale, sans cession réelle, expose à un redressement et à une facture rectificative.
TVA photographe : tirage d’art et limite de trente exemplaires
Le tirage d’art original offre le taux le plus favorable, mais aussi les conditions les plus strictes. Le photographe doit être l’auteur, contrôler le tirage, signer et numéroter chaque exemplaire.
La limite de trente exemplaires s’apprécie tous formats et supports confondus, ce qui exige un suivi rigoureux. Un tirage vendu en petit format compte autant qu’un grand format dans ce décompte global.
Tenez un registre simple des tirages vendus, avec le numéro, le format et la date de vente. Ce registre devient la preuve la plus utile en cas de question sur le taux appliqué.
Si le photographe dépasse trente exemplaires, les ventes suivantes ne relèvent plus du régime de l’œuvre originale. Elles doivent être traitées comme des reproductions, en principe au taux normal de vingt pour cent.
La TVA photographe récompense donc la discipline des éditions limitées, pas seulement le talent. Une édition limitée bien suivie justifie le taux réduit, tandis qu’une édition floue le fragilise.
TVA photographe : formation, studio, déplacement et retouche
La formation en atelier, déjà chiffrée plus haut, reste une prestation de service à vingt pour cent. Le contenu pédagogique ne change pas la nature fiscale de l’atelier, même s’il porte sur l’art photographique.
La location d’un studio, quand elle est facturée seule, suit les règles propres à la location concernée.
Si le studio est inclus dans une prestation globale de prise de vue, le tout reste généralement une prestation unique à vingt pour cent.
Les frais de déplacement méritent une ligne claire sur le devis, car le client les conteste souvent après coup. Quand le déplacement fait partie de la prestation, il suit en principe le taux de cette prestation.
La photo par drone ajoute une contrainte réglementaire, mais pas un nouveau taux de TVA. La prestation de prise de vue aérienne commandée relève du taux normal, sous réserve des règles de sécurité applicables.
TVA photographe : droits d’utilisation, durée et territoire
Une cession de droits ne se résume pas à un prix, car elle définit aussi un usage précis. La durée, le territoire et le support d’utilisation doivent figurer dans le contrat ou sur la facture détaillée.
Une marque qui veut utiliser une photo pendant deux ans, en France et en Belgique, doit le préciser par écrit. Sans cette précision, le photographe risque de voir son image utilisée au-delà de l’accord initial.
La cession à dix pour cent suppose un droit patrimonial d’auteur réellement cédé ou concédé. Un simple fichier livré pour un usage interne, sans droit identifié, ressemble davantage à une prestation.
Pour un client hors de l’Union européenne, la territorialité peut modifier l’analyse de la TVA. En principe, selon les règles de territorialité, vérifiez le lieu d’imposition avant de facturer sans TVA française.
La TVA photographe sur les droits exige donc un contrat court, mais précis. Quelques lignes sur la durée, le territoire et le support évitent des mois de désaccord.
TVA photographe : franchise artiste-auteur et micro-entreprise
La franchise des artistes-auteurs, prévue à l’article 293 B du Code général des impôts, mérite une lecture attentive. Elle concerne les activités principales comme la vente d’œuvres et la cession de droits.
Pour 2026, les chiffres cités par les guides de service-public et du BOFiP placent le seuil principal à 50 000 euros, avec un seuil majoré à 55 000 euros.
Vérifiez toujours ces montants sur impots.gouv.fr avant de les appliquer à votre propre situation professionnelle.
Les activités accessoires, comme les formations et les ateliers, relèvent de seuils distincts. Les chiffres cités pour 2026 sont de 35 000 euros, avec un seuil majoré à 38 500 euros.
Sous franchise, le photographe facture sans TVA et mentionne la TVA non applicable, article 293 B. Il ne déduit pas la TVA sur ses achats, ce qui peut peser sur du matériel coûteux.
L’option pour la TVA, quand elle est choisie, engage en principe pour deux ans. Ne choisissez pas cette option à la légère, car elle modifie la facturation et les obligations déclaratives.
La franchise de la micro-entreprise pour les prestations de services est un régime distinct, avec un seuil plus bas. Ne confondez pas les deux franchises, car elles ne couvrent pas les mêmes activités ni les mêmes montants.
Un photographe qui cumule prestations commerciales et ventes d’art doit séparer ses activités avec rigueur. Chaque activité doit être suivie, facturée et déclarée selon son propre régime applicable.
La TVA photographe ne se choisit pas au hasard entre ces régimes, car le choix dépend des revenus réels et de leur nature. Un comptable peut simuler les deux situations avant le premier devis important.
Pour une source officielle, consultez le BOFiP et les articles du Code général des impôts cités dans ce guide. Les textes priment toujours sur un résumé, même bien intentionné.
TVA photographe : erreurs coûteuses à éviter
La première erreur consiste à appliquer un seul taux à toute la facture, par facilité. Une facture mixte exige une ventilation, et un taux unique fausse le prix TTC d’au moins une ligne.
La deuxième erreur consiste à qualifier une prestation commerciale en cession de droits, sans droit réellement cédé. Le taux de dix pour cent ne se décrète pas, il se justifie par un droit identifié et documenté.
La troisième erreur consiste à vendre un tirage en série au taux de l’œuvre originale. Sans signature, sans numérotation et sans limite de trente exemplaires, le taux réduit ne tient pas.
La quatrième erreur consiste à confondre la franchise artiste-auteur avec la franchise de micro-entreprise. Les seuils diffèrent, les activités diffèrent, et la confusion peut conduire à facturer sans TVA à tort.
La septième erreur consiste à livrer des fichiers sans préciser les droits d’utilisation accordés. Le client croit acheter tous les droits, tandis que le photographe pensait limiter l’usage à un support.
La TVA photographe sanctionne rarement l’intention, mais elle sanctionne l’imprécision. Un devis précis coûte dix minutes, tandis qu’une facture rectificative coûte du temps et de la confiance.
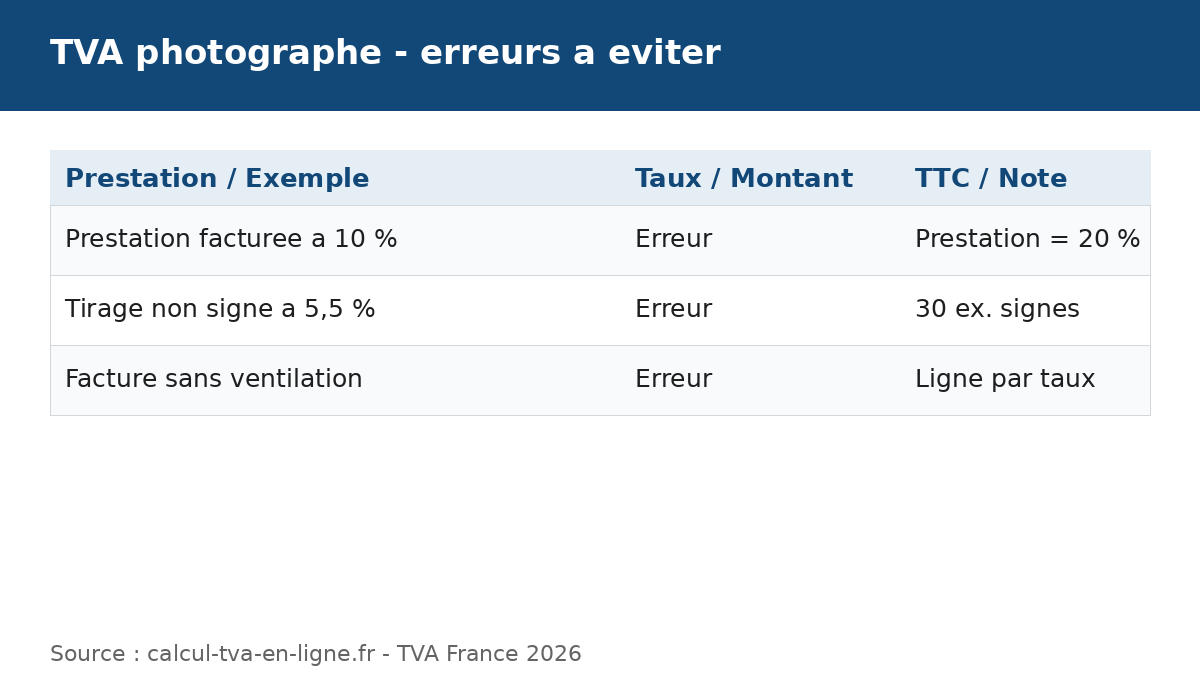 Vérifier la TVA photographe avant d’envoyer la facture évite les erreurs coûteuses.
TVA photographe : prochaines étapes pratiques
Commencez par qualifier chaque ligne de votre prochain devis, avant de calculer le moindre montant. Écrivez prestation, cession de droits ou œuvre originale, puis choisissez le taux correspondant.
Calculez ensuite chaque ligne avec la formule adaptée, et vérifiez le total avec un calculateur de TVA en ligne. Cette double vérification prend deux minutes et sécurise l’ensemble du devis.
Préparez un modèle de facture mixte, avec des lignes séparées pour chaque taux. Un modèle réutilisable évite les oublis, surtout pendant les périodes chargées comme la saison des mariages.
Pour élargir vos repères, lisez aussi des guides voisins sur ce blog, comme l’article sur la TVA fleuriste 2026 et celui sur la TVA électricien 2026. Les métiers diffèrent, mais la logique de qualification reste comparable.
TVA photographe : questions fréquentes
Quel est le taux de TVA photographe pour un mariage ?
Un reportage de mariage commandé par les mariés relève du taux normal de vingt pour cent. La présence, la prise de vue et la livraison des fichiers commandés forment une prestation de service.
Pour 1 500 euros hors taxes, la TVA atteint 300 euros et le total TTC s’élève à 1 800 euros. Un album vendu séparément doit être qualifié à part, selon sa nature exacte.
La TVA photographe est-elle de 10 % pour une photo vendue à un magazine ?
Oui, quand l’opération est une véritable cession de droits patrimoniaux d’auteur. Le taux de dix pour cent s’applique alors à la ligne de cession, distincte de toute prestation.
Pour 800 euros hors taxes, la TVA atteint 80 euros et le total TTC s’élève à 880 euros. Le contrat doit identifier le droit cédé, sa durée et son support d’utilisation.
Quand un tirage photo bénéficie-t-il du taux de 5,5 % ?
Le taux de cinq virgule cinq pour cent suppose une œuvre d’art originale livrée par son auteur. La photographie doit être tirée sous son contrôle, puis signée et numérotée.
La limite de trente exemplaires, tous formats et supports confondus, doit aussi être respectée. Pour 400 euros hors taxes, la TVA atteint 22 euros et le TTC s’élève à 422 euros.
Un packshot pour une boutique en ligne est-il taxé à 10 % ?
En principe non, quand le client commande une prestation selon un cahier des charges précis. Le packshot standard relève alors du taux normal de vingt pour cent, comme une prestation commerciale.
La décision de Versailles du 4 juin 2026 illustre ce point pour des packshots réalisés selon une charte client. Une cession distincte et documentée peut être analysée séparément, au cas par cas.
Comment facturer une prestation et une cession sur la même facture ?
Ventilez les montants ligne par ligne, avec le hors taxes, la TVA et le TTC pour chaque taux. Ne fusionnez jamais une prestation à vingt pour cent avec une cession à dix pour cent.
Par exemple, 600 euros de prestation donnent 120 euros de TVA, tandis que 400 euros de cession donnent 40 euros. Le total atteint 1 000 euros HT, 160 euros de TVA et 1 160 euros TTC.
La photo d’identité et la photo scolaire relèvent-elles du même taux ?
La séance elle-même relève du taux normal de vingt pour cent dans les deux cas. La photo d’identité reste une prestation de service, facturée au prix TTC convenu avec le client.
Pour la photo scolaire, chaque tirage vendu doit être qualifié selon sa nature. Un tirage en série, sans conditions d’œuvre originale, relève aussi du taux normal.
Que prévoit la franchise artiste-auteur pour un photographe ?
La franchise de l’article 293 B concerne les activités principales comme la vente d’œuvres et la cession de droits. Les chiffres cités pour 2026 sont de 50 000 euros, avec un seuil majoré à 55 000 euros.
Les activités accessoires, comme les formations, relèvent de 35 000 euros, avec un seuil majoré à 38 500 euros. Vérifiez ces montants sur impots.gouv.fr, car les seuils peuvent évoluer.
Un photographe en micro-entreprise applique-t-il les mêmes seuils ?
Non, la franchise de micro-entreprise pour les prestations de services est un régime distinct. Son seuil est plus bas, et il ne faut pas le confondre avec la franchise des artistes-auteurs.
Un photographe qui cumule prestations commerciales et ventes d’art doit séparer ses activités. Chaque activité suit son propre régime, avec ses propres seuils et obligations.
Faut-il facturer la TVA à un client hors de l’Union européenne ?
Cela dépend des règles de territorialité applicables au service vendu et au statut du client. En principe, selon ces règles, vérifiez le lieu d’imposition avant de facturer sans TVA française.
Ne généralisez pas une exonération à tous les clients étrangers, car chaque situation diffère. Un comptable peut confirmer le traitement correct pour un contrat international précis.
Comment prouver qu’un tirage respecte la limite de trente exemplaires ?
Tenez un registre des tirages, avec le numéro, le format, le support et la date de chaque vente. Ce suivi simple prouve que la limite de trente exemplaires, tous formats confondus, est respectée.
Conservez aussi les preuves de signature et de numérotation pour chaque exemplaire vendu. Sans ces preuves, le taux de cinq virgule cinq pour cent devient difficile à défendre.
La retouche photo change-t-elle le taux de TVA applicable ?
Non, la retouche facturée comme un service reste une prestation à vingt pour cent. Elle ne crée pas une cession de droits, et elle ne transforme pas une photo commerciale en œuvre originale.
L’outil utilisé, y compris un outil d’intelligence artificielle, ne change pas la qualification. Ce qui compte reste la nature de la vente, décrite clairement sur le devis.
Que doit contenir une facture de photographe assujetti à la TVA ?
La facture doit indiquer le hors taxes, le taux, la TVA et le TTC pour chaque ligne. Chaque ligne doit nommer sa nature, comme prestation, cession de droits ou œuvre originale.
En cas de franchise, la facture doit mentionner la TVA non applicable, article 293 B. Cette mention évite les doutes du client et facilite sa propre comptabilité.
TVA photographe : conclusion et points clés
La TVA photographe se comprend en une phrase : trois taux, trois natures d’opération. La prestation commandée relève de vingt pour cent, la cession de droits de dix pour cent, et l’œuvre originale de cinq virgule cinq pour cent.
Le mariage, le portrait, la photo scolaire, l’immobilier et le packshot relèvent le plus souvent du taux normal. La cession à un magazine ou à une marque, bien documentée, relève du taux réduit de dix pour cent.
Le tirage d’art ne bénéficie du taux réduit que si toutes les conditions sont réunies. Signature, numérotation et limite de trente exemplaires forment un ensemble indissociable, à suivre avec rigueur.
La facture mixte illustre la bonne méthode : séparer les lignes, appliquer chaque formule, puis vérifier le total. Pour 600 euros de prestation et 400 euros de cession, le total atteint 1 160 euros TTC.
Avant votre prochain devis, qualifiez chaque ligne, calculez avec les formules de ce guide, puis vérifiez le résultat. Un calculateur de TVA en ligne vous aidera à convertir chaque montant HT en TTC sans erreur.