
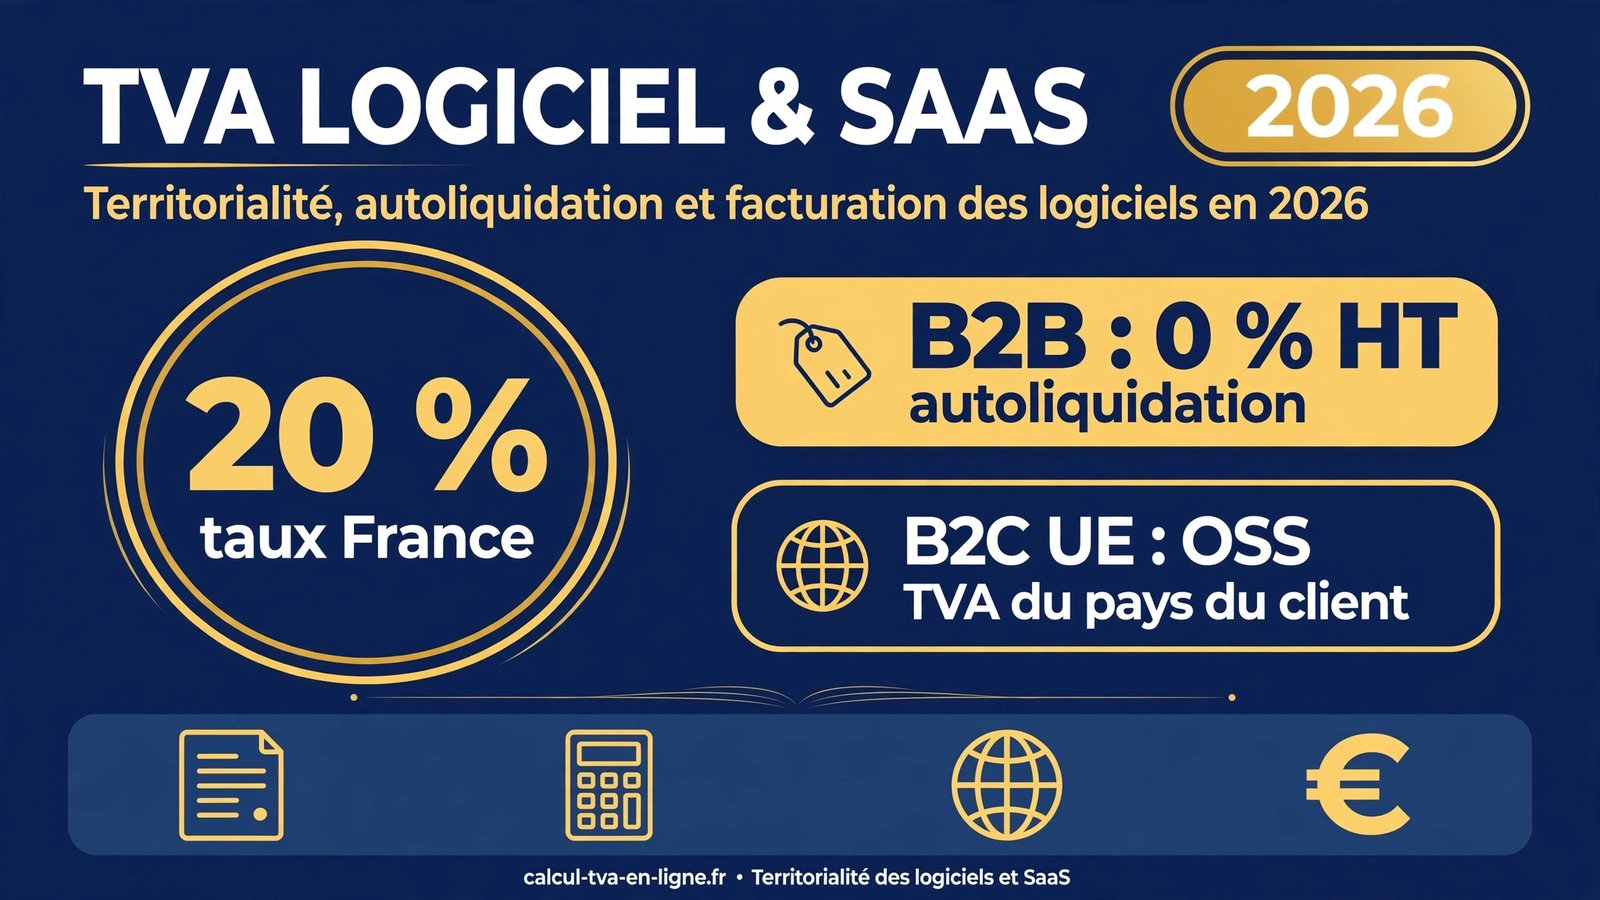
Vendre un logiciel ne se résume pas à fixer un prix. Dès que votre client est en Belgique, en Allemagne ou aux États-Unis, la TVA logiciel obéit à des règles de territorialité strictes, qui changent selon que vous vendez à un professionnel ou à un particulier. Facturer 20 % à un client belge professionnel est une erreur : c’est au client d’autoliquider la TVA belge. À l’inverse, ne pas facturer de TVA à un particulier belge est tout aussi fautif : c’est la TVA belge de 21 % qui s’applique, via le guichet unique OSS.
Dans ce guide 2026 sur la TVA logiciel : les règles de territorialité B2B et B2C (articles 259 et 283-2 du CGI), l’autoliquidation en pratique avec un exemple chiffré, le cas des licences perpétuelles et des abonnements SaaS, les mentions obligatoires sur les factures, et les réponses aux questions les plus fréquentes des éditeurs de logiciels et des indépendants du numérique.
Lire la suite : convertisseur HT ↔ TTC gratuit
- La TVA sur les logiciels : une prestation de services, pas une vente de biens
- B2B ou B2C : la règle de territorialité de la TVA logiciel
- B2B : l’autoliquidation, mode d’emploi
- B2C : la TVA du pays du client, via le guichet unique OSS
- Facturer un client hors UE : le cas du logiciel vendu aux États-Unis
- Acheter un SaaS étranger : vous êtes le client
- Mentions obligatoires et erreurs à éviter
- TVA logiciel : tableau récapitulatif
- FAQ : vos questions sur la TVA logiciel
- Je vends un abonnement SaaS à un client belge professionnel : quelle TVA dois-je facturer ?
- Et si ce client belge est un particulier ?
- Je facture une entreprise américaine : dois-je ajouter de la TVA ?
- Licence perpétuelle ou abonnement SaaS : la TVA change-t-elle ?
- Je vends mon logiciel sur clé USB : la règle est-elle la même ?
- Je suis indépendant en franchise en base de TVA et je vends à une entreprise allemande : comment facturer ?
- J’achète un abonnement à un éditeur américain : dois-je déclarer de la TVA ?
- Comment vérifier le numéro de TVA intracommunautaire d’un client ?
- Conclusion
La TVA sur les logiciels : une prestation de services, pas une vente de biens
En matière de TVA, vendre un logiciel — licence perpétuelle téléchargée, abonnement SaaS ou maintenance logicielle — constitue une prestation de services, et non une livraison de biens. Cette qualification est fondamentale : elle fait basculer l’opération dans le régime de territorialité des services (articles 259 à 259 D du CGI), et non dans celui des livraisons intracommunautaires de biens. C’est la première chose à vérifier quand on aborde la TVA logiciel : tout le reste en découle.
Licence perpétuelle ou abonnement SaaS : la qualification TVA est la même. Que le client paie 1 500 € une fois pour une licence ou 49 € par mois pour un accès cloud, il s’agit dans les deux cas d’une prestation de services fournie par voie électronique. La différence joue en revanche sur l’exigibilité de la taxe : pour les prestations de services, la TVA est en principe exigible à l’encaissement du prix, ce qui compte pour les abonnements SaaS facturés par échéances mensuelles.
L’exception à connaître : le logiciel vendu sur support physique — clé USB, DVD, carte mémoire — est qualifié de livraison de biens meubles. Dans ce cas précis, ce sont les règles des livraisons intracommunautaires (client UE) ou des exportations (client hors UE) qui s’appliquent, avec leurs propres mentions et obligations déclaratives. C’est un point de TVA logiciel souvent négligé par les éditeurs qui vendent des versions « box » de leurs produits.
Autre cas particulier : la cession de droits d’auteur sur un logiciel original, par un développeur relevant du régime des artistes-auteurs, reste taxée au taux normal de 20 % — pas de taux réduit sur les logiciels, contrairement aux livres ou à la presse.
B2B ou B2C : la règle de territorialité de la TVA logiciel
C’est l’article 259 du CGI qui fixe les règles. En B2B, le lieu de la prestation est réputé se situer là où le client a établi le siège de son activité (article 259, 1° du CGI) : la TVA, quand elle est due, est celle du pays du client. En B2C, le lieu de la prestation est en principe celui où le prestataire a établi son siège (article 259, 2° du CGI) — mais avec une exception majeure pour les services électroniques vendus à des particuliers d’autres États membres, taxés dans le pays du client via le guichet unique OSS.
Concrètement, le tableau de décision de la TVA logiciel se résume ainsi :
| Client | En France | Dans l’UE | Hors UE |
|---|---|---|---|
| Professionnel (B2B) | TVA française, 20 % | Facture HT, autoliquidation par le client | Facture HT, pas de TVA française |
| Particulier (B2C) | TVA française, 20 % | TVA du pays du client, via l’OSS | Facture HT, pas de TVA française en principe |
Deux réflexes avant d’appliquer ce tableau : vérifiez d’abord le statut réel du client — un particulier disposant d’un numéro de TVA n’est pas pour autant un assujetti, et seul un numéro valide, contrôlé sur VIES, fait foi — puis son lieu d’établissement réel, car le pays de facturation n’est pas toujours le pays d’utilisation du logiciel.
Lire la suite : TVA e-commerce, OSS et IOSS : les règles
B2B : l’autoliquidation, mode d’emploi
Quand vous vendez un logiciel à un professionnel établi dans un autre État membre, vous facturez hors taxe et c’est le client qui déclare et paie la TVA dans son pays : c’est le mécanisme d’autoliquidation (article 283-2 du CGI). Pour la TVA logiciel en B2B intra-UE, trois conditions cumulatives : le client est un assujetti, il est établi dans un autre État membre, et il communique un numéro de TVA intracommunautaire valide.
La facture doit comporter la mention « Autoliquidation » ainsi que les numéros de TVA intracommunautaire des deux parties. Vérifiez le numéro du client sur le portail européen VIES avant la première facture, et conservez une capture d’écran de la vérification : en cas de contrôle, c’est la preuve de votre bonne foi — un numéro invalide fait perdre le bénéfice de l’autoliquidation.
Côté client, l’opération est neutre : il déclare la TVA collectée sur son acquisition, puis déduit la même somme au titre de la TVA déductible. Exemple chiffré pour un abonnement SaaS annuel de 10 000 € HT vendu à une société belge :
| Montant | Valeur | Calcul |
|---|---|---|
| Facture de l’éditeur français | 10 000 € HT, TVA 0 € | Mention « Autoliquidation » |
| TVA collectée par le client belge | 2 100 € | 10 000 € × 21 % (taux belge) |
| TVA déductible du client belge | 2 100 € | Même opération |
| Coût net de TVA pour le client | 0 € | 2 100 € − 2 100 € |
Notez que le client applique son propre taux national (21 % en Belgique, 19 % en Allemagne, 20 % en France) : l’autoliquidation ne signifie pas « TVA française à 20 % », mais bien la TVA du pays du preneur.
Enfin, n’oubliez pas la déclaration européenne de services (DES) : elle se dépose dans les 10 jours du mois suivant l’exigibilité de la prestation, et elle est due même lorsqu’aucune TVA n’est collectée — c’est l’oubli le plus fréquent en matière de TVA logiciel chez les éditeurs qui démarrent à l’international.
Lire la suite : numéro de TVA intracommunautaire : obtenir et vérifier le vôtre
B2C : la TVA du pays du client, via le guichet unique OSS
La TVA logiciel en B2C suit une logique simple : un particulier établi en France paie la TVA française à 20 %. Un abonnement SaaS à 49 € HT coûte donc 58,80 € TTC (49 × 1,20), et une licence à 199 € HT s’affiche à 238,80 € TTC :
| Prix HT | TVA 20 % | Prix TTC |
|---|---|---|
| Abonnement mensuel : 49 € | 9,80 € | 58,80 € |
| Licence annuelle : 199 € | 39,80 € | 238,80 € |
| Licence perpétuelle : 1 500 € | 300 € | 1 800 € |
| Pack équipe (10 postes) : 990 € | 198 € | 1 188 € |
Le cas qui piège les éditeurs : le particulier établi dans un autre État membre. Pour les services fournis par voie électronique — logiciels et SaaS en tête — la TVA est due dans le pays du client, au taux de ce pays : 21 % pour un particulier belge, 19 % pour un particulier allemand. Vous ne vous immatriculez pas dans chaque pays : vous déclarez et payez l’ensemble via le guichet unique OSS (One Stop Shop), directement depuis votre espace professionnel sur impots.gouv.fr. C’est le point le plus technique de la TVA logiciel pour les éditeurs qui vendent en ligne dans toute l’Europe.
Bon à savoir : un seuil de 10 000 € par an de ventes B2C transfrontalières (tous pays confondus) s’applique. En dessous, vous pouvez continuer à facturer la TVA française à 20 % ; au-delà, la TVA du pays de chaque client devient obligatoire, via l’OSS.
Pour un particulier établi hors UE — un client américain, par exemple — la prestation sort en principe du champ de la TVA française : facturez hors taxe, sans TVA.
Facturer un client hors UE : le cas du logiciel vendu aux États-Unis
Un éditeur français qui vend un logiciel à une entreprise établie aux États-Unis facture hors taxe, sans TVA française : en B2B, le lieu de la prestation est le pays du preneur (article 259, 1° du CGI). La facture doit porter la mention « TVA non applicable – art. 259-1 du CGI », ou sa version anglaise « VAT not applicable according to article 259-1 of the French Tax General Code ». C’est un cas de TVA logiciel très fréquent chez les éditeurs SaaS, qui signent leurs premiers clients outre-Atlantique bien avant d’avoir une filiale locale.
Attention : le client applique ensuite ses propres règles locales — aux États-Unis, c’est la sales tax de l’État de l’acheteur qui peut s’appliquer, selon ses propres seuils de nexus économique. Ce n’est plus votre problème fiscal, mais cela vaut la peine de le signaler au client dans votre documentation commerciale.
Si la facture est libellée en dollars, convertissez le montant en euros pour votre comptabilité au taux de change du jour de l’exigibilité, et indiquez clairement les deux montants sur vos pièces internes.
Lire la suite : facturer en devise étrangère : TVA et conversion
Cas du support physique : un logiciel expédié sur clé USB à un client américain constitue une exportation de biens, exonérée de TVA (article 262 du CGI) avec la mention correspondante et la preuve d’expédition à conserver. Ne confondez pas les deux régimes sur la facture : un téléchargement est un service, une clé USB est un bien.
Visitez maintenant : https://www.creditmutuel.fr/cmo/fr/professionnels/comptes/facturation-tva-client-etranger.html
Acheter un SaaS étranger : vous êtes le client
La TVA logiciel ne concerne pas que vos ventes : vos achats aussi. Abonnement à un outil américain — stockage cloud, intelligence artificielle, publicité en ligne : le prestataire vous facture hors taxe, et c’est vous qui autoliquidez la TVA française à 20 % sur votre déclaration CA3. TVA collectée et TVA déductible du même montant : l’opération est neutre si votre droit à déduction est total (article 283-2 du CGI).
Exemple : un abonnement annuel de 1 200 € HT à un outil d’IA américain. Vous déclarez 240 € de TVA collectée (1 200 × 20 %) et 240 € de TVA déductible sur la même déclaration : rien à payer, mais l’opération doit figurer sur la CA3. Oublier cette autoliquidation est l’une des erreurs les plus relevées lors des contrôles.
Deux points pratiques : un prestataire établi hors de France n’émet pas de facture électronique au sens de la réforme française — pas d’e-invoicing ni de plateforme agréée pour ces achats. En revanche, l’e-reporting de ces opérations deviendra obligatoire à partir de septembre 2027 : votre logiciel comptable devra transmettre les données à l’administration, sans changement pour vous au quotidien.
Lire la suite : TVA Google Ads : l’autoliquidation sur les achats de services
Mentions obligatoires et erreurs à éviter
| Situation | Mention obligatoire sur la facture |
|---|---|
| B2B, client UE, autoliquidation | « Autoliquidation » + n° TVA intracommunautaire des deux parties |
| B2B, client hors UE | « TVA non applicable – art. 259-1 du CGI » |
| B2C France ou UE | Taux et montant de la TVA appliqués |
| Vendeur en franchise en base de TVA | « TVA non applicable, art. 293 B du CGI » |
| Logiciel sur support physique, exportation | « Exonération de la TVA – art. 262 du CGI » |
Lire la suite : les mentions obligatoires sur une facture
À partir du 1er janvier 2027, la recodification du CGI en Code des impositions sur les biens et services (CIBS) change les références : l’article 283-2 deviendra l’article L. 211-92 du CIBS. Les références à la directive TVA européenne (articles 44 et 196 pour les prestations B2B) restent valables et stables — un bon réflexe pour des modèles de facture durables.
Les trois erreurs les plus coûteuses en TVA logiciel : facturer 20 % à un client professionnel de l’UE (c’est lui qui autoliquide) ; oublier la DES alors qu’aucune TVA n’est collectée ; traiter une vente sur support physique comme une simple prestation de services.
Visitez maintenant : https://www.legifiscal.fr/actualites-fiscales/4650-echanges-internationaux-nouvelles-mentions-obligatoires-factures-2027.html
TVA logiciel : tableau récapitulatif
| Vous connaissez | Vous cherchez | Formule |
|---|---|---|
| Client pro dans l’UE | TVA à facturer | 0 € → mention « Autoliquidation » |
| Client pro hors UE | TVA à facturer | 0 € → mention « art. 259-1 du CGI » |
| Particulier en France | Taux applicable | 20 % → TTC = HT × 1,20 |
| Particulier dans l’UE | Taux applicable | Taux du pays du client, via l’OSS |
| Particulier hors UE | Taux applicable | 0 € → hors champ de la TVA française |
| Achat de SaaS étranger | TVA à déclarer | 20 % autoliquidée : collectée = déductible |
FAQ : vos questions sur la TVA logiciel
Je vends un abonnement SaaS à un client belge professionnel : quelle TVA dois-je facturer ?
Aucune TVA française : c’est le cas d’école de la TVA logiciel. Facturez hors taxe avec la mention « Autoliquidation » et les numéros de TVA intracommunautaire des deux parties (numéro du client vérifié sur VIES). Le client autoliquide la TVA belge à 21 %. Déposez la DES dans les 10 jours du mois suivant l’exigibilité.
Et si ce client belge est un particulier ?
La TVA belge de 21 % s’applique, déclarée et payée via le guichet unique OSS — sauf si vos ventes B2C transfrontalières restent sous le seuil de 10 000 € par an, auquel cas vous pouvez continuer à facturer la TVA française à 20 %.
Je facture une entreprise américaine : dois-je ajouter de la TVA ?
Non. En B2B, le lieu de la prestation est le pays du client : pas de TVA française, mention « TVA non applicable – art. 259-1 du CGI ». Le client gère ensuite ses propres obligations locales (sales tax américaine selon l’État concerné).
Licence perpétuelle ou abonnement SaaS : la TVA change-t-elle ?
Non : les deux sont des prestations de services fournies par voie électronique, avec les mêmes règles de territorialité. Seule l’exigibilité diffère en pratique — à l’encaissement pour les prestations de services — ce qui compte pour les abonnements mensuels facturés par échéances.
Je vends mon logiciel sur clé USB : la règle est-elle la même ?
Non : sur support physique, le logiciel devient une livraison de biens meubles. Vers un client de l’UE, ce sont les règles des livraisons intracommunautaires qui s’appliquent ; vers un client hors UE, une exportation exonérée (article 262 du CGI). Les mentions et les obligations déclaratives ne sont pas les mêmes que pour les services.
Je suis indépendant en franchise en base de TVA et je vends à une entreprise allemande : comment facturer ?
C’est une question de TVA logiciel très fréquente chez les indépendants du numérique. Vous facturez hors taxe avec la mention « TVA non applicable, art. 293 B du CGI ». Pour les prestations B2B intra-UE, demandez tout de même un numéro de TVA intracommunautaire et déposez la DES : la franchise en base ne dispense pas de ces obligations déclaratives.
J’achète un abonnement à un éditeur américain : dois-je déclarer de la TVA ?
Oui : vous autoliquidez la TVA française à 20 % sur votre CA3 — TVA collectée et TVA déductible du même montant, opération neutre si votre droit à déduction est total. Le prestataire étranger ne vous facture pas de TVA française, et il n’émet pas de facture électronique au sens de la réforme française.
Comment vérifier le numéro de TVA intracommunautaire d’un client ?
Sur le portail VIES de la Commission européenne, gratuitement et en quelques secondes. Conservez une capture d’écran de chaque vérification : en cas de contrôle, elle prouve votre bonne foi, et un numéro invalide fait perdre le bénéfice de l’autoliquidation.
Conclusion
La TVA logiciel n’a rien d’arbitraire : tout découle de deux questions — votre client est-il un professionnel ou un particulier, et où est-il établi ? Professionnel dans l’UE ou hors UE : facture hors taxe, autoliquidation par le client ou non-application de la TVA française. Particulier en France : 20 %. Particulier dans l’UE : TVA de son pays via l’OSS. Trois réflexes évitent l’essentiel des erreurs : vérifier le numéro de TVA du client sur VIES avant la première facture, apposer la bonne mention, et ne jamais oublier la DES.