- TVA hôtel 2026 : taux, calculs et erreurs à éviter
- Une arrivée ordinaire qui cache une facture compliquée
- La règle simple de la TVA hôtel en 2026
- Ce que couvre vraiment le taux de 10 %
- Les taux de TVA hôtel en un coup d’œil
- Les formules à connaître par cœur
- Exemples chiffrés : d’une nuit simple à un séjour complet
- Le petit-déjeuner : le piège le plus fréquent
- La restauration et le bar : ne jamais mélanger le vin et le plat
- Les services annexes : parking, spa, pressing et salle
- La parahôtellerie : quand une location devient un service hôtelier
- La taxe de séjour n’est pas de la TVA
- Les plateformes de réservation ne changent pas la TVA de la chambre
- Franchise en base, récupération de TVA et facturation
- Cas particuliers : annulation, acompte, long séjour et groupes
- Un exemple de demi-pension bien ventilée
- Les erreurs coûteuses à éviter absolument
- Les prochaines étapes pratiques pour un hôtelier
- Questions fréquentes sur la TVA hôtel
- Quel est le taux de TVA pour une nuit d’hôtel en France en 2026 ?
- Le petit-déjeuner d’hôtel est-il taxé à 10 % ?
- Pourquoi le vin de l’hôtel est-il taxé à 20 % alors que le repas est à 10 % ?
- Comment calculer la TVA d’une nuit affichée à 110 euros TTC ?
- La taxe de séjour porte-t-elle de la TVA ?
- Le parking de l’hôtel est-il taxé comme la chambre ?
- Qu’est-ce que la parahôtellerie en matière de TVA ?
- Un petit hôtel peut-il bénéficier de la franchise en base de TVA ?
- Comment traiter la commission d’une plateforme de réservation ?
- Que se passe-t-il en cas d’annulation sans prestation ?
- Un séjour de plus de trente nuits change-t-il la TVA ?
- Le spa et le pressing de l’hôtel sont-ils à 10 % ?
- Comment facturer un séminaire avec salle, repas et chambres ?
- Où vérifier un calcul de TVA hôtel avant d’envoyer une facture ?
- Conclusion : une facture claire vaut mieux qu’un prix unique approximatif
Une arrivée ordinaire qui cache une facture compliquée
Imaginez un couple qui arrive à Lyon un vendredi soir, après un long trajet en train. Il a réservé une chambre double, un petit-déjeuner pour le lendemain et une place de parking pour la voiture.
À la réception, tout semble simple. Le prix affiché est un prix toutes taxes comprises, et le couple paie sans se poser de question.
Derrière ce prix unique, pourtant, plusieurs TVA se cachent. La chambre, le petit-déjeuner, le parking et le verre de vin du bar ne suivent pas toujours le même taux.
C’est là que beaucoup d’hôteliers se trompent, sans mauvaise intention. Ils appliquent un seul taux à toute la facture, parce que le séjour leur paraît former un seul service.
La TVA hôtel ne fonctionne pas ainsi en 2026. Chaque prestation doit être regardée pour elle-même, puis rattachée au bon taux, avec une facture lisible.
Ce guide explique la règle simplement, avec des chiffres concrets. Il s’adresse aux hôteliers, aux gérants de chambres d’hôtes, aux loueurs en parahôtellerie et aux voyageurs curieux de comprendre leur facture.
La règle simple de la TVA hôtel en 2026
En France métropolitaine, l’hébergement dans un hôtel de tourisme classé est soumis à la TVA au taux de 10 %. Cette règle vise la nuitée elle-même, c’est-à-dire la mise à disposition de la chambre pour un séjour touristique.
Le taux de 10 % est un taux réduit, prévu notamment par l’article 279 du Code général des impôts. Il s’applique aussi à la restauration servie sur place, ce qui explique pourquoi un dîner à l’hôtel n’est pas taxé comme une prestation classique.
Le taux normal, en revanche, reste fixé à 20 %. Il s’applique à de nombreux services annexes facturés séparément, ainsi qu’à toutes les boissons alcoolisées, sans exception liée au lieu de consommation.
Il existe enfin un taux de 5,5 % pour certains produits alimentaires conservables. Dans un hôtel, il concerne surtout des ventes à emporter bien précises, et non le service en salle.
La location nue d’un logement, sans service hôtelier, est en principe exonérée de TVA. C’est l’article 261 D du Code général des impôts qui organise cette exonération et ses exceptions.
La parahôtellerie forme justement l’une de ces exceptions importantes. Un logement meublé accompagné de services hôteliers peut devenir imposable, même s’il ne s’agit pas d’un hôtel classique.
Pour un hôtelier, la première question n’est donc pas seulement le taux. Il faut d’abord savoir si la prestation est imposable, puis à quel taux, et enfin comment la présenter sur la facture.
Une facture claire protège l’hôtelier en cas de contrôle. Elle protège aussi le client professionnel, qui a besoin de justifier sa dépense et, le cas échéant, sa propre TVA déductible.
 Une chambre d’hôtel prête pour l’arrivée d’un client, avec le prix TTC affiché clairement.
Ce que couvre vraiment le taux de 10 %
Le taux de 10 % couvre la fourniture d’hébergement dans les hôtels de tourisme classés et dans les villages de vacances classés ou agréés. Le classement, géré notamment avec Atout France, n’est pas un simple label commercial dans ce raisonnement.
Il couvre aussi la restauration sur place, y compris les repas servis dans le restaurant de l’hôtel. Un menu servi à table, avec des plats préparés pour une consommation immédiate, relève en principe de ce taux de 10 %.
Les boissons non alcoolisées servies sur place suivent le même taux de 10 %. Un jus de fruits servi au restaurant ou un café pris au bar entre donc dans cette catégorie, tant qu’il est consommé sur place.
Le petit-déjeuner servi dans l’hôtel relève également, en pratique, du taux de 10 % lorsqu’il s’inscrit dans l’hébergement ou la restauration sur place. La difficulté commence quand son prix est fondu dans un forfait unique, sans détail.
La pension et la demi-pension suivent la même logique de base. L’hébergement et les repas inclus sont taxés à 10 %, tandis que les boissons alcoolisées doivent être isolées et taxées à 20 %.
Un forfait tout compris ne transforme pas le vin en prestation d’hébergement. Le fait de payer un seul prix ne suffit pas à unifier les taux, même si la présentation commerciale est globale.
Il faut donc distinguer le prix commercial, qui peut être unique, et la ventilation fiscale, qui doit être précise. Le client voit un total, mais la comptabilité doit voir plusieurs lignes.
Cette distinction est au cœur de la TVA hôtel. Elle explique la plupart des corrections demandées lors d’un contrôle, bien avant toute question de fraude.
Les taux de TVA hôtel en un coup d’œil
Le tableau suivant résume les taux les plus fréquents dans un hôtel en France métropolitaine. Il ne remplace pas l’analyse d’un cas particulier, mais il donne un repère fiable pour la facturation courante.
| Prestation dans l’hôtel | Taux de TVA en métropole | Remarque pratique |
|---|---|---|
| Hébergement en hôtel classé | 10 % | Nuitée touristique, chambre mise à disposition |
| Petit-déjeuner servi sur place | 10 % | À ventiler si le prix est inclus dans un forfait |
| Repas et restauration sur place | 10 % | Plats pour consommation immédiate |
| Boisson non alcoolisée sur place | 10 % | Jus, café, soda servi à table ou au bar |
| Boisson alcoolisée | 20 % | Vin, bière, spiritueux, sur place ou à emporter |
| Parking facturé séparément | 20 % | Prestation distincte de la nuitée |
| Spa, bien-être et pressing facturés séparément | 20 % | En principe, sauf cas particulier justifié |
| Location de salle équipée avec services | 20 % | À distinguer d’une location nue |
| Produit alimentaire scellé à emporter | 5,5 % | Uniquement si la conservation est possible |
| Taxe de séjour collectée pour la commune | Hors TVA | Ligne distincte, sans TVA ajoutée |
Ce tableau montre déjà pourquoi une facture à un seul taux est risquée. Un séjour ordinaire mélange presque toujours du 10 % et du 20 %, parfois avec une taxe de séjour hors TVA.
En Corse et dans les départements d’outre-mer, des taux spécifiques peuvent s’appliquer. Il faut vérifier la grille locale avant d’appliquer automatiquement les taux métropolitains à un établissement situé hors métropole.
Les formules à connaître par cœur
La TVA se calcule toujours sur le prix hors taxes, jamais sur le prix toutes taxes comprises. Cette précision paraît évidente, mais elle évite une erreur très fréquente dans les tableurs improvisés.
La formule de base est la suivante : TVA = HT × taux. Le prix toutes taxes comprises s’obtient ensuite en ajoutant cette TVA au prix hors taxes.
La formule complète s’écrit donc ainsi : TTC = HT × (1 + taux). Pour un taux de 10 %, le multiplicateur est de 1,10, et pour un taux de 20 %, il est de 1,20.
Quand on connaît seulement le prix TTC, le raisonnement s’inverse. Le prix hors taxes s’obtient en divisant le TTC par le même multiplicateur, soit HT = TTC ÷ (1 + taux).
La TVA cachée dans un prix TTC se retrouve ensuite par soustraction. Il suffit de calculer TVA = TTC − HT, une fois le prix hors taxes reconstitué correctement.
Pour vérifier un calcul avant d’envoyer une facture, le plus simple reste d’utiliser un outil dédié. Vous pouvez tester vos montants sur le calculateur de TVA en ligne, en indiquant le prix et le taux concerné.
Pour approfondir ce point, vous pouvez aussi consulter le guide consacré à la TVA pour la location meublée et Airbnb. Il explique la frontière entre location et parahôtellerie.
Ce guide reste utile quand un hébergement ressemble à la fois à un hôtel et à une location.
Exemples chiffrés : d’une nuit simple à un séjour complet
Commençons par le cas le plus simple, celui d’une seule nuit sans extra. Une chambre affichée à 100 euros hors taxes, taxée à 10 %, porte une TVA de 10 euros.
Le client paie donc 110 euros toutes taxes comprises pour cette nuit. Le calcul est direct : 100 × 0,10 = 10, puis 100 + 10 = 110.
Pour trois nuits au même prix, il suffit de multiplier la base. Le prix hors taxes passe à 300 euros, la TVA à 30 euros et le total à 330 euros.
Le raisonnement inverse est tout aussi utile à la réception. Si une nuit est affichée à 220 euros TTC avec un taux de 10 %, le prix hors taxes est de 200 euros.
La TVA contenue dans ce prix TTC est alors de 20 euros. Le calcul complet est le suivant : 220 ÷ 1,10 = 200, puis 220 − 200 = 20.
Cette méthode évite de calculer 10 % directement sur le TTC, ce qui donnerait 22 euros. Cette erreur de 2 euros, répétée sur des centaines de nuits, fausse toute la déclaration.
| Exemple simple | Prix HT | Taux | TVA | Prix TTC |
|---|---|---|---|---|
| Une nuit d’hôtel | 100,00 € | 10 % | 10,00 € | 110,00 € |
| Trois nuits au même prix | 300,00 € | 10 % | 30,00 € | 330,00 € |
| Une nuit affichée en TTC | 200,00 € | 10 % | 20,00 € | 220,00 € |
| Un dîner servi sur place | 50,00 € | 10 % | 5,00 € | 55,00 € |
| Une bouteille de vin au bar | 30,00 € | 20 % | 6,00 € | 36,00 € |
Passons maintenant à un séjour complet, plus proche de la réalité d’un week-end. Le couple de notre introduction reste deux nuits, dîne une fois à l’hôtel et utilise le parking.
La chambre coûte 120 euros hors taxes par nuit, soit 240 euros pour deux nuits. À 10 %, la TVA sur l’hébergement s’élève à 24 euros, pour un total chambre de 264 euros.
Le dîner, sans alcool, coûte 50 euros hors taxes. À 10 %, il ajoute 5 euros de TVA, soit 55 euros toutes taxes comprises pour ce repas.
Le vin servi pendant ce dîner coûte 30 euros hors taxes. À 20 %, il ajoute 6 euros de TVA, soit 36 euros toutes taxes comprises pour la bouteille.
Le parking, facturé séparément à 20 euros hors taxes, relève du taux normal. Il ajoute 4 euros de TVA, soit 24 euros toutes taxes comprises pour cette prestation.
Le total du séjour, avant la taxe de séjour, atteint donc 340 euros hors taxes. La TVA totale est de 39 euros, et le prix TTC s’élève à 379 euros.
| Ligne de la facture | Prix HT | Taux | TVA | Prix TTC |
|---|---|---|---|---|
| Hébergement, 2 nuits à 120 € HT | 240,00 € | 10 % | 24,00 € | 264,00 € |
| Dîner sur place, sans alcool | 50,00 € | 10 % | 5,00 € | 55,00 € |
| Bouteille de vin au restaurant | 30,00 € | 20 % | 6,00 € | 36,00 € |
| Parking facturé séparément | 20,00 € | 20 % | 4,00 € | 24,00 € |
| Total du séjour, hors taxe de séjour | 340,00 € | Mixte | 39,00 € | 379,00 € |
Attention à la lecture de ce total, qui mérite une vérification ligne par ligne. Les bases hors taxes s’additionnent bien à 340 euros, et non à 300 euros, car la chambre seule pèse déjà 240 euros.
La TVA totale reste de 39 euros, car 24 + 5 + 6 + 4 = 39. Le total TTC est donc de 379 euros, soit 340 + 39, avant toute taxe de séjour éventuelle.
Cet exemple montre pourquoi un taux moyen n’a aucun sens fiscal. Appliquer 10 % à l’ensemble donnerait une TVA de 34 euros, soit 5 euros de moins que la TVA réellement due.
Appliquer 20 % à l’ensemble donnerait, à l’inverse, une TVA de 68 euros. Le client paierait trop, et l’hôtel déclarerait une TVA qui ne correspond à aucune prestation réelle.
Pour vérifier ce type de facture mixte, vous pouvez refaire chaque ligne séparément sur le calculateur de TVA en ligne, en changeant le taux pour chaque prestation. Cette vérification prend deux minutes et évite une facture incohérente.
Le petit-déjeuner : le piège le plus fréquent
Le petit-déjeuner pose une question simple en apparence, mais délicate en pratique. Faut-il le taxer avec la chambre, avec la restauration, ou comme une prestation à part ?
Quand le petit-déjeuner est servi sur place dans l’hôtel, il relève en principe du taux de 10 %. Il s’agit d’une prestation de restauration pour consommation immédiate, servie dans l’établissement.
La difficulté vient des offres commerciales qui mélangent les prix. Une chambre à 130 euros TTC, petit-déjeuner inclus, ne dit rien, à elle seule, de la part du petit-déjeuner.
Si l’hôtel vend aussi le petit-déjeuner séparément, par exemple à 15 euros TTC, cette valeur de référence aide à ventiler le forfait. Elle donne une base raisonnable et défendable pour répartir le prix global.
Si aucun prix séparé n’existe, l’hôtel doit définir une méthode cohérente et l’appliquer de façon stable. Une ventilation inventée au hasard, différente d’un client à l’autre, sera difficile à justifier.
Dans un forfait en pension ou en demi-pension, la même vigilance s’impose. Les repas inclus suivent le taux de 10 %, mais les boissons alcoolisées éventuellement incluses doivent être isolées.
Un petit-déjeuner servi en chambre ne change pas, à lui seul, la nature de la prestation. Ce qui compte, c’est la nature du service fourni, et non le lieu exact où le plateau est posé.
En revanche, un simple distributeur automatique mis à disposition ne constitue pas, à lui seul, la fourniture d’un petit-déjeuner au sens hôtelier. La doctrine administrative insiste sur une prestation organisée, servie selon les usages professionnels.
Pour un hôtelier, la bonne pratique est donc de fixer un prix de référence pour le petit-déjeuner. Ce prix doit apparaître dans la grille tarifaire, même quand le client choisit une offre avec petit-déjeuner inclus.
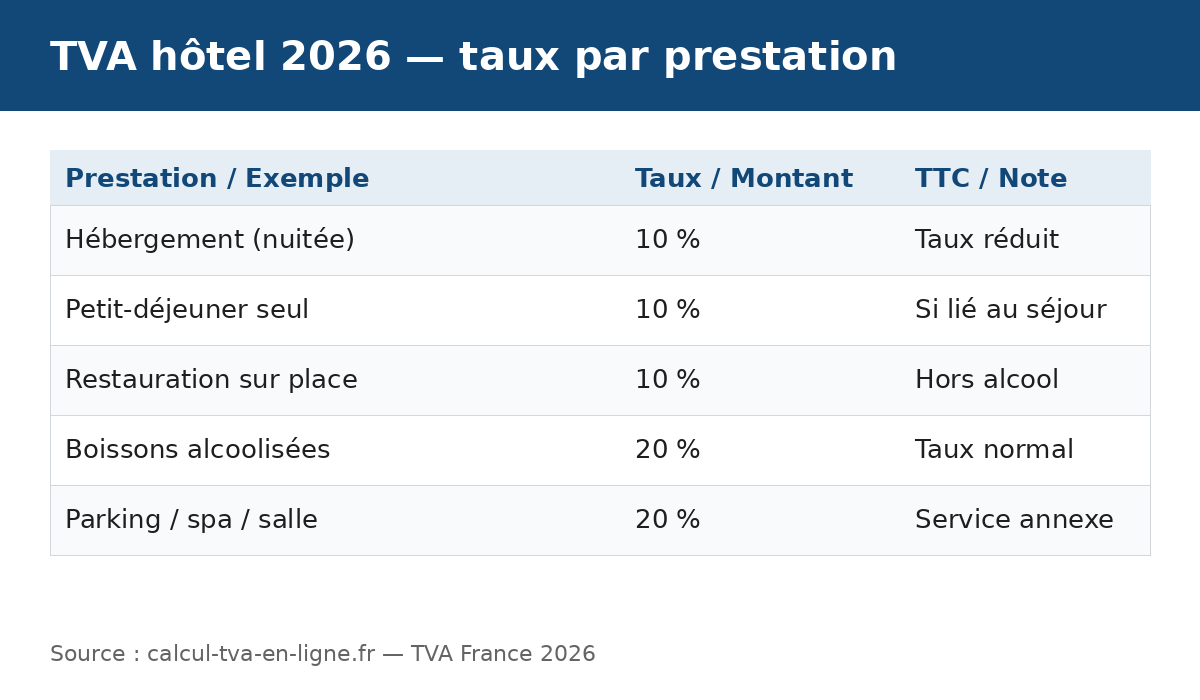 Taux de TVA hôtel 2026 par prestation.
La restauration et le bar : ne jamais mélanger le vin et le plat
Le restaurant de l’hôtel illustre parfaitement la logique des taux multiples. Un même repas peut contenir du 10 % et du 20 %, sans que le client s’en rende compte.
Les plats servis sur place sont taxés à 10 %, car ils sont destinés à une consommation immédiate. Cette règle vaut pour le menu du jour, le plat à la carte et le buffet servi dans la salle.
Les boissons non alcoolisées servies sur place suivent aussi le taux de 10 %. Un café après le repas, un jus pressé ou un soda servi à table restent dans cette catégorie.
Les boissons alcoolisées, en revanche, sont toujours taxées à 20 %. Cette règle s’applique au vin, à la bière au-delà du seuil prévu par les textes et aux spiritueux, sur place comme à emporter.
Un menu à prix unique qui inclut un verre de vin doit donc être ventilé. Le plat reste à 10 %, tandis que la part correspondant au vin doit être isolée à 20 %.
La même vigilance vaut pour le bar de l’hôtel en soirée. Un cocktail, même servi dans un cadre feutré, reste une boisson alcoolisée taxée à 20 %, et non une prestation d’hébergement.
Pour le room service, la logique reste celle de la restauration sur place quand le repas est préparé pour être consommé rapidement. Le plateau apporté en chambre ne transforme pas un plat chaud en vente à emporter conservable.
Les produits vendus au minibar demandent un examen ligne par ligne. Une boisson alcoolisée reste à 20 %, tandis qu’un produit non alcoolisé scellé peut relever d’un autre taux selon sa nature et sa conservation.
Pour aller plus loin sur ce sujet voisin, vous pouvez lire le guide sur la TVA pour la restauration, qui détaille les taux applicables aux repas servis sur place et aux boissons. Ce guide complète utilement la partie restaurant d’un hôtel.
La carte du restaurant doit donc être pensée comme un document fiscal, et non seulement comme un argument commercial. Chaque ligne doit permettre de retrouver son taux sans hésitation.
Les services annexes : parking, spa, pressing et salle
Les services annexes sont souvent la source d’erreurs silencieuses. Ils paraissent secondaires, mais leur TVA peut représenter une somme importante sur une année entière.
Le parking facturé séparément relève en principe du taux normal de 20 %. Il s’agit d’une prestation distincte de la nuitée, même quand le client ne vient à l’hôtel que pour dormir.
Un parking inclus sans supplément dans le prix de la chambre pose une question différente. Il peut alors être regardé comme un accessoire de l’hébergement, mais cette analyse dépend des conditions réelles de l’offre.
Le spa et les soins de bien-être facturés séparément relèvent en principe du taux de 20 %. Un massage ou un accès payant au hammam ne devient pas de l’hébergement parce qu’il est proposé dans un hôtel.
Le pressing et la blanchisserie pour le compte du client relèvent également, en principe, du taux normal. Il s’agit d’une prestation de service distincte, même si elle est très pratique pour un voyageur d’affaires.
La location d’une salle de réunion ou de séminaire doit être analysée avec soin. Une salle nue, sans service, peut relever d’un régime différent d’une salle équipée avec accueil, matériel et restauration.
Quand la salle est louée avec des services d’organisation, de restauration et d’équipement, la prestation globale est en principe taxable. Le taux applicable dépend alors de la nature exacte des services fournis.
Le Wi-Fi, le téléphone et la télévision payante, quand ils sont facturés séparément, suivent en principe le taux normal. Ils ne sont pas absorbés par la nuitée simplement parce qu’ils sont utilisés dans la chambre.
La location de vélos, de matériel de sport ou d’équipements de loisirs relève aussi, en principe, du taux normal quand elle est facturée à part. Chaque prestation doit être identifiée, même si le montant paraît modeste.
La règle de bon sens est simple à retenir pour ces extras. Si le client peut choisir l’option, la refuser ou la payer séparément, il faut se demander si elle mérite sa propre ligne de TVA.
La parahôtellerie : quand une location devient un service hôtelier
La parahôtellerie concerne des hébergements qui ne sont pas des hôtels, mais qui offrent des services proches de ceux d’un hôtel. Les résidences de tourisme, certaines résidences gérées et des locations meublées avec services entrent dans ce champ.
Depuis le 1er janvier 2024, la règle a été clarifiée par la loi de finances pour 2024. L’article 261 D du Code général des impôts distingue désormais plus nettement l’hébergement hôtelier et la location meublée avec services.
Pour qu’une location meublée avec services soit imposable à la TVA, deux conditions cumulatives doivent être regardées. Le séjour proposé ne doit pas dépasser trente nuits, et l’offre doit inclure au moins trois services hôteliers.
Les quatre services de référence sont le petit-déjeuner, le nettoyage régulier des locaux, la fourniture du linge de maison et l’accueil des clients. L’accueil peut être non personnalisé, par exemple par un code ou une boîte à clés organisée.
La doctrine administrative précise plusieurs points pratiques sur ces services. Le petit-déjeuner doit être servi selon les usages professionnels, dans le logement ou dans un espace commun prévu à cet effet.
Le nettoyage doit être régulier pendant le séjour, et pas seulement réalisé avant l’arrivée. Pour un séjour d’une semaine, un nettoyage hebdomadaire peut être jugé suffisant, selon la durée du séjour.
La fourniture du linge doit elle aussi être régulière, et pas seulement initiale. La simple mise à disposition d’une machine à laver ne suffit pas à remplir cette condition.
Ce qui compte, c’est l’offre initiale du prestataire, et non la décision ultérieure du client. Si l’offre prévoit un séjour de trente nuits maximum avec trois services, la prestation peut être imposable même si le client prolonge ensuite.
En revanche, une location nue ou une location meublée sans ces services reste en principe exonérée. Le loueur ne facture alors pas de TVA, mais il ne récupère pas non plus la TVA sur ses achats liés à cette activité exonérée.
Pour un propriétaire qui hésite entre location classique et parahôtellerie, ce choix a des conséquences durables. Il touche la TVA, la comptabilité, les charges récupérables et la présentation des annonces.
Pour comprendre cette frontière en détail, vous pouvez lire le guide TVA pour la location meublée et Airbnb, qui explique comment distinguer une location exonérée d’une activité parahôtelière imposable. Ce repère est précieux avant de fixer un prix ou de choisir un statut.
Pour la partie restaurant d’un hôtel, vous pouvez aussi consulter le guide TVA pour la restauration, qui détaille les taux applicables aux repas servis sur place et aux boissons alcoolisées. Ces deux guides forment un ensemble cohérent avec le présent article.
La taxe de séjour n’est pas de la TVA
La taxe de séjour est une taxe locale, collectée par l’hébergeur pour le compte de la commune ou de l’intercommunalité. Elle ne doit pas être confondue avec la TVA, même si elle apparaît sur la même facture.
En principe, la taxe de séjour collectée pour la collectivité est hors du champ de la TVA. L’hôtel la reverse, mais il ne calcule pas de TVA dessus et ne l’intègre pas dans sa base hors taxes.
Sur la facture, la taxe de séjour doit apparaître sur une ligne distincte, sans taux de TVA. Cette présentation évite de gonfler artificiellement la base imposable de l’hébergement.
Le montant de la taxe de séjour dépend de la catégorie de l’hébergement, du nombre de personnes et du nombre de nuits. Il varie donc d’une commune à l’autre et d’un classement à l’autre.
Certaines personnes peuvent être exonérées de taxe de séjour, selon les règles locales en vigueur. L’hôtel doit appliquer les exonérations prévues, et conserver les justificatifs correspondants.
Une erreur fréquente consiste à appliquer 10 % sur un total qui inclut déjà la taxe de séjour. Cette erreur augmente la TVA déclarée et fausse le prix réellement dû par le client.
Reprenons l’exemple du séjour précédent, dont le total TTC s’élevait à 379 euros. Si la taxe de séjour s’élève à 8 euros pour ce séjour, le client paie 387 euros au total.
La TVA, elle, reste de 39 euros, car les 8 euros de taxe de séjour ne portent pas de TVA. Le total à payer augmente, mais la TVA due à l’administration ne bouge pas.
Cette distinction doit être expliquée clairement au client à la réception. Un client qui comprend sa facture conteste moins, et un contrôleur qui lit une facture claire va plus vite à l’essentiel.
Les plateformes de réservation ne changent pas la TVA de la chambre
Réserver sur une plateforme ne change pas le taux applicable à la nuitée. Que le client réserve en direct, par téléphone ou par une plateforme, la chambre reste taxée selon les mêmes règles françaises.
La plateforme, elle, facture à l’hôtelier un service d’intermédiation ou de mise en relation. Cette commission est une dépense de l’hôtel, distincte de la prestation d’hébergement vendue au client.
Quand la plateforme est établie dans un autre État membre de l’Union européenne, la commission peut être facturée sans TVA française, avec autoliquidation par l’hôtelier. L’hôtelier assujetti déclare alors la TVA française sur cette commission, puis la déduit dans les mêmes conditions.
Ce mécanisme, appelé autoliquidation, ne doit pas être confondu avec une exonération. Il déplace simplement la collecte de la TVA du prestataire étranger vers le client assujetti établi en France.
Un hôtelier en franchise en base doit être particulièrement vigilant sur ce point. Sans droit à déduction, la TVA autoliquidée sur une commission étrangère peut devenir un coût réel, et non une simple écriture neutre.
Les agences de voyages relèvent d’un régime particulier, celui de la marge, pour certaines prestations. Ce régime ne s’applique pas de la même façon à un hôtelier qui vend directement sa propre chambre.
Pour un hôtelier, l’essentiel est de séparer trois flux sur le plan comptable. Il y a le prix payé par le client, la commission versée à la plateforme et la TVA propre à chaque flux.
Les relevés de plateforme doivent être conservés avec les factures de commission. Ils permettent de justifier les montants reversés, les annulations et les éventuels ajustements de TVA.
Un contrat de distribution mal lu peut aussi créer des surprises sur le prix affiché. Certaines clauses imposent une parité tarifaire ou encadrent les offres directes, ce qui influence la stratégie de prix, même sans changer le taux de TVA.
Franchise en base, récupération de TVA et facturation
La franchise en base de TVA, prévue par l’article 293 B du Code général des impôts, dispense les très petites entreprises de facturer la TVA. Elle concerne les entreprises dont le chiffre d’affaires reste sous certains seuils.
Pour les activités d’hébergement, assimilées à des ventes, le seuil de référence en vigueur depuis le 1er janvier 2025 est de 85 000 euros. Le seuil majoré, qui joue un rôle de tolérance, est fixé à 93 500 euros.
Pour les prestations de services pures, le seuil de référence est de 37 500 euros, avec un seuil majoré de 41 250 euros. Un hôtel qui mélange hébergement et services doit analyser son activité dominante et ses différentes recettes.
Une entreprise en franchise ne facture pas de TVA, mais elle ne récupère pas non plus la TVA sur ses achats. Elle doit porter la mention TVA non applicable, article 293 B du Code général des impôts, sur ses factures.
Si une entreprise en franchise facture de la TVA par erreur, cette TVA devient en principe exigible. L’erreur ne peut pas être effacée simplement en expliquant qu’elle n’aurait pas dû être facturée.
Un hôtelier assujetti, en revanche, peut en principe récupérer la TVA sur ses achats professionnels. Cette récupération concerne le mobilier, les travaux, les consommables, les logiciels et les prestations de services liées à l’activité taxable.
La récupération suppose des factures régulières, une affectation à l’activité taxable et le respect des règles de déduction. Un achat mixte, à usage à la fois privé et professionnel, doit être ventilé avec prudence.
Les travaux immobiliers demandent une attention particulière, car la TVA déduite peut faire l’objet de régularisations sur plusieurs années. Un investissement important ne doit pas être traité comme une simple charge courante.
La facturation doit mentionner, pour chaque ligne, le prix hors taxes, le taux appliqué et le montant de TVA. Le total TTC, le numéro de TVA intracommunautaire le cas échéant et les mentions légales complètent ce cadre.
La facturation électronique entre professionnels se déploie progressivement en France. Les hôteliers doivent vérifier le calendrier applicable à leur taille d’entreprise et préparer leurs outils avant l’échéance qui les concerne.
Une facture d’hôtel bien construite ressemble à un résumé de séjour lisible. Le client retrouve ses nuits, ses repas, ses extras et la taxe de séjour, chacun à sa place et à son taux.
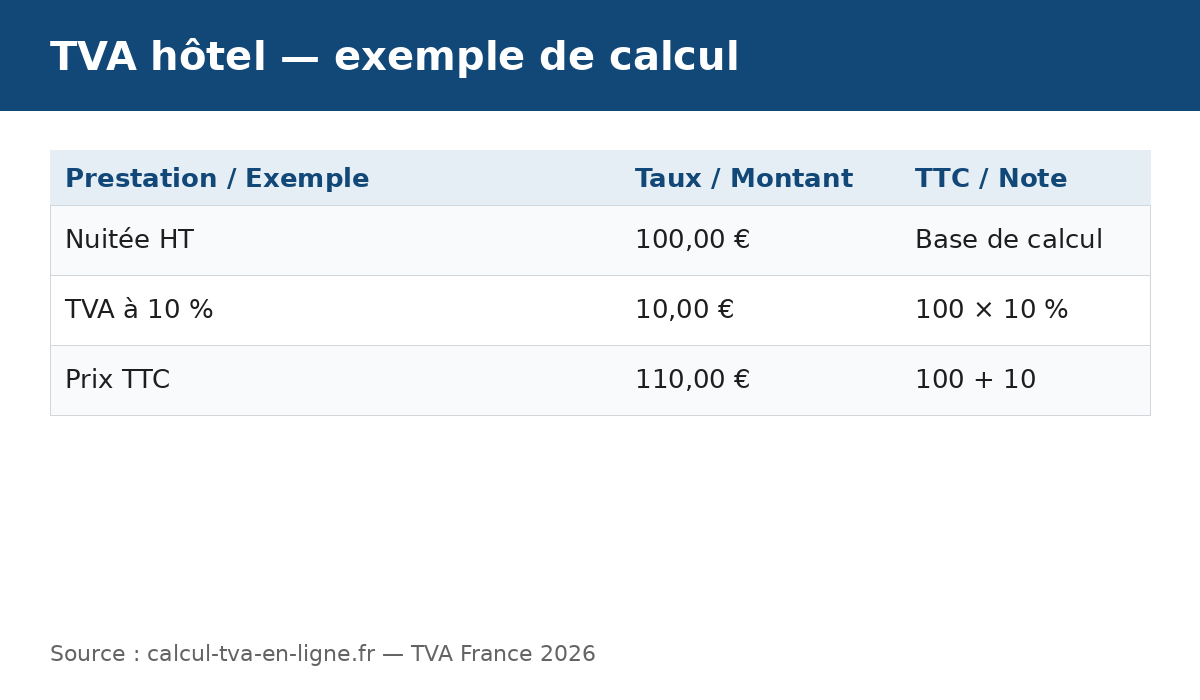 Exemple de calcul TVA hôtel : 100 € HT, 10 € de TVA, 110 € TTC.
Cas particuliers : annulation, acompte, long séjour et groupes
Un acompte versé à la réservation pose une question de date d’exigibilité. Pour une prestation de service, la TVA devient en principe exigible lors de l’encaissement, sauf option pour le régime des débits.
Un hôtelier qui encaisse un acompte doit donc vérifier comment son logiciel traite cet encaissement. Un acompte oublié dans la déclaration du mois concerné crée un décalage qui se retrouve au contrôle.
Des frais d’annulation sans prestation fournie relèvent en principe d’un autre raisonnement. Si aucune nuit, aucun repas et aucun service ne sont fournis, la somme peut être regardée comme une indemnité hors du champ de la TVA.
Cette analyse dépend toutefois des conditions générales et de la réalité de la prestation. Un montant qui rémunère en fait une nuit réservée et bloquée ne se traite pas comme une simple pénalité abstraite.
Le cas du no-show, quand le client ne se présente pas, doit être examiné de la même façon. Il faut regarder si la chambre a été tenue à disposition, si un service a été rendu et ce que prévoit le contrat.
Un long séjour peut changer la qualification de l’activité, notamment en parahôtellerie. Au-delà de trente nuits proposées, l’offre ne répond plus à la condition de durée prévue pour certaines locations avec services.
Pour un hôtel classique, un long séjour ne transforme pas automatiquement la nuitée en location exonérée. Il faut analyser le contrat, les services réellement fournis et la nature de l’occupation.
Les groupes et les séminaires mélangent souvent hébergement, restauration, location de salle et prestations annexes. Chaque composante doit être identifiée dans le devis, puis reprise de la même façon sur la facture finale.
Un devis global qui ne détaille rien devient un piège au moment de la facturation. Le commercial promet un prix tout compris, puis la comptabilité doit reconstituer une ventilation que personne n’a prévue.
Les séjours offerts, les gratuités et les surclassements demandent aussi une analyse. Une nuit offerte dans un cadre commercial n’a pas toujours le même traitement qu’une nuit vendue, selon le contexte et le bénéficiaire.
Les bons cadeaux et les coffrets séjour suivent des règles propres aux bons à usages multiples ou uniques. Il faut identifier le moment où la TVA devient exigible, et non se contenter de la date de vente du bon.
Un exemple de demi-pension bien ventilée
La demi-pension est un excellent test de rigueur, car elle mélange hébergement, repas et parfois alcool. Prenons une journée en demi-pension facturée en détail, pour un seul client.
La nuit coûte 90 euros hors taxes, à 10 %. Le dîner sans alcool coûte 35 euros hors taxes, également à 10 %.
Le verre de vin servi pendant le dîner coûte 12 euros hors taxes, à 20 %. Le petit-déjeuner du lendemain, inclus dans l’offre, est valorisé à 12 euros hors taxes, à 10 %.
Le total hors taxes de cette journée atteint 149 euros. La TVA se décompose en 13,70 euros à 10 % et 2,40 euros à 20 %, soit 16,10 euros au total.
Le prix TTC de la journée s’élève donc à 165,10 euros, avant la taxe de séjour. Ce calcul, ligne par ligne, est le seul qui tienne face à un contrôle.
| Composante de la demi-pension | Prix HT | Taux | TVA | Prix TTC |
|---|---|---|---|---|
| Nuit d’hôtel | 90,00 € | 10 % | 9,00 € | 99,00 € |
| Dîner sans alcool | 35,00 € | 10 % | 3,50 € | 38,50 € |
| Petit-déjeuner valorisé | 12,00 € | 10 % | 1,20 € | 13,20 € |
| Verre de vin | 12,00 € | 20 % | 2,40 € | 14,40 € |
| Total de la journée | 149,00 € | Mixte | 16,10 € | 165,10 € |
Si l’hôtel avait appliqué 10 % à l’ensemble, la TVA aurait été de 14,90 euros. L’écart de 1,20 euro correspond exactement à la différence entre 20 % et 10 % sur le vin.
Ce petit écart, multiplié par des centaines de couverts, devient vite significatif. Il montre pourquoi la ventilation du vin n’est pas un détail administratif, mais un vrai sujet financier.
Les erreurs coûteuses à éviter absolument
La première erreur consiste à appliquer 10 % à toute la facture, y compris le bar et le parking. Cette simplification rassure à court terme, mais elle sous-déclare la TVA sur les prestations à 20 %.
La deuxième erreur est l’inverse, tout aussi dommageable. Appliquer 20 % à la chambre et aux repas fait payer trop au client, et fausse la compétitivité de l’hôtel sur les comparateurs.
La troisième erreur concerne le calcul de la TVA sur un prix TTC. Calculer 10 % directement sur le TTC surestime la TVA, car le TTC contient déjà la taxe qu’on cherche à isoler.
La quatrième erreur touche la taxe de séjour, quand elle est intégrée dans la base TVA. Cette taxe locale ne porte pas de TVA, et son intégration gonfle indûment la TVA déclarée.
La cinquième erreur vient d’un forfait sans ventilation, notamment pour le petit-déjeuner et le vin. Sans prix de référence, l’hôtel ne peut pas justifier sa répartition en cas de question de l’administration.
La sixième erreur concerne les commissions de plateforme, quand elles sont mélangées avec le prix de la chambre. La commission est une charge de l’hôtel, et non une réduction du prix facturé au client.
La septième erreur touche les acomptes, quand ils sont oubliés dans la déclaration du mois de leur encaissement. Un acompte n’est pas un simple acompte commercial, c’est aussi un événement fiscal.
La huitième erreur concerne la franchise en base, quand un hôtelier dépasse les seuils sans s’en apercevoir. Le dépassement impose de facturer la TVA, de tenir une comptabilité adaptée et de déposer des déclarations.
La neuvième erreur est de recopier les taux d’un autre pays ou d’une autre activité. Les règles hôtelières françaises ne sont pas celles d’un hôtel à l’étranger, ni celles d’une simple location nue.
La dixième erreur, enfin, est de laisser le logiciel décider seul, sans paramétrage vérifié. Un taux mal codé dans le système de gestion se répète sur chaque facture, jusqu’à ce qu’un contrôle le révèle.
Chacune de ces erreurs peut être corrigée par une facture détaillée et un paramétrage relu. La correction coûte toujours moins cher quand elle intervient avant la déclaration, plutôt qu’après un contrôle.
Les prochaines étapes pratiques pour un hôtelier
La première étape consiste à relire la grille tarifaire actuelle, ligne par ligne. Chaque prestation vendue doit avoir un prix hors taxes, un taux et une présentation claire sur la facture.
La deuxième étape consiste à fixer un prix de référence pour le petit-déjeuner. Ce prix servira à ventiler les offres avec petit-déjeuner inclus, de façon stable et justifiable.
La troisième étape consiste à vérifier le paramétrage du logiciel de gestion hôtelière. Les codes TVA doivent correspondre aux prestations réelles, et non à des libellés approximatifs.
La quatrième étape consiste à séparer la taxe de séjour sur toutes les factures. Cette ligne distincte doit apparaître sans TVA, avec le montant exact collecté pour la collectivité.
La cinquième étape consiste à classer les factures de commission des plateformes. Chaque commission doit être rapprochée du séjour concerné, avec son traitement de TVA propre.
La sixième étape consiste à suivre le chiffre d’affaires par rapport aux seuils de franchise. Ce suivi mensuel évite de découvrir un dépassement au moment de clôturer l’année.
La septième étape consiste à demander un avis à son expert-comptable pour les cas limites. Un long séjour, un séminaire complexe ou un investissement important méritent une validation avant la facturation.
Pour chaque nouveau prix ou forfait, vous pouvez d’abord simuler le résultat sur le calculateur de TVA en ligne, en testant le prix HT et le prix TTC. Cette simulation aide à fixer un prix commercial cohérent avec la TVA réellement due.
Questions fréquentes sur la TVA hôtel
Quel est le taux de TVA pour une nuit d’hôtel en France en 2026 ?
En France métropolitaine, une nuit dans un hôtel de tourisme classé est en principe taxée à 10 %. Ce taux réduit vise l’hébergement touristique, et non une location nue sans service hôtelier.
Il faut toutefois vérifier la situation de l’établissement et la nature exacte de l’offre. Un hébergement non classé ou une location sans service ne relève pas automatiquement du même raisonnement.
Le petit-déjeuner d’hôtel est-il taxé à 10 % ?
Un petit-déjeuner servi sur place dans l’hôtel relève en principe du taux de 10 %. Il s’inscrit dans la restauration pour consommation immédiate ou dans l’offre d’hébergement avec services.
La difficulté porte sur la ventilation quand le prix est inclus dans la chambre. Il faut alors s’appuyer sur un prix de référence cohérent, appliqué de façon stable.
Pourquoi le vin de l’hôtel est-il taxé à 20 % alors que le repas est à 10 % ?
Les boissons alcoolisées sont toujours taxées au taux normal de 20 % en France. Cette règle s’applique sur place comme à emporter, et elle ne dépend pas du fait que le vin accompagne un repas.
Le plat, lui, reste une prestation de restauration sur place à 10 %. Il faut donc ventiler le repas et le vin, même quand ils sont vendus dans un même menu.
Comment calculer la TVA d’une nuit affichée à 110 euros TTC ?
Pour une nuit à 10 %, il faut diviser le prix TTC par 1,10 pour retrouver le prix HT. Le calcul donne 110 ÷ 1,10 = 100 euros hors taxes, puis une TVA de 10 euros.
Il ne faut pas calculer 10 % directement sur 110 euros, ce qui donnerait 11 euros. Cette méthode surestime la TVA, car le prix TTC contient déjà la taxe.
La taxe de séjour porte-t-elle de la TVA ?
En principe, non, car la taxe de séjour est collectée pour la commune ou l’intercommunalité. Elle doit apparaître sur une ligne distincte de la facture, sans TVA ajoutée.
Elle s’ajoute au total TTC du séjour, mais elle ne modifie pas la TVA due. Un hôtelier qui applique de la TVA dessus augmente indûment sa TVA déclarée.
Le parking de l’hôtel est-il taxé comme la chambre ?
Un parking facturé séparément relève en principe du taux normal de 20 %. Il s’agit d’une prestation distincte de la nuitée, même si le client l’utilise pendant son séjour.
Un parking inclus sans supplément peut être analysé différemment, selon les conditions de l’offre. Il faut examiner le contrat commercial avant de décider de son traitement.
Qu’est-ce que la parahôtellerie en matière de TVA ?
La parahôtellerie désigne une location meublée accompagnée de services proches de ceux d’un hôtel. Depuis 2024, elle peut être imposable quand le séjour proposé ne dépasse pas trente nuits et inclut au moins trois services de référence.
Les services de référence sont le petit-déjeuner, le nettoyage régulier, la fourniture du linge et l’accueil des clients. Sans ces services, la location reste en principe exonérée.
Un petit hôtel peut-il bénéficier de la franchise en base de TVA ?
Oui, si son chiffre d’affaires reste sous les seuils prévus par l’article 293 B du Code général des impôts. Pour l’hébergement, le seuil de référence est de 85 000 euros, avec un seuil majoré de 93 500 euros.
En franchise, l’hôtel ne facture pas de TVA, mais il ne récupère pas la TVA sur ses achats. Le dépassement des seuils impose de basculer vers un régime de TVA classique.
Comment traiter la commission d’une plateforme de réservation ?
La commission est un service acheté par l’hôtel, distinct de la chambre vendue au client. Elle ne réduit pas le prix de la nuitée facturée au voyageur.
Quand la plateforme est établie dans un autre État membre, l’hôtelier assujetti peut devoir autoliquider la TVA française sur cette commission. Il la déclare, puis la déduit dans les conditions de droit commun.
Que se passe-t-il en cas d’annulation sans prestation ?
Des frais d’annulation sans aucune prestation fournie peuvent être regardés comme une indemnité hors du champ de la TVA. Cette analyse dépend des conditions générales et de la réalité du service rendu.
Si la chambre a été tenue à disposition ou si un service a réellement été fourni, le traitement peut être différent. Il faut donc lire le contrat avant de décider de la ligne de facturation.
Un séjour de plus de trente nuits change-t-il la TVA ?
Un séjour long peut changer l’analyse, surtout en parahôtellerie, où la durée proposée fait partie des conditions d’imposition. Au-delà de trente nuits proposées, l’offre ne remplit plus cette condition.
Pour un hôtel classique, il faut analyser le contrat et les services réellement fournis. Un long séjour ne doit pas être requalifié automatiquement, sans examen des faits.
Le spa et le pressing de l’hôtel sont-ils à 10 % ?
En principe, non, quand ces prestations sont facturées séparément. Le spa, le bien-être et le pressing relèvent en principe du taux normal de 20 %, comme des services distincts de la nuitée.
Il peut exister des cas particuliers, notamment pour des prestations médicales ou des offres intégrées très spécifiques. Ces cas doivent être justifiés, et non supposés.
Comment facturer un séminaire avec salle, repas et chambres ?
Il faut détailler le devis puis la facture, en séparant l’hébergement, la restauration, la location de salle et les prestations annexes. Chaque composante doit retrouver son taux propre, sans taux moyen global.
Un devis global sans détail crée des difficultés au moment de la facturation. La ventilation doit être prévue dès la proposition commerciale, et non reconstituée après l’événement.
Où vérifier un calcul de TVA hôtel avant d’envoyer une facture ?
Vous pouvez vérifier chaque ligne séparément sur le calculateur de TVA en ligne, en indiquant le prix hors taxes ou TTC et le taux concerné. Cette vérification est rapide, et elle permet de repérer une erreur de taux ou de base.
Pour les cas complexes, comme un séminaire ou une parahôtellerie, cette simulation ne remplace pas l’avis d’un expert-comptable. Elle sert de premier contrôle, avant une validation professionnelle.
Conclusion : une facture claire vaut mieux qu’un prix unique approximatif
La TVA hôtel repose sur une idée simple, mais exigeante. La chambre est à 10 %, la restauration sur place est à 10 %, et l’alcool ainsi que la plupart des extras facturés séparément sont à 20 %.
Le petit-déjeuner, la taxe de séjour et les commissions de plateforme demandent une vigilance particulière. Chacun de ces postes a son propre traitement, et aucun ne doit être fondu dans un taux unique.
Les formules restent les meilleurs alliés de l’hôtelier au quotidien. Avec TVA = HT × taux et TTC = HT × (1 + taux), chaque ligne de facture peut être vérifiée en quelques secondes.
Une facture détaillée protège l’hôtel, rassure le client et facilite le travail de l’expert-comptable. Elle transforme une obligation fiscale en un argument de sérieux commercial.
Avant de fixer un nouveau forfait, prenez le temps de ventiler son prix, de vérifier ses taux et de tester son total. Ce réflexe simple évite la plupart des erreurs coûteuses décrites dans ce guide.
La TVA hôtel ne doit pas faire peur, mais elle ne pardonne pas l’approximation répétée. Un hôtel qui facture avec précision vend mieux, déclare juste et dort plus tranquille.