- TVA fleuriste 2026 : taux, bouquets et calculs HT/TTC
- La règle de base de la TVA fleuriste en 2026
- Les produits taxés à 10 % : les végétaux non transformés
- Les produits taxés à 20 % : compositions, traitements et artificiel
- Le tableau récapitulatif des taux de TVA fleuriste
- Les formules de calcul de la TVA fleuriste
- Exemples chiffrés de TVA fleuriste
- Une facture mixte : quand plusieurs taux se cumulent
- La règle des 25 % pour les bouquets
- La livraison de fleurs : un cas à part
- Le taux de 5,5 % : un cas limité à bien distinguer
- La franchise en base de TVA pour les petits fleuristes
- Les mariages, deuils et événements : des cas concrets
- Les erreurs coûteuses à éviter en TVA fleuriste
- Les prochaines étapes pratiques pour bien appliquer la TVA fleuriste
- Questions fréquentes sur la TVA fleuriste
- Quel est le taux de TVA fleuriste pour des fleurs coupées fraîches ?
- Un bouquet de fleurs est-il toujours taxé à 20 % ?
- Comment calculer la part des accessoires dans un bouquet ?
- Quel taux s’applique à une composition florale ?
- Les fleurs artificielles sont-elles taxées à 10 % ?
- Quel taux pour une plante verte en pot ?
- La livraison de fleurs est-elle taxée au même taux que les fleurs ?
- Quand le taux de 5,5 % s’applique-t-il chez un fleuriste ?
- Un fleuriste en micro-entreprise doit-il facturer la TVA ?
- Que se passe-t-il si un fleuriste dépasse les seuils de franchise ?
- Comment calculer le prix TTC d’un bouquet à 10 % ?
- Les ateliers floraux sont-ils soumis à la TVA ?
- Conclusion : les points clés de la TVA fleuriste 2026
Un samedi matin, une cliente entre dans une boutique de fleurs avec une idée simple en tête. Elle veut offrir un bouquet pour un anniversaire, sans se poser de question sur la TVA.
Derrière le comptoir, le fleuriste hésite pourtant. Ce bouquet sera-t-il taxé à 10 % ou à 20 % ? La réponse change le prix final.
La TVA fleuriste n’est pas un taux unique. Elle dépend de la nature exacte du produit vendu, de sa transformation et de ses accessoires.
Une fleur coupée fraîche vendue seule ne suit pas la même règle qu’une composition florale élaborée. Une plante en pot non plus.
Ce guide explique la TVA fleuriste en 2026 de façon claire et concrète. Vous y trouverez les taux, les formules, des exemples chiffrés et les erreurs à éviter.
La règle de base de la TVA fleuriste en 2026
La TVA fleuriste repose sur une distinction simple. Les produits d’horticulture et de floriculture d’ornement non transformés bénéficient du taux réduit de 10 %.
Ce taux de 10 % est prévu par le 3° bis de l’article 278 bis du code général des impôts. Il vise les produits dans l’état où ils sont obtenus au stade agricole.
Les produits transformés, en revanche, relèvent du taux normal de 20 %. Ce taux est prévu par l’article 278 du code général des impôts.
La question centrale est donc toujours la même. Le produit a-t-il subi une transformation, ou est-il vendu tel quel ?
Une fleur coupée fraîche vendue à l’unité reste un produit non transformé. Elle est donc taxée à 10 %.
Une plante verte vivante dans son pot de culture suit la même logique. Elle est vendue dans son état naturel, sans transformation.
Une composition florale élaborée, en revanche, devient un produit nouveau. L’assemblage, la mise en forme et la décoration en font une création du fleuriste.
C’est pourquoi la plupart des compositions sont taxées à 20 %. Le fleuriste ne vend plus seulement des fleurs, il vend aussi son travail de création.
La TVA fleuriste exige donc de classer chaque article avant de fixer son prix. Un seul bouton « fleurs » à la caisse ne suffit pas.
Chaque famille de produits doit avoir son propre taux paramétré. C’est la première précaution à prendre en boutique.
Les produits taxés à 10 % : les végétaux non transformés
Le taux de 10 % s’applique aux fleurs coupées fraîches vendues avec ou sans feuillage. Il s’applique aussi aux fleurs naturellement séchées, sans traitement particulier.
Les plantes vivantes en pot entrent dans cette catégorie. Les plantes vertes d’intérieur et les plantes fleuries en pot sont concernées.
Les arbres et arbustes d’ornement vendus par un fleuriste relèvent aussi du taux de 10 %. Ils restent des produits horticoles non transformés.
Le gazon en plaque suit la même règle. Il est vendu tel quel, sans transformation, comme un produit horticole brut.
Les bulbes et les plants horticoles pour le jardinage sont également concernés. Ils servent à planter, et non à décorer un intérieur.
Un bouquet simple peut rester à 10 %. Il doit être simplement assemblé, avec des éléments purement accessoires.
Le papier, le cellophane et un simple ruban ne changent pas le taux. Ils servent au transport, à la protection ou à la conservation des fleurs.
La condition est stricte. Les contenants et supports doivent servir uniquement à protéger ou à transporter les végétaux.
Dès que l’emballage devient décoratif, le raisonnement change. Il faut alors mesurer la part des accessoires dans le prix.
C’est la règle des 25 %, expliquée plus loin dans ce guide. Elle décide du sort de nombreux bouquets.
Les produits taxés à 20 % : compositions, traitements et artificiel
Le taux normal de 20 % s’applique aux compositions florales élaborées. Couronnes, cœurs, croix et dessus de cercueil en font partie.
Les guirlandes et les décorations de lieux ou d’objets relèvent aussi du taux de 20 %. Elles constituent des créations décoratives, pas de simples végétaux.
Les fleurs ayant subi un traitement spécifique sont taxées à 20 %. C’est le cas des fleurs colorées, teintées, stabilisées, lyophilisées ou givrées.
Le traitement change la nature du produit. La fleur ne se trouve plus dans son état naturel d’origine.
Les fleurs et plantes artificielles sont également taxées à 20 %. Elles sont fabriquées à partir de matériaux non naturels.
Les vases, cache-pots et objets de décoration suivent le taux normal. Ils ne sont pas des produits horticoles, même s’ils accompagnent les fleurs.
Les cartes, bougies et cadeaux vendus en boutique sont aussi à 20 %. Ils relèvent du régime général des biens de consommation.
Les ateliers floraux proposés aux clients sont des prestations de services. Ils sont donc taxés au taux normal de 20 %.
La livraison facturée comme une prestation distincte est également à 20 %. Ce point mérite une attention particulière, car il surprend souvent.
En pratique, la majorité des ventes d’une boutique de détail est donc à 20 %. Les ventes à 10 % concernent surtout les végétaux bruts.
Le tableau récapitulatif des taux de TVA fleuriste
Le tableau ci-dessous résume les taux applicables en 2026. Il permet de classer rapidement chaque produit de la boutique.
| Produit ou prestation | Taux de TVA | Condition principale |
|---|---|---|
| Fleurs coupées fraîches à l’unité | 10 % | Aucune transformation |
| Fleurs naturellement séchées | 10 % | Sans traitement particulier |
| Plantes vivantes en pot | 10 % | Vendues dans leur pot de culture |
| Arbres et arbustes d’ornement | 10 % | Produits horticoles non transformés |
| Gazon en plaque | 10 % | Vendu tel quel |
| Bouquet simple | 10 % | Accessoires limités à 25 % du prix des végétaux |
| Compositions florales élaborées | 20 % | Assemblage créatif, produit nouveau |
| Fleurs traitées (teintées, stabilisées, givrées) | 20 % | Transformation par traitement spécifique |
| Fleurs et plantes artificielles | 20 % | Matériaux non naturels |
| Vases, cache-pots, décoration | 20 % | Objets non horticoles |
| Livraison facturée séparément | 20 % | Prestation de service distincte |
| Plants et semences pour production agricole ou alimentaire | 5,5 % | Destination agricole ou alimentaire avérée |
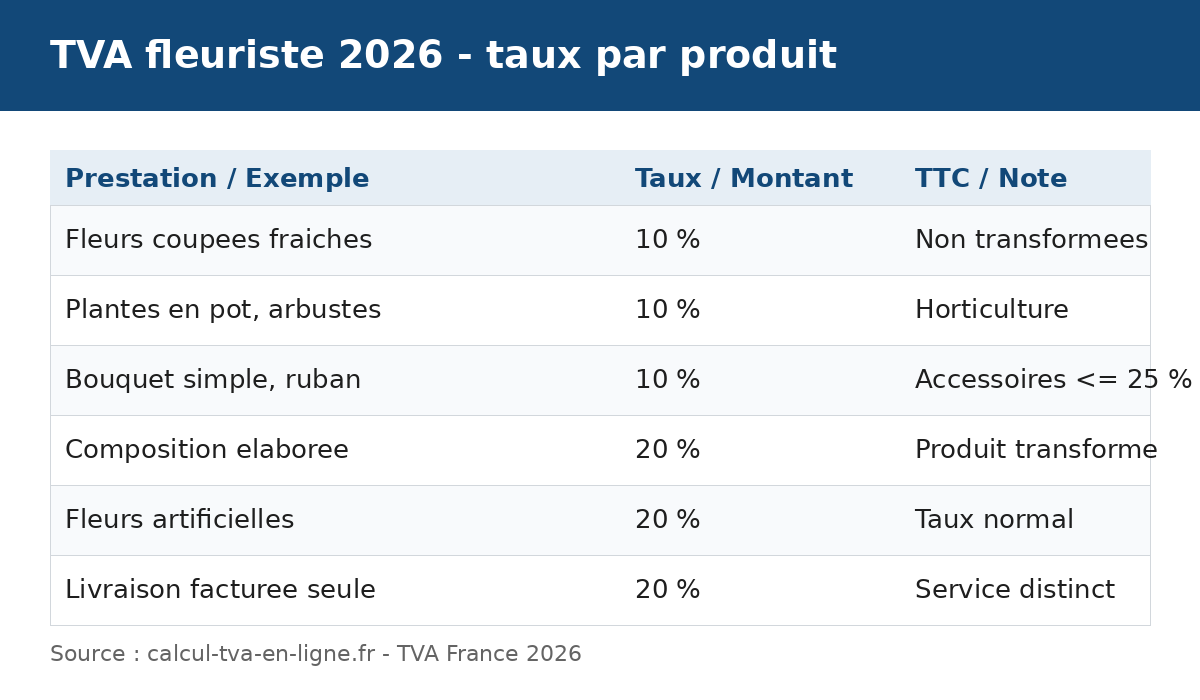 Les trois taux de TVA fleuriste en 2026 : 10 %, 20 % et 5,5 % selon la nature du produit.
Les formules de calcul de la TVA fleuriste
Les calculs de TVA fleuriste reposent sur trois formules simples. Elles s’appliquent à tous les exemples de ce guide.
TVA = HT × taux
TTC = HT + TVA
TTC = HT × 1,10 à 10 %
TTC = HT × 1,20 à 20 %
Pour retrouver le prix hors taxes à partir du prix TTC, la formule s’inverse. Il faut diviser le prix TTC par 1,10 ou par 1,20.
Par exemple, un prix TTC de 66 € à 10 % correspond à 60 € HT. La TVA s’élève alors à 6 €.
Un prix TTC de 144 € à 20 % correspond à 120 € HT. La TVA s’élève alors à 24 €.
Ces formules servent aussi à vérifier un devis ou une facture. Elles permettent de repérer une erreur de taux en quelques secondes.
Pour un calcul rapide, vous pouvez utiliser un calculateur de TVA en ligne. Il suffit d’entrer le prix HT et le taux pour obtenir la TVA et le TTC.
Exemples chiffrés de TVA fleuriste
Les exemples suivants montrent comment appliquer les taux en boutique. Chaque calcul est détaillé, ligne par ligne.
Premier exemple : une botte de fleurs coupées fraîches vendue 45 € HT. Le taux applicable est de 10 %, car les fleurs ne sont pas transformées.
La TVA s’élève à 45 × 10 %, soit 4,50 €. Le prix TTC est donc de 49,50 €.
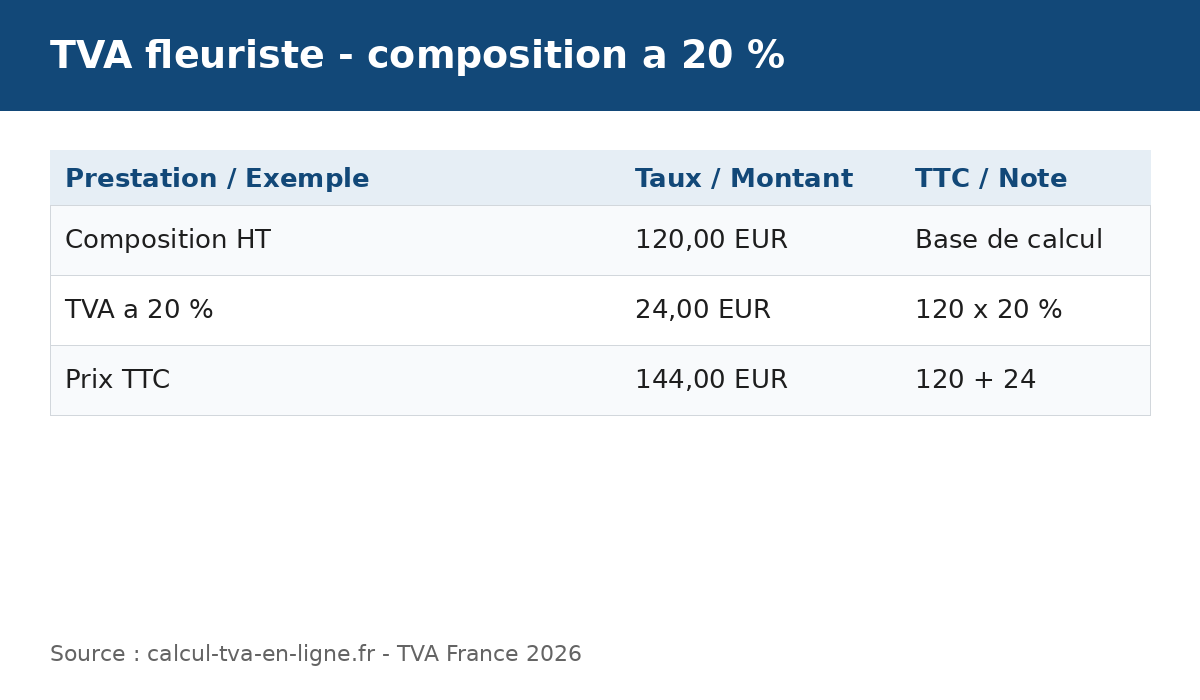
Deuxième exemple : une composition florale élaborée vendue 120 € HT. Le taux applicable est de 20 %, car il s’agit d’une création.
La TVA s’élève à 120 × 20 %, soit 24 €. Le prix TTC est donc de 144 €.
Troisième exemple : une plante verte en pot vendue 18 € HT. Le taux est de 10 %, car la plante est vendue dans son état naturel.
La TVA s’élève à 18 × 10 %, soit 1,80 €. Le prix TTC est donc de 19,80 €.
Quatrième exemple : une livraison facturée séparément à 8 € HT. Le taux est de 20 %, car la livraison est une prestation distincte.
La TVA s’élève à 8 × 20 %, soit 1,60 €. Le prix TTC de la livraison est donc de 9,60 €.
Cinquième exemple : un bouquet de fleurs artificielles vendu 25 € HT. Le taux est de 20 %, car les fleurs ne sont pas naturelles.
La TVA s’élève à 25 × 20 %, soit 5 €. Le prix TTC est donc de 30 €.
Sixième exemple : des plants de légumes vendus 12 € HT pour un potager. Le taux est de 5,5 %, car ils sont destinés à la production alimentaire.
La TVA s’élève à 12 × 5,5 %, soit 0,66 €. Le prix TTC est donc de 12,66 €.
Le tableau suivant regroupe ces exemples. Il permet de comparer les taux d’un seul coup d’œil.
| Exemple | Prix HT | Taux | TVA | Prix TTC |
|---|---|---|---|---|
| Botte de fleurs coupées fraîches | 45,00 € | 10 % | 4,50 € | 49,50 € |
| Composition florale élaborée | 120,00 € | 20 % | 24,00 € | 144,00 € |
| Plante verte en pot | 18,00 € | 10 % | 1,80 € | 19,80 € |
| Livraison facturée séparément | 8,00 € | 20 % | 1,60 € | 9,60 € |
| Bouquet de fleurs artificielles | 25,00 € | 20 % | 5,00 € | 30,00 € |
| Plants de légumes pour potager | 12,00 € | 5,5 % | 0,66 € | 12,66 € |
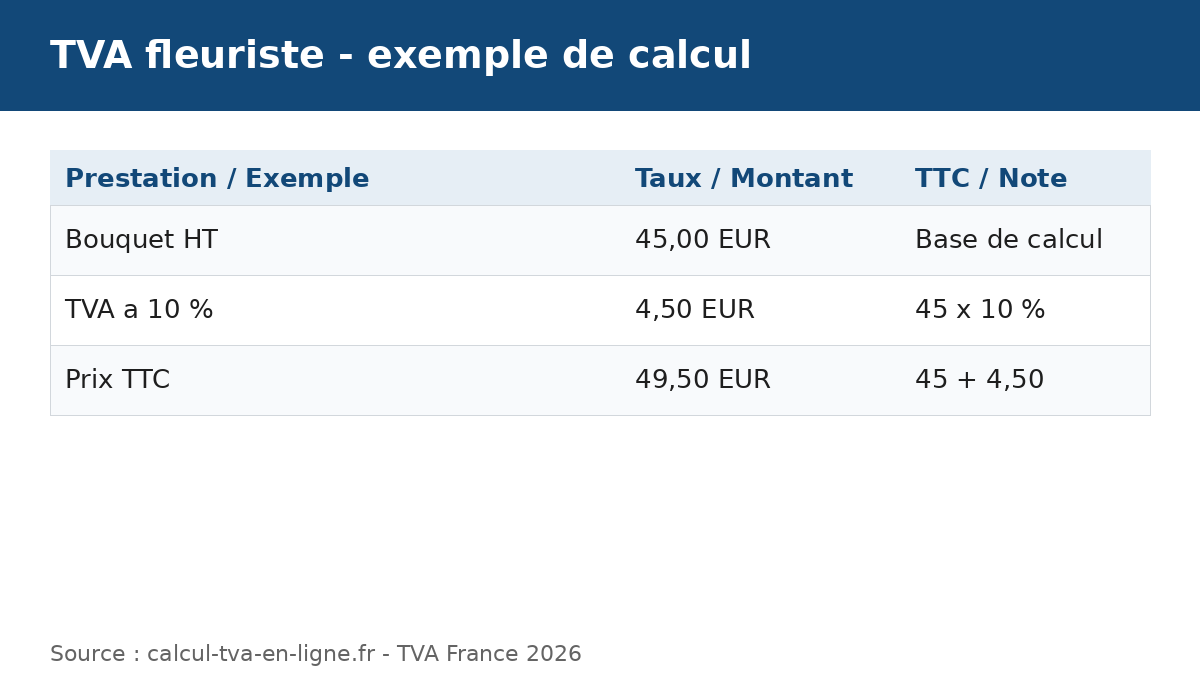 Exemple de calcul : une composition à 120 € HT et 20 % de TVA coûte 144 € TTC.
Une facture mixte : quand plusieurs taux se cumulent
Une même facture peut combiner plusieurs taux de TVA fleuriste. C’est fréquent en boutique, et cela exige de la rigueur.
Imaginons une cliente qui achète des fleurs coupées à 40 € HT et une composition à 80 € HT. Les deux produits ne suivent pas le même taux.
Les fleurs coupées sont taxées à 10 %, soit 4 € de TVA. Leur prix TTC est donc de 44 €.
La composition est taxée à 20 %, soit 16 € de TVA. Son prix TTC est donc de 96 €.
Le total hors taxes de la facture est de 120 €. La TVA totale s’élève à 20 €, et le total TTC est de 140 €.
La facture doit faire apparaître les deux taux séparément. Un taux unique appliqué à l’ensemble serait une erreur.
Le logiciel de caisse doit donc ventiler chaque ligne par taux. C’est indispensable pour la déclaration de TVA.
Pour vérifier un total mixte, vous pouvez utiliser un calculateur de TVA en ligne. Il faut calculer chaque ligne séparément, puis additionner les résultats.
La règle des 25 % pour les bouquets
La règle des 25 % est le point le plus délicat de la TVA fleuriste. Elle concerne les bouquets simples accompagnés d’accessoires.
Le principe est le suivant. Un bouquet reste à 10 % si les accessoires restent purement accessoires.
Concrètement, le prix des accessoires, emballage compris, ne doit pas dépasser 25 % du prix des végétaux. Au-delà de ce seuil, le bouquet passe à 20 %.
Prenons un exemple concret. Des végétaux valent 40 € et les accessoires valent 8 €. La part des accessoires est de 20 %, donc le bouquet reste à 10 %.
Changeons un seul chiffre. Des végétaux valent 40 € et les accessoires valent 12 €. La part des accessoires est de 30 %, donc le bouquet passe à 20 %.
Le calcul se fait sur le prix des végétaux seuls. Il ne faut pas comparer les accessoires au prix total du bouquet.
Cette règle explique pourquoi deux bouquets d’apparence proche peuvent avoir des taux différents. Tout dépend du poids des accessoires.
Un vase décoratif vendu avec les fleurs n’est pas un simple emballage. Il peut faire basculer l’ensemble vers le taux de 20 %.
De même, un contenant décoratif non accessoire transforme la vente en composition unique. L’ensemble est alors taxé à 20 %.
En boutique, il vaut mieux documenter la composition du prix des bouquets. Cela permet de justifier le taux choisi en cas de contrôle.
Une fiche interne par modèle de bouquet est très utile. Elle indique le prix des végétaux, le prix des accessoires et le taux retenu.
La livraison de fleurs : un cas à part
La livraison de fleurs suit une règle propre. Tout dépend de la façon dont elle est facturée au client.
Si la livraison est facturée comme une prestation distincte, elle est taxée à 20 %. Elle constitue alors un service autonome, séparé de la vente des fleurs.
La facture doit alors afficher une ligne « frais de livraison » à 20 %. Cette ligne ne suit pas le taux des fleurs livrées.
Si la livraison est seulement un élément accessoire inclus dans le prix du produit, elle suit en principe le régime de l’opération principale. La distinction doit être réelle, et non artificielle.
En pratique, la plupart des fleuristes facturent la livraison séparément. Le taux de 20 % s’applique alors, même pour des fleurs à 10 %.
Un bouquet simple à 35,20 € TTC, avec une livraison à 9,60 € TTC, coûte donc 44,80 € TTC au total. Les deux lignes ont des taux différents.
Le site de vente en ligne doit appliquer la même logique. Les frais de port affichés doivent porter le bon taux.
Une erreur sur la livraison fausse le prix final et la déclaration. Elle est facile à éviter en paramétrant une ligne dédiée à 20 %.
Le taux de 5,5 % : un cas limité à bien distinguer
Le taux de 5,5 % existe aussi pour les fleuristes, mais dans un cadre étroit. Il ne concerne pas les fleurs d’ornement.
Ce taux s’applique aux plants et semences normalement destinés à la production agricole ou alimentaire. Il est prévu par l’article 278-0 bis du code général des impôts.
Un plant de tomate destiné à un potager peut relever du taux de 5,5 %. Il servira à produire un aliment, et non à décorer un balcon.
Un plant aromatique vendu pour la cuisine, comme du basilic ou du persil, peut suivre la même logique. La destination alimentaire doit être réelle.
En revanche, une plante d’ornement reste à 10 %. Elle n’est pas destinée à la production agricole ou alimentaire.
La distinction repose donc sur la destination du produit, et non sur son apparence. Deux plants proches peuvent relever de taux différents.
Le fleuriste doit interroger la destination normale du plant vendu. Il ne peut pas appliquer 5,5 % à tout son rayon jardinerie.
En cas de doute, le taux de 10 % reste la référence pour les végétaux d’ornement. Le taux de 5,5 % ne s’applique que lorsque la destination agricole ou alimentaire est établie.
Pour plus de détails sur les textes, l’administration fiscale publie ses commentaires dans le Bulletin officiel des finances publiques. La doctrine applicable aux taux de TVA fleuriste y est présentée, notamment dans le commentaire BOFiP sur le taux normal de TVA, qui précise le sort des compositions florales et des fleurs artificielles.
La franchise en base de TVA pour les petits fleuristes
Les petits fleuristes ne facturent pas toujours la TVA. Ils peuvent relever de la franchise en base de TVA, prévue par l’article 293 B du code général des impôts.
En 2026, le seuil de franchise est de 85 000 € pour les ventes de biens. Le seuil majoré, ou seuil de tolérance, est de 93 500 €.
Pour les prestations de services seules, les seuils sont plus bas. Ils sont de 37 500 €, avec un seuil majoré de 41 250 €.
Un fleuriste en franchise ne facture pas de TVA à ses clients. Il ne la reverse pas non plus à l’État.
En contrepartie, il ne récupère pas la TVA payée sur ses achats professionnels. La TVA sur son stock ou son matériel devient un coût définitif.
Chaque facture doit porter la mention « TVA non applicable, article 293 B du CGI ». Sans cette mention, la facture est irrégulière.
Si le chiffre d’affaires dépasse le seuil majoré en cours d’année, la franchise cesse immédiatement. Le fleuriste devient redevable de la TVA dès la date du dépassement.
Un fleuriste en activité mixte doit surveiller deux plafonds. Son chiffre d’affaires total doit rester sous le seuil des ventes, et la part des services sous le seuil des services.
La réforme du seuil unique à 25 000 €, annoncée fin 2024, a été abandonnée. La loi du 3 novembre 2025 a maintenu les seuils antérieurs pour 2026.
Sortir de la franchise change toute la facturation. Il faut alors paramétrer les taux par famille de produits, comme expliqué dans ce guide.
Les mariages, deuils et événements : des cas concrets
Les événements concentrent toutes les difficultés de la TVA fleuriste. Un mariage ou un deuil mêle végétaux, compositions et prestations.
Prenons un mariage. La décoration de la salle, les bouquets des demoiselles d’honneur et les centres de table sont généralement des compositions.
Ils sont donc taxés à 20 %, car ils constituent des créations décoratives. Le fleuriste vend un décor complet, pas des fleurs brutes.
Un devis de mariage à 900 € HT et 20 % donne 180 € de TVA. Le prix TTC est donc de 1 080 €.
Pour un deuil, les couronnes et les dessus de cercueil sont aussi à 20 %. Ils sont expressément traités comme des compositions florales.
Une couronne à 180 € HT et 20 % donne 36 € de TVA. Le prix TTC est donc de 216 €.
La fourniture de fleurs coupées non transformées pour une cérémonie reste à 10 %. Il faut la distinguer des compositions dans le devis.
Un devis clair sépare chaque ligne par taux. Le client comprend mieux le prix, et le fleuriste sécurise sa facturation.
Les prestations d’installation sur place suivent le taux normal. Elles sont des services, au même titre que les ateliers floraux.
Pour un événement, il vaut mieux valider le devis ligne par ligne avant la commande. Une correction après la cérémonie est toujours plus délicate.
Les erreurs coûteuses à éviter en TVA fleuriste
La première erreur consiste à appliquer un seul taux à toute la boutique. Un taux unique de 20 % sur des fleurs brutes fait payer trop de TVA au client.
Un taux unique de 10 % sur des compositions fait l’erreur inverse. Le fleuriste collecte trop peu de TVA et risque un redressement.
La deuxième erreur concerne les bouquets. Beaucoup de fleuristes oublient de mesurer la part des accessoires dans le prix.
Un ruban coûteux, un vase décoratif ou un emballage travaillé peut faire dépasser le seuil de 25 %. Le bouquet passe alors à 20 % sans que le fleuriste s’en aperçoive.
La troisième erreur porte sur les fleurs traitées. Des fleurs teintées ou stabilisées ne sont plus des produits non transformés.
Les taxer à 10 % est une erreur classique. Le traitement spécifique les fait relever du taux normal de 20 %.
La quatrième erreur concerne la livraison. Facturer la livraison au taux des fleurs, alors qu’elle est facturée séparément, est incorrect.
La livraison distincte est une prestation à 20 %. Elle doit apparaître sur sa propre ligne, avec son propre taux.
La cinquième erreur touche les plantes rempotées. Une plante vendue dans son pot d’origine est à 10 %.
La même plante rempotée dans un vase décoratif, avec de la mousse, peut devenir une composition à 20 %. Le geste du fleuriste change la qualification.
La sixième erreur est de confondre ornement et production alimentaire. Appliquer 5,5 % à une plante d’ornement est injustifié.
Le taux de 5,5 % exige une destination agricole ou alimentaire. Sans cette destination, le taux de 10 % s’applique aux végétaux d’ornement.
La septième erreur est administrative. Une facture mixte sans ventilation par taux complique la déclaration de TVA.
Chaque taux doit être identifiable sur la facture. Les totaux HT, TVA et TTC doivent être présentés par taux.
La huitième erreur concerne la franchise en base. Un fleuriste qui dépasse les seuils sans s’en apercevoir facture sans TVA à tort.
Il doit alors régulariser sa situation et facturer la TVA. Un suivi mensuel du chiffre d’affaires évite cette mauvaise surprise.
 Les erreurs fréquentes de TVA fleuriste : taux unique, accessoires oubliés et livraison mal taxée.
Les prochaines étapes pratiques pour bien appliquer la TVA fleuriste
La première étape consiste à classer tous les produits de la boutique. Chaque article doit être rattaché à un taux : 10 %, 20 % ou 5,5 %.
La deuxième étape est le paramétrage de la caisse. Chaque famille d’articles doit porter son taux, sans bouton générique unique.
La troisième étape concerne les bouquets. Pour chaque modèle, il faut calculer la part des accessoires dans le prix.
Si cette part dépasse 25 % du prix des végétaux, le bouquet est paramétré à 20 %. Sinon, il reste à 10 %.
La quatrième étape est la vérification des factures. Chaque facture mixte doit ventiler les montants par taux.
La cinquième étape est le suivi du chiffre d’affaires. Un fleuriste en franchise doit vérifier chaque mois où il en est par rapport aux seuils.
La sixième étape est la formation de l’équipe. Les vendeurs doivent savoir pourquoi deux produits proches n’ont pas le même taux.
La septième étape est la vérification des prix affichés. Un prix TTC affiché doit correspondre au bon taux, sans approximation.
Pour chaque calcul, un calculateur de TVA en ligne permet de vérifier rapidement le montant de TVA et le prix TTC. C’est un réflexe utile avant d’imprimer un devis.
Les fleuristes qui vendent plusieurs types de prestations peuvent aussi comparer avec d’autres métiers multi-taux. Le cas d’un artisan aux taux multiples comme le plombier montre la même logique : classer chaque prestation avant de facturer.
Questions fréquentes sur la TVA fleuriste
Quel est le taux de TVA fleuriste pour des fleurs coupées fraîches ?
Les fleurs coupées fraîches vendues sans transformation sont taxées à 10 %. Ce taux s’applique aux fleurs vendues à l’unité ou en botte simple.
Le papier ou le cellophane de protection ne change pas ce taux. Ils servent uniquement au transport et à la conservation des fleurs.
Un bouquet de fleurs est-il toujours taxé à 20 % ?
Non, un bouquet simple peut rester à 10 %. Il doit être simplement assemblé, avec des accessoires purement protecteurs.
Le bouquet passe à 20 % si les accessoires dépassent 25 % du prix des végétaux. Il passe aussi à 20 % s’il devient une composition élaborée.
Comment calculer la part des accessoires dans un bouquet ?
Il faut diviser le prix des accessoires par le prix des végétaux. Le résultat donne la part des accessoires en pourcentage.
Par exemple, 12 € d’accessoires pour 40 € de végétaux donnent 30 %. Le seuil de 25 % est dépassé, donc le bouquet est à 20 %.
Quel taux s’applique à une composition florale ?
Une composition florale élaborée est taxée à 20 %. L’assemblage créatif en fait un produit nouveau, distinct des végétaux bruts.
Cette règle vaut pour les centres de table, les couronnes et les décorations. Elle vaut aussi pour les compositions avec vase décoratif.
Les fleurs artificielles sont-elles taxées à 10 % ?
Non, les fleurs artificielles sont taxées à 20 %. Elles ne sont pas des produits d’horticulture, car elles ne sont pas naturelles.
Le taux réduit de 10 % est réservé aux végétaux naturels non transformés. Les matériaux synthétiques en sont exclus.
Quel taux pour une plante verte en pot ?
Une plante verte vivante vendue dans son pot de culture est taxée à 10 %. Elle reste un produit horticole non transformé.
La plante rempotée dans un vase décoratif peut changer de catégorie. Elle peut alors devenir une composition taxée à 20 %.
La livraison de fleurs est-elle taxée au même taux que les fleurs ?
Non, si la livraison est facturée séparément, elle est taxée à 20 %. Elle constitue une prestation de service distincte de la vente.
Une livraison à 8 € HT et 20 % coûte donc 9,60 € TTC. Elle doit apparaître sur sa propre ligne de facture.
Quand le taux de 5,5 % s’applique-t-il chez un fleuriste ?
Le taux de 5,5 % s’applique aux plants et semences destinés à la production agricole ou alimentaire. Il ne s’applique pas aux plantes d’ornement.
Un plant de tomate pour un potager peut relever de ce taux. Une plante décorative pour un salon reste à 10 %.
Un fleuriste en micro-entreprise doit-il facturer la TVA ?
Non, tant qu’il reste sous les seuils de la franchise en base. En 2026, le seuil est de 85 000 € pour les ventes, avec un seuil majoré de 93 500 €.
Sa facture doit porter la mention « TVA non applicable, article 293 B du CGI ». Il ne récupère pas non plus la TVA sur ses achats.
Que se passe-t-il si un fleuriste dépasse les seuils de franchise ?
Si le seuil majoré est dépassé en cours d’année, la franchise cesse immédiatement. Le fleuriste devient redevable de la TVA dès la date du dépassement.
Il doit alors facturer la TVA selon les taux applicables à chaque produit. Un suivi mensuel du chiffre d’affaires permet d’anticiper ce basculement.
Comment calculer le prix TTC d’un bouquet à 10 % ?
Il faut multiplier le prix HT par 1,10. Un bouquet à 45 € HT coûte donc 49,50 € TTC, dont 4,50 € de TVA.
Pour un bouquet à 20 %, il faut multiplier le prix HT par 1,20. Un bouquet à 120 € HT coûte donc 144 € TTC, dont 24 € de TVA.
Les ateliers floraux sont-ils soumis à la TVA ?
Oui, les ateliers floraux sont des prestations de services taxées à 20 %. Ils ne sont pas des ventes de végétaux non transformés.
Le prix de l’atelier doit donc inclure une TVA à 20 %. Les fleurs utilisées pendant l’atelier ne changent pas ce taux.
Conclusion : les points clés de la TVA fleuriste 2026
La TVA fleuriste se résume à une question simple. Le produit est-il un végétal non transformé, ou une création du fleuriste ?
Les végétaux non transformés sont taxés à 10 %. Les compositions, les fleurs traitées et les fleurs artificielles sont taxées à 20 %.
Les bouquets simples restent à 10 % si les accessoires ne dépassent pas 25 % du prix des végétaux. Au-delà, ils passent à 20 %.
La livraison facturée séparément est une prestation à 20 %. Elle doit apparaître sur sa propre ligne de facture.
Le taux de 5,5 % reste réservé aux plants et semences pour la production agricole ou alimentaire. Il ne s’applique pas aux plantes d’ornement.
Les petits fleuristes peuvent relever de la franchise en base, avec un seuil de 85 000 € pour les ventes en 2026. Au-delà des seuils, la TVA doit être facturée.
Classer chaque produit, paramétrer la caisse par taux et ventiler les factures : ces trois réflexes sécurisent la TVA fleuriste. Ils évitent les erreurs coûteuses et les mauvaises surprises en cas de contrôle.
Pour vérifier un prix avant de l’afficher, utilisez un calculateur de TVA en ligne. Un calcul juste, c’est un prix juste pour le client et une comptabilité sereine pour le fleuriste.