- TVA e-commerce 2026 : le seuil de 10 000 € qui change tout
- Le principe : 20 % en France, sauf taux réduit applicable au produit
- Le seuil de 10 000 € : la règle qui change tout
- OSS, IOSS et immatriculation locale : quel guichet choisir ?
- Tableau comparatif OSS, IOSS et immatriculation locale
- Exemples chiffrés : trois cas concrets
- Les erreurs qui coûtent cher en e-commerce
- FAQ — TVA e-commerce
- Conclusion : maîtriser la TVA e-commerce en 2026
TVA e-commerce 2026 : le seuil de 10 000 € qui change tout
Une petite boutique allemande vendait des bougies en ligne vers la France, l’Italie et l’Espagne, en appliquant partout son taux allemand de 19 %. Pendant des mois, tout allait bien. Puis, un trimestre, ses ventes transfrontalières ont dépassé 10 000 €. À partir de cette vente-là, elle aurait dû facturer 20 % à ses clients français, 22 % à ses clients italiens, et déclarer ces ventes autrement. Elle ne l’a découvert qu’au moment de son bilan, avec des régularisations à la clé. C’est toute la logique de la TVA e-commerce en 2026 : un seul seuil, 10 000 €, peut changer votre taux, votre déclaration et votre prix affiché.
Ce guide fait le point complet sur la TVA e-commerce en 2026 : les taux en France, le seuil de 10 000 €, le guichet unique OSS et l’IOSS, des tableaux comparatifs, des exemples chiffrés, les erreurs qui coûtent cher, et une FAQ qui répond aux vraies questions des e-commerçants.
Sommaire : Le principe : 20 % en France, sauf taux réduit applicable au produit ; Le seuil de 10 000 € : la règle qui change tout ; OSS, IOSS et immatriculation locale : quel guichet choisir ? ; Tableau comparatif OSS, IOSS et immatriculation locale ; Exemples chiffrés : vendeur allemand, produit à 120 € TTC, stock en France ; Les erreurs qui coûtent cher en e-commerce ; FAQ TVA e-commerce ; Conclusion
Le principe : 20 % en France, sauf taux réduit applicable au produit
Le taux normal de TVA en France métropolitaine est de 20 %. Les taux réduits de 10 %, 5,5 % et 2,1 % s’appliquent seulement à certains biens et services. Pour un e-commerçant, la première question n’est donc pas seulement le taux, mais : à qui vendez-vous, depuis où, et le produit lui-même relève-t-il d’un taux réduit ?
En France, la TVA est régie par le Code général des impôts, avec les règles européennes de la directive TVA pour les ventes transfrontalières. Pour les ventes B2C dans l’UE, le guichet unique OSS, issu de la réforme de juillet 2021, a remplacé l’obligation de s’immatriculer dans chaque pays pour les ventes à distance.
Le seuil de 10 000 € : la règle qui change tout
Le seuil clé est de 10 000 € nets par an, pour l’ensemble des ventes à distance intracommunautaires de biens et des prestations de services B2C transfrontalières, cumulées dans toute l’UE.
En dessous de 10 000 € : vous pouvez en général appliquer le taux de TVA de votre pays d’établissement sur toutes vos ventes UE, et les déclarer dans votre déclaration nationale. L’inscription volontaire à l’OSS reste possible, et peut être utile si vous approchez du seuil.
Au-dessus de 10 000 € : à partir de la vente qui fait dépasser le seuil, vous devez appliquer le taux du pays du client. Un vendeur allemand doit alors facturer 20 % à un client français, 22 % à un client italien, 21 % à un client espagnol, par exemple. L’OSS ne peut pas être utilisé rétroactivement : si l’inscription est tardive, les ventes passées doivent être régularisées par des immatriculations locales.
Attention : les entreprises hors UE n’ont pas ce seuil de 10 000 € pour les services numériques B2C, et le stock détenu dans un pays change la donne : si vos marchandises sont stockées en France, par exemple dans un entrepôt ou un centre Amazon FBA, une immatriculation locale en France peut être requise, même avec l’OSS.
OSS, IOSS et immatriculation locale : quel guichet choisir ?
L’OSS Union concerne les entreprises établies dans l’UE qui vendent à des consommateurs d’autres États membres, avec des biens expédiés depuis leur pays d’établissement. Une seule déclaration trimestrielle, un seul paiement, et l’administration de votre pays répartit la TVA vers chaque pays de destination.
L’IOSS concerne les biens importés depuis l’extérieur de l’UE, vendus à des consommateurs de l’UE, dans des envois d’une valeur de 150 € ou moins par commande, hors produits soumis à accises. Depuis le 1er juillet 2026, l’UE applique aussi un droit de douane de 3 € par article pour les colis B2C d’une valeur intrinsèque de 150 € ou moins importés de l’extérieur de l’UE, jusqu’au 1er juillet 2028.
L’immatriculation locale reste obligatoire quand le stock est détenu dans le pays, ou pour les opérations hors champ de l’OSS, comme certaines ventes B2B avec autoliquidation ou des prestations spécifiques.
Tableau comparatif OSS, IOSS et immatriculation locale
| Guichet | Qui et quoi | Seuil ou condition | Déclaration et caractère |
| OSS Union | Entreprises UE vendant B2C dans d’autres États membres ; Biens expédiés depuis le pays d’établissement vers des consommateurs UE | 10 000 € par an | Déclaration trimestrielle ; Volontaire, mais le plus pratique au-delà du seuil |
| IOSS | Entreprises dans ou hors UE, biens importés ; Biens importés, envois de 150 € ou moins | 150 € par envoi | Déclaration mensuelle ; Volontaire, mais le client paie sinon à l’importation |
| Immatriculation locale | Entreprise qui s’immatricule dans le pays ; Ventes dans le pays, et opérations hors OSS/IOSS | Stock dans le pays = en général immatriculation requise | Selon les règles du pays ; Oui, quand les règles l’exigent |
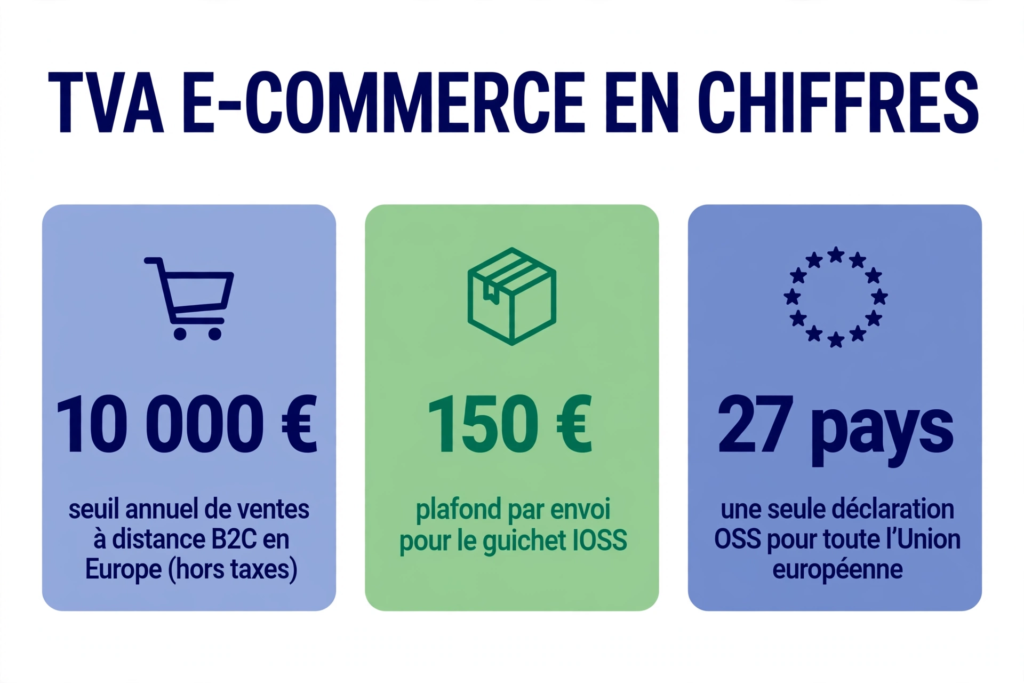 Infographie : TVA e-commerce, le guichet unique OSS et IOSS en 2026.
Exemples chiffrés : trois cas concrets
Cas 1 — Produit vendu 120 € TTC en France à 20 % : HT = 120 ÷ 1,20 = 100,00 € HT ; TVA = 120 − 100 = 20,00 € ; Formule inverse : TTC = HT × 1,20
Cas 2 — Vendeur allemand, seuil dépassé : Un vendeur allemand vend pour 9 800 € de biens B2C transfrontaliers en début d’année, puis une vente de 500 € vers la France le fait passer à 10 300 €. À partir de cette vente, il doit facturer le taux français de 20 % à ses clients français, et non plus son taux allemand, et déclarer ces ventes via l’OSS ou localement.
Cas 3 — Stock en France : Un vendeur britannique stocke ses produits dans un entrepôt français et les vend à des clients français. Même avec l’OSS, le stock en France peut imposer une immatriculation à la TVA en France. L’OSS seul ne suffit pas dans ce cas.
Formules de base : HT = TTC ÷ (1 + taux) ; TVA = HT × taux ; TTC = HT × (1 + taux)
Lire la suite : Convertir un prix HT en TTC en quelques secondes sur calcul-tva-en-ligne.fr
Les erreurs qui coûtent cher en e-commerce
- La première erreur consiste à attendre d’avoir dépassé le seuil pour s’inscrire à l’OSS. L’OSS ne se rattrape pas rétroactivement : les ventes passées doivent être régularisées localement.
- La deuxième erreur est d’oublier le stock : un entrepôt dans un pays peut créer une obligation locale, même si vous utilisez l’OSS pour le reste.
- La troisième erreur est d’afficher un prix TTC unique pour toute l’UE, sans adapter le taux au pays du client une fois le seuil dépassé : votre boutique doit gérer les taux par pays, à partir de l’adresse du client.
FAQ — TVA e-commerce
Quel est le taux de TVA pour une vente en ligne en France ? En général 20 %, sauf taux réduit applicable au produit vendu, comme 5,5 % pour certains produits alimentaires ou 10 % pour certains services.
Dois-je m’inscrire à l’OSS ? Oui, si vos ventes B2C transfrontalières dans l’UE dépassent 10 000 € par an et que vous voulez déclarer dans un seul pays, avec une seule déclaration trimestrielle.
Que se passe-t-il en dessous de 10 000 € ? Vous pouvez appliquer le taux de votre pays d’établissement, sans inscription OSS obligatoire pour ces ventes, sauf inscription volontaire.
L’OSS remplace-t-il ma déclaration nationale ? Non. Les déclarations OSS s’ajoutent à votre déclaration nationale dans votre pays d’établissement, elles ne la remplacent pas.
Que faire si je stocke mes produits en France ? Vérifiez une immatriculation locale en France : le stock dans un pays crée en général une obligation locale, indépendamment de l’OSS.
Conclusion : maîtriser la TVA e-commerce en 2026
La TVA e-commerce se résume en trois réflexes : suivez votre cumul transfrontalier B2C et le seuil de 10 000 € ; au-delà, appliquez le taux du pays du client et déclarez via l’OSS ; et n’oubliez jamais le stock, qui peut imposer une immatriculation locale. Paramétrez votre boutique par pays, et conservez vos factures et déclarations pendant au moins 10 ans.
A lire aussi sur le blog : TVA exportation hors UE, TVA restauration 2026 et Franchise en base de TVA 2026.